
Effektiv rente
Her får du en enkel forklaring på hva effektiv rente betyr, hvorfor gebyrer spiller inn, og hvordan du sammenligner lån på en tryggere måte.
- Effektiv rente prøver å vise den årlige lånekostnaden når både rente og vanlige gebyrer tas med.
- To lån med lik nominell rente kan koste forskjellig i praksis.
- Se alltid effektiv rente sammen med terminbeløp og total kostnad før du bestemmer deg.
Dette er forklaring og opplæring, ikke personlig låneråd. Målet er å gjøre tallene lettere å forstå før du velger neste steg.
Innhold
Hva får du her?
Effektiv rente er nyttig når du vil forstå hva et lån faktisk koster. Mange ser først på nominell rente, men det tallet forteller ikke hele historien. Når gebyrer og andre kostnader kommer i tillegg, kan prisen bli en annen enn du først trodde.
På denne siden får du en enkel forklaring, et konkret eksempel og et lite verktøy du kan teste selv. Målet er ikke å gjøre deg til ekspert, men å gjøre det lettere å se forskjell på et lån som ser billig ut og et lån som faktisk er lettere å leve med.
Nominell rente og effektiv rente
Bruk illustrasjonen som en huskeregel: når gebyrer og andre kostnader kommer i tillegg, blir effektiv rente vanligvis høyere enn nominell rente.
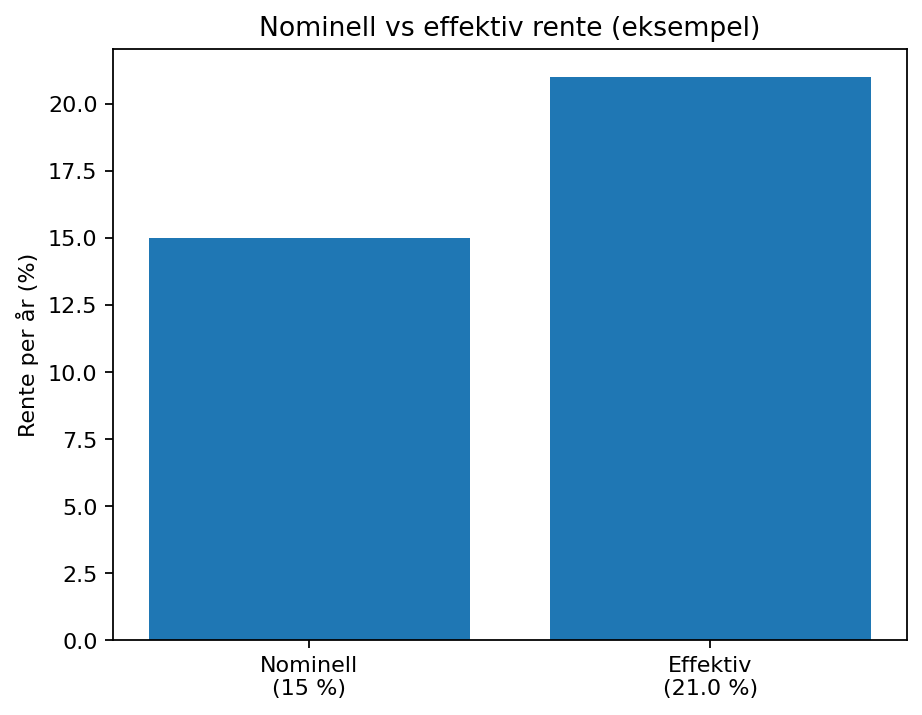
Bruk derfor effektiv rente som et startpunkt når du sammenligner lån. Se deretter på terminbeløp og total kostnad. Da får du et roligere og mer realistisk bilde av hva lånet betyr i hverdagen.
- Bruk effektiv rente for å sammenligne lån mer rettferdig.
- Sjekk også hva du faktisk skal betale hver måned.
- Se på total kostnad før du sier ja til et lån.
Finn frem tre tall når du vurderer et lån: effektiv rente, terminbeløp og total kostnad. Hvis ett av dem mangler, har du ikke hele bildet ennå.
Hva er effektiv rente?
Effektiv rente er et prosenttall som prøver å samle den reelle lånekostnaden i ett mer sammenlignbart tall. Nominell rente er selve rentesatsen. Effektiv rente tar i tillegg høyde for vanlige kostnader rundt lånet, som etableringsgebyr og termingebyr.
Det er derfor effektiv rente ofte er mer nyttig enn nominell rente når du sammenligner tilbud. Hvis to banker oppgir samme nominelle rente, men den ene banken har høyere gebyrer, vil effektiv rente normalt vise at lånet likevel er dyrere.
Dette forklarer også hvorfor et lån som ser billig ut i en annonse, kan kjennes dyrere i praksis. Annonsen viser ofte renten først. Når gebyrer og faste kostnader tas med, endrer bildet seg.
- Nominell rente sier noe om selve renten på lånet.
- Effektiv rente sier mer om den samlede kostnaden per år.
- Total kostnad viser hva du betaler totalt over hele løpetiden.
Effektiv rente er derfor et bedre startpunkt for sammenligning, men ikke et fasitsvar alene. Du bør fortsatt sjekke om terminbeløpet passer budsjettet ditt, og om vilkårene er realistiske for deg.
- Lav nominell rente betyr ikke automatisk lav total kostnad.
- Gebyrer er ofte det som skaper forskjellen mellom nominell og effektiv rente.
- Effektiv rente gjør sammenligning enklere, men erstatter ikke en vanlig vurdering av økonomien din.
Når du ser to lån side om side, er det som regel klokere å starte med effektiv rente enn med formuleringer som «lav rente» eller «gunstige vilkår».
Hvordan fungerer effektiv rente i praksis?
La oss si at to lån har samme beløp og samme nominelle rente. Hvis det ene lånet har etableringsgebyr, termingebyr eller andre faste kostnader, vil effektiv rente vanligvis bli høyere. Det betyr ikke nødvendigvis at lånet er feil for deg. Det betyr bare at du må se hele prisen, ikke bare overskriften.
Effektiv rente blir ofte ekstra nyttig i tre situasjoner: når lånet er lite, når løpetiden er kort, eller når gebyrene er merkbare. Små faste gebyrer kan slå tydelig ut når de fordeles på få måneder eller et lavt lånebeløp.
Lik rente, ulike gebyrer
To lån kan se nesten like ut ved første øyekast. Effektiv rente gjør det lettere å se hvilket som faktisk koster mest.
Kort løpetid
Et etableringsgebyr merkes ofte tydeligere når lånet skal betales ned raskt, fordi kostnaden fordeles på færre terminer.
Det er også lurt å være oppmerksom på at to lån med ulik løpetid er vanskeligere å sammenligne bare ved å se på ett tall. Et lengre lån kan gi lavere terminbeløp, men høyere total kostnad over tid. Et kortere lån kan se strammere ut per måned, men bli billigere totalt.
Neste lille steg er derfor enkelt: se først på effektiv rente, og sjekk deretter om løpetid, gebyrer og månedlig belastning passer økonomien din.
- Effektiv rente blir særlig nyttig når gebyrene varierer mellom tilbud.
- Korte lån og små beløp gjør faste kostnader mer synlige.
- Du sammenligner best når lånebeløp og løpetid er rimelig like.
Se på lån med omtrent samme beløp og samme løpetid. Da får effektiv rente gjøre jobben sin bedre, og du unngår å sammenligne epler og pærer.
Effektiv rente eksempel – se hva gebyrene gjør
Mange skjønner dette bedre når de ser et konkret eksempel. Verktøyet under er laget som en enkel pedagogisk hjelp. Du kan taste inn lånebeløp, nominell rente og noen vanlige gebyrer, og se hvordan månedsbeløp og total pris flytter seg.
Dette er ikke en offisiell bankkalkyle. Det er en enkel illustrasjon som viser hvorfor gebyrer betyr mer enn de ofte ser ut til å gjøre. Særlig på mindre lån eller korte løp kan forskjellen bli tydelig.
Fyll inn tallene og sammenlign et lån uten gebyrer med samme lån når gebyrer legges til. Du får også et anslag på effektiv rente.
Tolkning: Hvis forskjellen blir større enn du trodde, har verktøyet gjort jobben sin. Da vet du at gebyrer må inn i vurderingen, ikke bare renten.
Selv små beløp som 45 eller 60 kroner i måneden kan bli merkbare over tid. Når du legger til etableringsgebyr, ser du ofte hvorfor effektiv rente havner høyere enn det første rentetallet du fikk presentert.
- Start med å se forskjellen mellom total pris uten og med gebyrer.
- Se deretter om månedlig belastning fortsatt er grei i budsjettet ditt.
- Bruk anslått effektiv rente som et læringsverktøy, ikke som eneste beslutningsgrunnlag.
- Når to tilbud har lik nominell rente, men ulike gebyrer.
- Når du vurderer et mindre lån eller en kort nedbetalingstid.
- Når du vil forklare for deg selv hvorfor totalsummen blir høyere enn ventet.
Vanlige feil når du ser på rente
Den vanligste feilen er å stoppe ved nominell rente. Det er forståelig, fordi det er et enkelt tall å holde fast i. Problemet er at det ikke alltid forteller hva lånet faktisk koster i hverdagen.
En annen feil er å se på effektiv rente, men glemme terminbeløpet. Du kan i teorien velge det billigste lånet på papiret, men likevel få en månedlig belastning som gjør at planen sprekker.
Det er også lett å glemme at sammenligning blir svakere når lånene har ulik løpetid. Et langt lån kan virke lettere å bære fra måned til måned, men koste mer totalt. Et kort lån kan kjennes strammere, men være raskere og billigere å bli ferdig med.
- Feil 1: Du ser bare på nominell rente.
- Feil 2: Du sammenligner lån med helt ulik løpetid uten å merke det.
- Feil 3: Du glemmer total kostnad og ser bare på månedsbeløpet.
- Feil 4: Du velger et tilbud du ikke fullt ut forstår.
Neste lille steg er å sjekke om du kan forklare lånet enkelt for deg selv: Hva betaler jeg per måned? Hva betaler jeg totalt? Hva skjer hvis jeg vil betale ned raskere? Hvis du ikke kan svare på det, er du ikke ferdig med vurderingen ennå.
- Ikke la reklameord erstatte konkrete tall.
- Ikke velg bare etter laveste månedsbeløp.
- Ikke gå videre før du forstår total kostnad og vilkår på vanlig norsk.
Et lån er ikke bra bare fordi det er lett å få. Det bør også være mulig å forstå, tåle og betale ned uten at resten av økonomien rakner.
Hva bør du gjøre nå?
Når du skjønner hvordan effektiv rente fungerer, er neste steg å bruke det i din egen situasjon. Start bredt, lag en enkel plan, og sammenlign tilbud med like vilkår før du bestemmer deg.
Se gjeld-oversikten
Få roligere oversikt over temaene som hører sammen før du velger neste guide.
Lag en nedbetalingsplan
Bruk forståelsen av rente til å lage en plan du faktisk kan leve med måned for måned.
Sjekk tilbud i Finansportalen
Sammenlign lån i en offentlig tjeneste før du bestemmer deg.
Kilder og videre lesing
Her er kilder du kan bruke for å kontrollere begreper, se hvordan lån sammenlignes i praksis og lese mer om regelverket bak effektiv rente.
- Finansportalen – Bank – offentlig sammenligningstjeneste for lån og bankprodukter.
- Forbrukerrådet – Sjekkliste før du låner – enkel forklaring på blant annet forskjellen mellom nominell og effektiv rente.
- Forbrukerrådet – Sjekkliste før du vel forbrukslån – råd om hva du bør se etter når du sammenligner tilbud.
- Lovdata – Finansavtaleloven – lovgrunnlaget for kredittavtaler og opplysningskrav.
- Lovdata – Finansavtaleforskriften § 5-1 – forskriftsbestemmelser om beregning av effektiv rente.
- Finanstilsynet – Praksis for lån til forbrukere – retningslinjer som er relevante når du vurderer om et lån er forsvarlig å betjene.
Vanlige spørsmål om effektiv rente
Hva er forskjellen på nominell og effektiv rente?
Nominell rente er selve rentesatsen. Effektiv rente prøver å vise den samlede årlige kostnaden når vanlige gebyrer og andre kostnader tas med. Derfor blir effektiv rente ofte høyere enn nominell rente.
Hva betyr effektiv rente i praksis?
I praksis betyr det at du får et bedre sammenligningspunkt. Når to lån har lik nominell rente, kan effektiv rente hjelpe deg å se om det ene likevel blir dyrere på grunn av gebyrer.
Hvordan fungerer effektiv rente for vanlige folk?
For vanlige folk fungerer den som et nyttig sammenligningstall. Den sier ikke alt, men den gjør det lettere å oppdage når et lån ser billigere ut enn det egentlig er. Etterpå bør du alltid sjekke terminbeløp og total kostnad.
Er lavest effektiv rente alltid det beste valget?
Ofte er det et godt tegn, men ikke alltid. Et lån må også passe budsjettet ditt, ha vilkår du forstår, og gi en nedbetaling du faktisk kan leve med. Det billigste regnestykket er ikke nødvendigvis det mest realistiske valget.
Hva er neste steg etter å ha lest om effektiv rente?
Neste steg er å bruke forståelsen i praksis: sammenlign tilbud med samme beløp og løpetid, sjekk total kostnad, og lag en enkel plan for hvordan lånet skal betales ned uten å presse resten av økonomien for hardt.