
Gjeldsverktøy
Bruk verktøyet for å se hva månedlig betaling kan bety for tid, renter og lånekostnad. Du kan teste en enkel nedbetalingsplan, se hvordan kredittkortgjeld utvikler seg og sammenligne lån når gebyr er med.
- Du kan starte med grove tall. Målet er oversikt først og detaljer etterpå.
- Du ser hva fast betaling kan bety for hvor lang tid det tar og hvor mye renter kan koste.
- Resultatet er ikke en fasit, men en nyttig pekepinn du kan bruke i hverdagen.
Verktøyet er laget for oversikt og opplæring. Det erstatter ikke låneavtaler, vilkår eller personlig rådgivning. Er økonomien allerede stram, er det ofte best å bruke resultatet som grunnlag for ett konkret neste steg, ikke for å presse budsjettet hardere.
Innhold
Bruk gjeldsverktøyet
Velg modulen som passer best for situasjonen din akkurat nå. Du kan samle gjelden i én enkel plan, se hva dagens betaling betyr for kredittkortgjeld eller sammenligne lånekostnad når gebyr er tatt med.
Du får et enkelt svar på omtrent hvor lang tid det kan ta, hva rentene kan koste og hva som kan være et nyttig neste steg. Målet er ikke å treffe perfekt, men å få bedre kontroll.
Denne modulen passer når du vil se hva en fast betaling kan gjøre måned for måned.
Dette er et overslag. Gebyr, renteendringer og betalingsdatoer kan endre utfallet.
Slik tolker du svaret fra verktøyet
Et godt verktøy skal ikke bare gi tall. Det skal hjelpe deg å forstå om planen er realistisk, og om det er ett sted du bør justere først. Se først på tiden det tar, deretter på renter, og til slutt på hva som kan være et nyttig neste steg.
Hvis resultatet viser at det tar veldig lang tid, betyr det som regel ikke at du gjør alt feil. Det betyr ofte bare at betalingen er lav i forhold til rente og saldo. Da er målet å finne én liten endring som gir mer kontroll: litt høyere fast betaling, en enklere plan eller en tidlig samtale med den du skylder penger.
Illustrasjon: Nedbetalingsplan
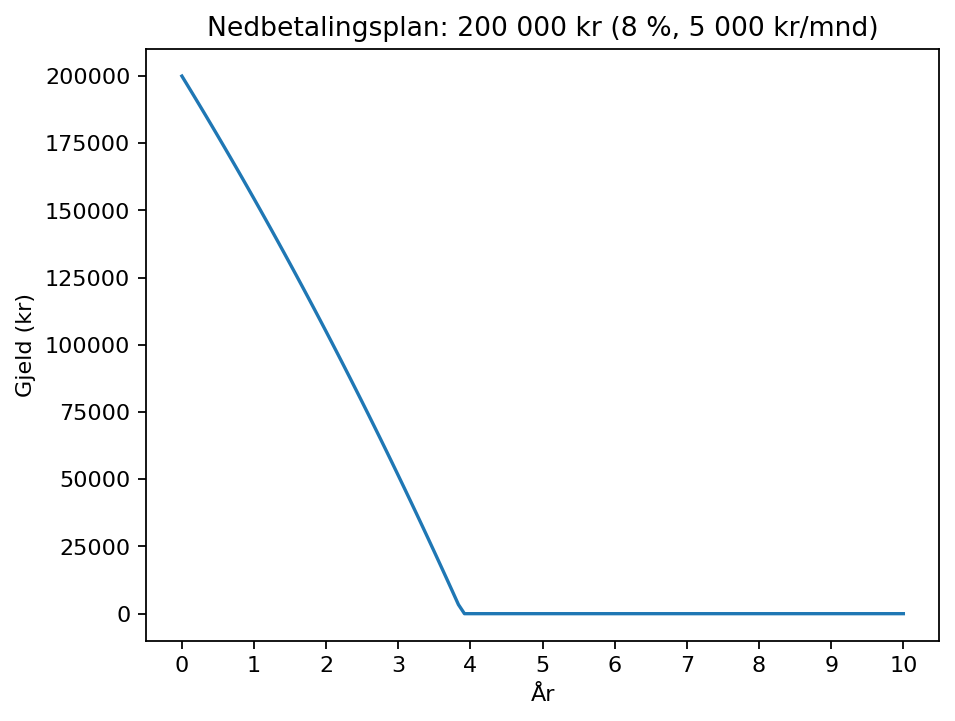
Et enkelt eksempel: Har du 60 000 kroner i gjeld, 18 prosent rente og betaler 2 000 kroner i måneden, kan bildet se ganske annerledes ut enn om du bare betaler minimum. Når du ser forskjellen i måneder og renter, blir det lettere å velge hva du faktisk skal gjøre nå.
Se etter det første tallet du faktisk kan påvirke. Ofte er det ikke saldoen i dag, men betalingen per måned, gebyrene eller rekkefølgen du betaler i.
- Lang tid betyr ofte at betalingen er for lav i forhold til rente og saldo.
- Høy rente er viktigst å ta tak i først hvis du kan velge rekkefølge.
- Et jevnt og realistisk beløp slår ofte store skippertak som ikke varer.
Viktig å vite før du handler på resultatet
Verktøyet regner enkelt for å være lett å bruke. Det er nyttig i hverdagen, men tallene må ikke leses som et bindende tilbud eller en full nedbetalingsplan fra långiver.
- Renter, gebyr, forfallsdato og avtalevilkår kan gjøre at faktisk kostnad blir annerledes.
- Har du flere krav, kan det være mer nyttig å regne på hvert krav for seg etter at du har fått oversikt.
- Hvis betalingen nesten bare dekker renter, trenger du ofte en ny plan i stedet for å presse budsjettet hardere.
- Har du allerede purring, inkasso eller veldig stram økonomi, bør du handle tidlig og søke hjelp før situasjonen vokser.
Hva du kan gjøre nå
Velg ett neste steg som passer resultatet ditt. Målet er ikke å gjøre alt på en gang, men å få nok kontroll til å leve livet du ønsker.
Bruk dette hvis du vil se hele temaet før du bestemmer deg for neste side.
GuidePasser når du vil gjøre en enkel plan om til noe du faktisk klarer å følge.
Når det haster merNyttig hvis et krav er i ferd med å gå videre, eller allerede har kommet lenger enn purring.
Kilder og steder du kan sjekke videre
Kildene under er valgt fordi de er offentlige eller nøytrale, og fordi de er nyttige når du vil sjekke renter, gebyr, rettigheter og hvor du kan få hjelp.
- NAV – gjeldsrådgivning: informasjon om kommunal økonomi- og gjeldsrådgivning hvis du trenger hjelp videre.
- Finansportalen: nyttig når du vil sammenligne lån, gebyr og effektiv rente.
- Forbrukerrådet: veiledning om forbrukerrettigheter, avtaler og vanlige økonomiske problemer.
- Finanstilsynet: bakgrunn og regelverk om utlån og finansmarkedet.
Vanlige spørsmål om gjeldsverktøyet
Hvordan bruker jeg verktøyet?
Start med tre tall: hvor mye du skylder, omtrent rente og hva du faktisk kan betale per måned. Du trenger ikke være helt presis for å få nytte av verktøyet. Poenget er å se retningen først, og så gjøre planen bedre når du har bedre oversikt.
Hva betyr resultatet?
Resultatet viser et grovt anslag på tid, renter og kostnad. Det viktigste er ofte ikke nøyaktig måned eller krone, men om planen gir fremdrift eller om betalingen er så lav at gjelden nesten står stille.
Kan jeg bruke verktøyet hvis jeg har flere lån eller krav?
Ja. Du kan starte med totalen for å få et raskt bilde. Når du vil bli mer presis, er det lurt å se på hvert lån eller krav for seg, særlig hvis rentene er veldig forskjellige.
Hva hvis verktøyet viser veldig lang tid eller for lav betaling?
Da har du fortsatt fått et nyttig svar. Det betyr vanligvis at dagens betaling ikke er nok til å gi god fremdrift. Neste steg kan være å øke fast betaling litt, kutte ett gebyr, forhandle rente eller be om hjelp tidlig.
Hva bør jeg gjøre etterpå?
Velg én konkret handling. Det kan være å bestemme et realistisk fast beløp, samle tallene dine i en enkel nedbetalingsplan eller kontakte kreditor før situasjonen blir mer stressende. Små tydelige steg er ofte bedre enn store planer som stopper opp.