
Kredittkort-feller
Vanlige kredittkortfeller starter ofte som små valg som virker praktiske der og da. Her får du en rolig forklaring på hva som kan gjøre kredittkort dyrt, hvordan mønstrene oppstår i hverdagen, og hva du kan gjøre hvis kortet allerede har blitt en belastning.
- Kredittkort er som regel mest håndterbart når hele fakturaen betales ved forfall.
- Fellen oppstår ofte når minimumsbetaling blir normalen samtidig som kortet brukes videre.
- Du får mer kontroll ved å stoppe vekst først, samle oversikt og velge én plan du kan holde.
Målet med økonomi er ikke å ha mest mulig penger. Målet er å ha nok kontroll til å leve livet du ønsker. Derfor handler denne siden mer om oversikt og neste steg enn om skam og pekefinger.
Innhold
Hva du får her
Dette er en guide for deg som vil forstå vanlige kredittkortfeller uten komplisert språk. Mange sider om kredittkort snakker mest om bonusordninger, fordeler og kampanjer. Denne siden gjør det motsatte: Den ser på det som ofte blir dyrt i praksis, og på hvilke små valg som kan gi mer kontroll.
Du får tre ting her: en enkel forklaring på hvordan kredittkortfeller oppstår, realistiske eksempler fra hverdagsøkonomi og et tydelig neste steg hvis du vil få ned belastningen.
Start gjerne med den siste fakturaen din. Se etter saldo, minimumsbeløp, forfallsdato og effektiv rente. Det er ofte nok til å se om kortet er et betalingsverktøy du styrer, eller et lån som har begynt å styre deg.
- Om du vanligvis betaler hele fakturaen eller bare minimum.
- Om kortet brukes til planlagte kjøp eller til å tette hull i måneden.
- Om du kjenner kostnadene godt nok til å vite når saldoen faktisk kan bli null.
Finn fram siste faktura og skriv ned fire tall: saldo, effektiv rente, minimumsbeløp og forfallsdato. Når du ser dem samlet, blir neste valg ofte mye lettere.
Vanlige kredittkort-feller forklart enkelt
Kredittkortfeller handler ofte mer om mønstre enn om enkelthandlinger. Det er sjelden ett kjøp alene som gjør situasjonen vanskelig. Det som blir dyrt, er når små unntak blir en vane.
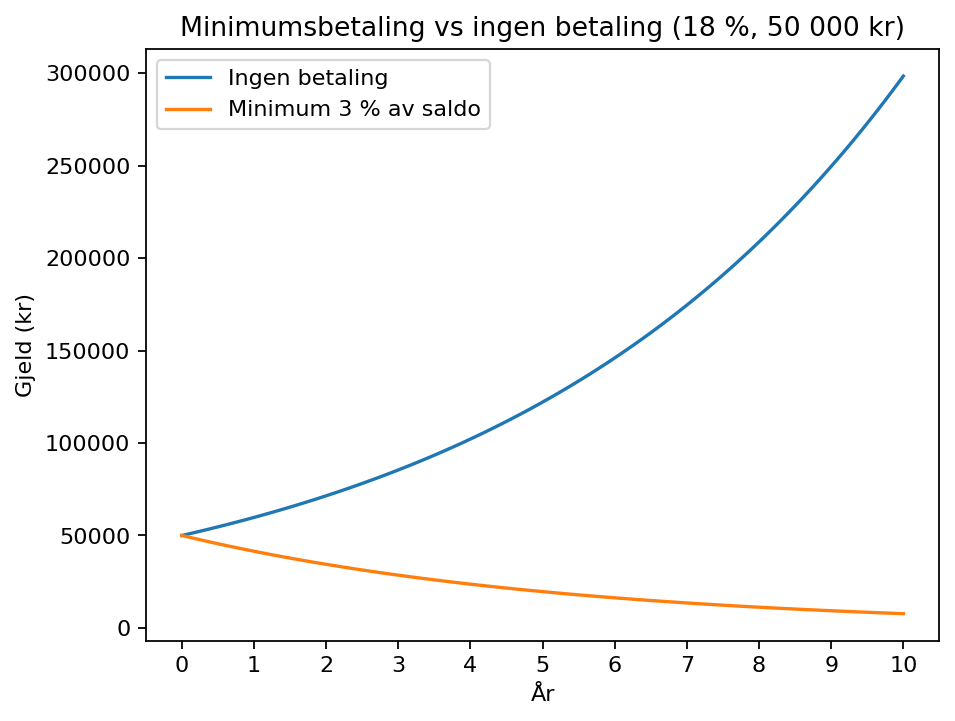
Minimumsbetaling sammenlignet med ingen betaling
Illustrasjonen viser et enkelt poeng: minimumsbetaling er ofte bedre enn å ikke betale, men den får ikke nødvendigvis gjelden raskt ned.
1. Minimumsbetaling som fast løsning
Minimumsbetaling kan være nyttig for å unngå at situasjonen blir verre akkurat nå. Fellen oppstår når minimum blir den vanlige planen måned etter måned. Da går mye av betalingen til kostnader og lite til å få saldoen raskt ned.
2. Delbetaling uten sluttdato
Delbetaling trenger ikke være dramatisk i en kort periode. Problemet kommer når du ikke vet når kortet skal være nedbetalt. Uten en sluttdato blir delbetaling lett til bakgrunnsstøy i økonomien, og kortet holder seg aktivt som et dyrt lån.
3. Flere kort uten total oversikt
To eller tre kort kan gi inntrykk av fleksibilitet, men kan også gjøre totalbeløpet mer uklart. Mange opplever at de betaler litt her og litt der, uten å kjenne den samlede belastningen. Da blir det vanskeligere å prioritere riktig.
4. Kredittkort som hverdagsbuffer
Når kortet brukes til mat, strøm eller andre faste utgifter, er det ofte et tegn på at måneden ikke går rundt av seg selv. Da er problemet som regel ikke at du bruker «feil kort», men at pengestrømmen er for presset eller for uoversiktlig.
5. Gebyrer og uklare vilkår
Mange ser først på renten. I praksis er det helheten som teller: effektiv rente, fakturagebyr, gebyr ved spesielle transaksjoner og hvor raskt saldoen vokser hvis du betaler lite. Derfor er det smartere å se på total kostnad enn på reklamen rundt kortet.
6. Kontantuttak og kontantlignende betalinger
Noen typer bruk har andre vilkår enn vanlige varekjøp. Derfor er det lurt å sjekke prislisten og kortvilkårene før du bruker kredittkortet til kontanter eller lignende transaksjoner. Det som ser praktisk ut, kan ha en høyere kostnad enn du tror.
- Minimumsbetaling kjøper deg tid, men løser sjelden problemet alene.
- Kredittkort blir ofte dyrt når det glir inn som en fast del av hverdagsøkonomien.
- Jo mer uklare kostnadene er for deg, desto større er sjansen for at kortet styrer mer enn du ønsker.
De fleste som havner i kredittkortfeller, gjør ikke noe dramatisk. De prøver bare å få hverdagen til å gå rundt litt for lenge uten en tydelig plan.
Hvordan kredittkort-feller fungerer i praksis
Kredittkortfeller er ofte lette å overse. Hver del kan se liten ut alene, men sammen kan de bli tunge over tid.
Du betaler litt, men fortsetter å bruke kortet
Saldoen går kanskje litt ned etter forfall, men fylles opp igjen med nye kjøp. Da opplever mange at de betaler hele tiden uten å kjenne tydelig framgang.
Du utsetter å åpne fakturaen
Når du gruer deg litt til oversikten, blir kostnaden lettere å skyve foran deg. Da er det fort gjort at forfall, gebyrer og ekstra stress kommer på toppen.
Du sammenligner bonus, men ikke total kostnad
Fordeler kan være fine når du har full kontroll. De hjelper lite hvis du samtidig må delbetale og bære kostnaden over tid.
Et praktisk spørsmål er derfor ikke bare hvilket kort du har, men hvordan du faktisk bruker det. Hvis du vanligvis betaler hele fakturaen ved forfall, er situasjonen en annen enn om du ofte må dele opp betalingen.
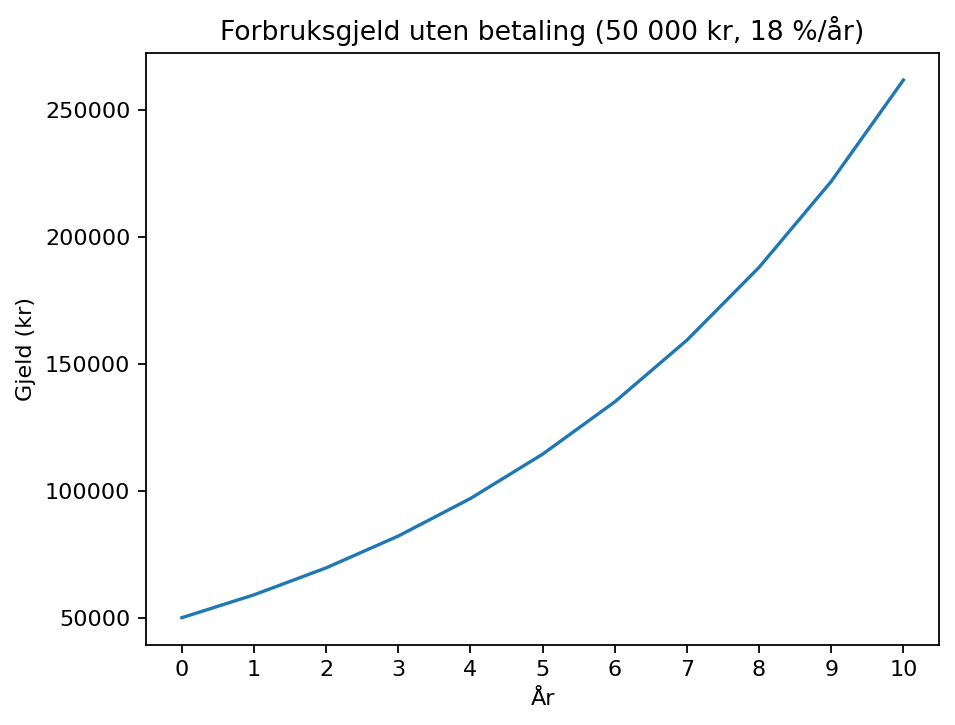
Gjeld uten betaling
Illustrasjonen minner om noe enkelt: Når dyr gjeld blir stående, er venting sjelden gratis.
Hvis du vil sammenligne kort eller forstå kostnaden bedre, er effektiv rente et nyttig tall å se på. Deretter bør du sjekke prislisten og vilkårene for akkurat ditt kort, særlig hvis du vurderer delbetaling eller spesielle transaksjoner.
- Du betaler på kortet, men saldoen føles likevel seig å få ned.
- Du vet ikke hvor lang tid det vil ta å bli ferdig hvis du fortsetter som nå.
- Du bruker kortet både som lån og som vanlig betalingsmåte i samme periode.
Sjekk effektiv rente, gebyrer, forfallsdato og hvor lenge dagens betalingstakt vil vare. Bruk deretter nedbetalingsplanen som neste steg hvis du vil gjøre tallene mer konkrete.
Hvis kredittkortet allerede har blitt et problem
Du trenger ikke løse alt på én dag. Målet er først å stoppe at problemet vokser, og deretter lage en plan som er enkel nok til å følge når hverdagen er vanlig.
- Stopp ny bruk i en periode. Legg kortet bort fysisk eller fjern det fra apper og nettbutikker.
- Betal minimum i tide. Det er ikke målstreken, men det kan hindre at situasjonen forverres mens du lager en plan.
- Samle oversikt. Noter saldo, effektiv rente, minimumsbeløp og forfall for hvert kort. Har du flere kreditter, kan en oversikt fra gjeldsregisteret hjelpe deg å se totalen.
- Velg ett fokus. Betal ekstra på den dyreste eller mest belastende gjelden først, men hold resten stabile.
Se omtrent hva planen din koster
Denne enkle kalkulatoren er ikke en full bankberegning. Den er et lavterskel anslag som viser omtrent hva en fast nedbetalingsplan kan bety per måned og totalt.
Fyll inn saldo, effektiv rente og antall måneder for å få et anslag.
Dette er et forenklet annuitetsanslag. Virkelige vilkår, gebyrer og betalingsmåte hos utsteder kan gi et annet resultat.
Hvis beløpet ser strammere ut enn du trodde, gå videre til nedbetalingsplan og jobb videre med et roligere og mer konkret oppsett.
- Stopp ny bruk før du prøver å betale deg ut samtidig som kortet fylles opp igjen.
- Gjør oversikten enkel nok til at du faktisk vil se på den hver uke.
- Velg én stabil strategi i minst noen uker før du vurderer å endre kurs.
- Kredittkortet brukes til mat, strøm eller andre faste utgifter.
- Du vet ikke nøyaktig hvor mye du skylder totalt.
- Du betaler som regel minimum og håper neste måned blir lettere.
- Du utsetter å åpne fakturaer eller meldinger om betaling.
Slik bruker du kredittkort med mer kontroll
Kredittkort er ikke automatisk feil. For noen fungerer det helt fint som betalingsmåte når hele beløpet betales ved forfall og bruken er planlagt. Forskjellen ligger i hvordan kortet brukes.
Kredittkort som betalingsmåte
Da bruker du kortet til kjøp du allerede har dekning for, og fakturaen betales fullt ut. Fordeler og trygghet ved kortbruk kan da være nyttige, men de er fortsatt sekundære. Hovedregelen er at kortet ikke skal måtte redde måneden.
Kredittkort som dyrt lån
Når du stadig må skyve deler av betalingen foran deg, fungerer kortet mer som et lån enn som et betalingsverktøy. Da er det klokere å tenke plan, prioritering og oversikt enn bonus og fleksibilitet.
Tre vaner som gir mer ro
- Ha en lavere kredittgrense enn det du teknisk sett kan få.
- Bruk færre kort, så totalen blir lettere å se.
- Automatiser forfall der det er trygt for deg, så du unngår unødvendige gebyrer og glipper.
Hvis regninger allerede glipper, eller du kjenner at presset har blitt større enn du håndterer alene, er det ofte lurt å søke hjelp tidlig. Det er lettere å lage en plan før saken blir mer krevende.
- La kredittkort være et planlagt verktøy, ikke en fast reserve for hverdagshull.
- Se på total kostnad og egen bruk, ikke bare på fordeler og markedsføring.
- Be om hjelp tidlig hvis kredittkortet har begynt å påvirke søvn, regninger eller hverdagsro.
Hvis du bruker kredittkort for å betale nødvendige regninger, hopper mellom flere kort eller kjenner at forfall stadig glipper, er det et signal om å stoppe opp nå. Tidlig handling er ofte mye enklere enn sen opprydding.
Velg det som hjelper mest først
Du trenger ikke gjøre alt. Velg det neste steget som faktisk passer situasjonen din akkurat nå.
Gå til oversikten om gjeld
Start bredt hvis du vil se guider og verktøy samlet før du bestemmer deg for neste tema.
Lag en enkel nedbetalingsplan
Gjør kredittkortgjelden mer konkret med et rolig oppsett for beløp, tempo og neste steg.
Se når refinansiering kan være aktuelt
Forstå når det kan gi mer kontroll, og når du heller bør jobbe videre med oversikt og nedbetaling.
Les Inkasso – hva nå?
Et nyttig neste steg hvis regninger allerede glipper eller krav har begynt å hope seg opp.
Kilder og nyttige steder å sjekke
Her er offentlige, regulatoriske og andre faglige kilder som kan hjelpe deg å kontrollere informasjonen på siden. Sjekk alltid prislisten og vilkårene for akkurat ditt kort i tillegg.
- Forbrukerrådet / Finansportalen – Tips til en tryggere økonomi – råd om regninger, renter, gebyrer og grep som kan gi bedre kontroll i hverdagen.
- Finansportalen – Bank og kredittkort – for å sammenligne priser, effektiv rente og vilkår mellom banker og kort.
- NAV – Trenger rådgivning om økonomi og gjeld – om gratis økonomi- og gjeldsrådgivning og hva du bør samle for å få oversikt.
- Regjeringen.no – Spørsmål og svar om gjeldsinformasjonsloven – om hva som regnes som usikret gjeld og hvorfor kredittrammer kan ha betydning.
- Finanstilsynet – Praksis for lån til forbrukere – om samlet gjeld, betjeningsevne og hvorfor total belastning betyr mye.
- Gjeldsregisteret – Om gjeldsopplysninger for privatpersoner – om registrert usikret gjeld og hvordan en samlet oversikt kan brukes for bedre kontroll.
Vanlige spørsmål om kredittkortfeller
Hva er en kredittkortfelle i praksis?
Det betyr som regel at kortet ser håndterbart ut på kort sikt, men blir dyrt eller tungt over tid. Vanlige eksempler er minimumsbetaling som fast vane, delbetaling uten plan, flere kort samtidig og bruk av kredittkort til vanlige levekostnader.
Hvordan oppstår kredittkortfeller for vanlige folk?
Ofte ganske stille. Du får en litt dyr måned, bruker kortet mer enn tenkt, betaler noe tilbake, men ikke nok til å få reell framgang. Når dette gjentas, blir kortet lett en fast del av økonomien i stedet for et midlertidig verktøy.
Er minimumsbetaling alltid feil?
Nei. Minimumsbetaling kan være et viktig stoppunkt når du trenger å hindre at situasjonen blir verre akkurat nå. Men som langsiktig strategi er den ofte for svak alene. Den bør helst brukes mens du lager en tydeligere plan.
Bør jeg kutte kredittkortet helt?
Ikke nødvendigvis. Noen trenger bare tydeligere bruk og en mer realistisk grense. Andre får mest ro av å pause kortet helt en periode. Spørsmålet er ikke om kortet er lov eller ulovlig, men om det hjelper deg eller tapper deg for kontroll.
Hva er neste steg etter å ha lest om kredittkort-feller?
Start med oversikt. Deretter kan du bruke nedbetalingsplan hvis du vil se en konkret vei videre. Hvis presset allerede har blitt større, kan Inkasso – hva nå? eller råd fra NAV være et rolig neste steg.