
Nedbetalingsplan
Her får du en enkel forklaring på hvordan du lager en nedbetalingsplan som passer hverdagen. Målet er ikke en perfekt modell, men en plan du klarer å holde lenge nok til at gjelden faktisk går ned.
- Hvordan du lager en enkel nedbetalingsplan uten å gjøre den mer komplisert enn nødvendig.
- Hva som bør betales først, og hvordan du finner et fast månedsbeløp som holder i en vanlig måned.
- Et enkelt eksempel, vanlige feil og en liten kalkulator før du går videre til Gjeld-verktøyet.
Dette er en praktisk guide, ikke personlig gjeldsrådgivning. Hvis du allerede har alvorlige betalingsproblemer, inkasso eller krav du ikke forstår, kan det være lurt å be om hjelp tidlig.
Innhold
Hvordan lage en nedbetalingsplan i praksis
For de fleste er en nedbetalingsplan bare tre ting samlet på ett sted: hva du skylder, hva som må betales før forfall, og hva som kan få ekstra denne måneden. Når du ser alt samlet, blir det lettere å ta rolige valg i stedet for å hoppe fra regning til regning.
Det er ofte lurt å gjøre planen liten nok til at du faktisk bruker den. Du trenger ikke et avansert regneark. Du trenger ett sted med oversikt, ett fast månedsbeløp og en tydelig rekkefølge.
Start med utgifter og krav som er nødvendige å holde orden på i hverdagen, som bolig, strøm, mat, transport, forfallsdatoer og minstebeløp. Når det er på plass, blir det lettere å velge hvilken gjeld som skal få ekstra betaling.
Se planen som to enkle spor
- Hold planen enkel nok til at du faktisk bruker den hver måned.
- Forfall og minstebeløp handler om ro; ekstra betaling handler om framdrift.
- En plan som er litt mindre ambisiøs, men stabil, er ofte bedre enn en plan som sprekker etter to uker.
Sett av 20–30 minutter og skriv ned all gjeld du kjenner til. Ikke prøv å løse alt samtidig. Målet nå er bare å få et bilde som er godt nok til å velge rekkefølge og fast beløp.
Hva en nedbetalingsplan bør inneholde
Når folk sier at de trenger en nedbetalingsplan, mener de ofte at de trenger mer kontroll. Selve planen kan derfor være mye enklere enn mange tror. Den trenger bare å svare på tre spørsmål:
Hva skylder du?
Skriv opp kreditor, saldo, rente eller gebyrer hvis du kjenner dem, og hvilken dato kravet vanligvis forfaller.
Hva må betales uansett?
Minstebeløp og avtalte betalinger bør være synlige, slik at du reduserer risikoen for nye gebyrer og mer stress.
Hva skal få ekstra nå?
Velg én tydelig prioritet om gangen. Det gjør planen lettere å forstå og lettere å følge.
Det er også smart å skille mellom forfallslisten og prioriteringslisten. Forfallslisten er kalenderen din: hva må betales når. Prioriteringslisten er framdriften din: hvilken gjeld som får ekstra etter at det viktigste er dekket.
Har du mange krav, kan du starte grovt. Skriv opp de tre største og de tre mest akutte først. Når du har en enkel grunnplan, kan du fylle inn resten litt etter litt. Målet er ikke å bli ferdig på én kveld. Målet er å få kontroll nok til å ta neste fornuftige steg.
- Planen trenger ikke være pen. Den trenger å være tydelig.
- Hold forfall og prioritering fra hverandre, så blir hverdagen roligere.
- Begynn med «godt nok» oversikt, ikke «helt komplett» oversikt.
Hvis du blir overveldet av mange tall, gjør planen mindre i stedet for å gi opp. Én side med enkle punkter er bedre enn et system du unngår å åpne.
Velg et fast beløp du faktisk kan holde
Mange nedbetalingsplaner sprekker ikke fordi personen er «dårlig med penger», men fordi månedsbeløpet er satt for høyt. Et godt beløp skal fungere i en vanlig måned, ikke bare i den beste måneden.
Start derfor med inntekten etter skatt. Trekk fra nødvendige utgifter som bolig, strøm, mat og transport. Deretter vurderer du om du trenger en liten støtdemper til uforutsette småting. Det som er igjen, er et mer realistisk utgangspunkt for nedbetaling.
- Regn ut hva som faktisk kommer inn på konto i en vanlig måned.
- Trekk fra det du må betale for å holde hverdagen i gang.
- Se om planen tåler at én uke blir litt dyrere enn du hadde tenkt.
- Velg heller et litt lavere beløp du kan holde, enn et høyt beløp du snart må gi opp.
Eksempel: Du har 29 000 kroner utbetalt. Nødvendige utgifter er 22 500 kroner. Du vil ha litt slingringsrom, så du lar 1 000 kroner stå som liten buffer for uventede småutgifter. Da kan et realistisk nedbetalingsbeløp være rundt 5 500 kroner i måneden. Ser du etter to måneder at dette holder fint, kan du øke litt senere.
Hvorfor fast betaling ofte gir mer kontroll

Når du vet hvilket beløp som faktisk passer livet ditt, blir resten av planen lettere å holde fast ved.
- Beløpet ditt bør tåle en vanlig måned, ikke bare en perfekt måned.
- Et lite slingringsrom kan gjøre hele planen mer stabil.
- Du kan justere opp senere. Det viktigste nå er å komme i gang med noe som holder.
Skriv inn det faste månedsbeløpet direkte i planen din. Når beløpet er bestemt, er det mye lettere å velge strategi og vite hvor mye du faktisk kan sende til én prioritert gjeld.
Slik setter du opp selve planen måned for måned
Når du har oversikt og fast beløp, kan du velge rekkefølge. Mange bruker én av to enkle strategier:
- Dyreste gjeld først: Du gir ekstra til gjelden som koster mest, ofte målt ved høy rente eller høye løpende kostnader.
- Minste gjeld først: Du gir ekstra til den minste gjelden for å få en rask seier og mer motivasjon.
Begge kan fungere. Det viktigste er at du betaler det som må betales på alle krav først, og at ekstra beløp går til én tydelig prioritet om gangen.
Eksempel: Du har to kredittkort og ett forbrukslån. Du betaler avtalte minstebeløp på alle tre. Denne måneden går alt ekstra til ett kredittkort. Når det er ute av planen eller tydelig redusert, flytter du samme ekstra beløp videre til neste prioritet. På den måten slipper du å spre energien for tynt.
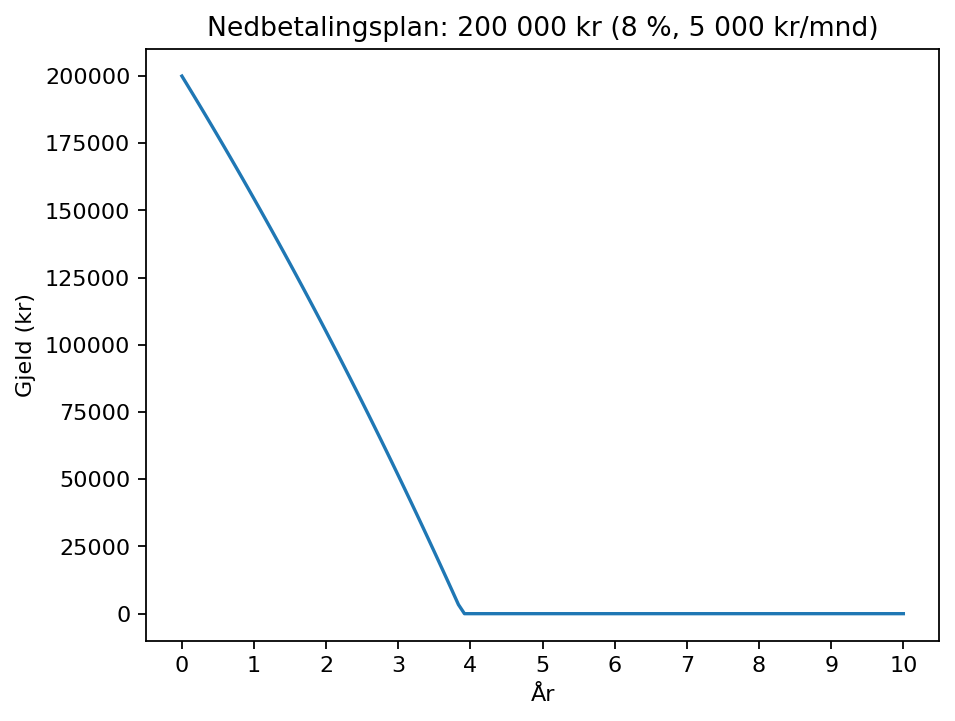
Mini nedbetalingstid-kalkulator
Bruk dette som en rask test før eller etter at du lager planen. Regnestykket er forenklet, men det kan gi en nyttig pekepinn på om månedlig betaling er stor nok til å gi reell framdrift.
Tips: Hvis betalingen nesten bare dekker renter, er det ofte et signal om at planen må justeres eller at du bør se på større grep.
Mini-kalkulatoren er bare en enkel test. Når du vil sammenligne flere krav, teste flere beløp eller få bedre total oversikt, er det naturlige neste steget å bruke Gjeld-verktøyet.
- Betal det som må betales først. Gi så alt ekstra til én valgt prioritet.
- Velg strategi ut fra hva du faktisk klarer å følge, ikke bare hva som ser smartest ut på papiret.
- Bruk minitoolen som test, men bruk hovedverktøyet når du vil regne mer presist.
- Sjekk at alle viktige forfall er dekket.
- Oppdater saldoen på den gjelden du prioriterer akkurat nå.
- Se om det faste månedsbeløpet fortsatt er realistisk.
- Juster bare én ting av gangen, så du lettere ser hva som faktisk hjelper.
Vanlige feil, når du bør be om hjelp og hva du kan gjøre nå
En vanlig feil er å lage en plan som ser flott ut på søndag kveld, men som ikke passer en travel tirsdag. Tegn på at planen er for skjør, er at du stadig må «låne litt tilbake», flytte penger i panikk eller hoppe over forfall for å satse alt på én gjeld.
En annen vanlig feil er å spre ekstra betaling på alt samtidig. Det kan føles ryddig, men det gjør det ofte vanskeligere å se framdrift. Én tydelig prioritet om gangen er som regel enklere å leve med.
Hvis du har mistet oversikten, gruer deg til posten, har inkasso eller ser at du ikke klarer avtalte betalinger, er det et godt tegn på at du ikke bør sitte alene med dette for lenge. Da kan det være lurt å be om råd, få hjelp til oversikt og undersøke hvilke avtaler som er realistiske.
Det kan også være nyttig å lese videre i andre relevante guider. Hvis du vil forstå hva gjelden faktisk koster, er Effektiv rente et naturlig neste steg. Hvis du lurer på om samlet gjeld kan bli lettere å håndtere, kan du lese mer om refinansiering. Og hvis mye av problemet startet med rullerende kreditt, kan kredittkort-feller være nyttig videre lesing.
Poenget med en nedbetalingsplan er ikke å imponere noen. Målet er å få nok kontroll til at du kan leve litt roligere mens gjelden går riktig vei.
- Planen sprekker ofte hvis beløpet er for høyt eller for mange ting skal skje samtidig.
- Hvis du ikke lenger har oversikt, er hjelp tidlig ofte bedre enn å vente til alt haster.
- En plan er god når den gjør hverdagen roligere og mer forutsigbar, ikke bare når den ser effektiv ut.
Hvis du ikke klarer det du har avtalt, er det ofte bedre å ta tak i det tidlig enn å håpe at problemet går over av seg selv. En rolig avklaring tidlig kan være lettere enn opprydding senere.
Hva passer best nå?
Velg det som hjelper mest først. Du trenger ikke gjøre alt på én gang. En god vei videre er ofte: få oversikt, forstå kostnaden, test tallene dine og velg ett praktisk neste steg.
Se hele gjeld-oversikten
Gå til samlesiden for gjeld hvis du vil orientere deg rolig før du velger neste tema.
Forstå effektiv rente
Nyttig når du vil se hva gjelden faktisk koster, ikke bare hva den ser ut til å koste.
Les om refinansiering
Aktuelt når du vil undersøke om samlet gjeld kan bli enklere å håndtere.
Unngå kredittkort-feller
God å lese hvis små kjøp og minimumsbetaling har gjort gjelden seigere enn du trodde.
Gå videre til Gjeld-verktøy
Bruk hovedverktøyet når du vil teste flere beløp, flere krav eller få en mer samlet beregning.
Kilder og steder å få hjelp
Rådene på denne siden bygger på offentlige eller nøytrale kilder om gjeld, betalingsvansker og oversikt over krav. Bruk dem når du trenger mer støtte enn en generell guide kan gi.
- NAV – økonomi og gjeld – informasjon om økonomi og gjeld, og hvor du kan be om hjelp hvis planen ikke holder.
- Forbrukerrådet / Finansportalen – veien ut av betalingsproblemer – nøytral veiledning om oversikt, prioritering og hva du kan gjøre når regninger hoper seg opp.
- Skatteetaten – betalingsvansker – nyttig hvis deler av planen gjelder krav til det offentlige eller du trenger informasjon om hvordan du følger opp slike krav.
- Gjeldsregisteret – kan hjelpe deg å få bedre oversikt over usikret gjeld hvis du er usikker på hva du faktisk har utestående.
Vanlige spørsmål om nedbetalingsplan
Hva bør stå i en nedbetalingsplan?
En enkel plan bør vise hva du skylder, hva som må betales før forfall, og hvilken gjeld som skal få ekstra denne måneden. Når dette står samlet på ett sted, blir det lettere å følge planen over tid.
Hvor stort bør månedsbeløpet være?
Det bør være et beløp du kan holde i en vanlig måned etter at nødvendige utgifter er betalt. Et litt lavere beløp som faktisk holder, er ofte bedre enn et høyt beløp du snart må gi opp.
Er det best å betale høyest rente først eller minste gjeld først?
Begge kan være fornuftige valg. Høyest rente først kan være mer effektivt i kroner, mens minste gjeld først kan gi raskere mestringsfølelse. Velg den strategien du faktisk klarer å holde over tid.
Hva gjør jeg hvis jeg ikke klarer planen én måned?
Da er det ofte bedre å justere tidlig enn å late som ingenting. Se først om månedsbeløpet er satt for høyt. Hvis du allerede har avtaler du ikke kan holde, kan det være lurt å søke råd og få oversikt før problemet vokser videre.
Hva er neste steg etter denne guiden?
Det naturlige neste steget er ofte å bruke Gjeld-verktøyet for å teste egne tall. Deretter kan du lese Effektiv rente eller Refinansiering hvis du vil forstå kostnaden bedre eller vurdere andre grep.