
Snøballmetoden eller lavinemetoden?
Her får du en enkel forklaring på de to vanligste måtene å betale ned gjeld på, et konkret eksempel og hjelp til å velge en plan du faktisk klarer å følge.
- Begge metodene fungerer best når du betaler minimum på alt og legger alt ekstra på én gjeld om gangen.
- Snøballmetoden gir raske seire. Lavinemetoden kutter vanligvis mest i rentekostnader.
- Et fast beløp over minimum gir ofte mer framdrift enn å bare følge minstebeløpet.
Du trenger ikke velge perfekt før du begynner. Det viktigste er å få oversikt, velge én enkel rekkefølge og holde deg til den lenge nok til at planen virker.
Innhold
Slik velger du en enkel rekkefølge
En nedbetalingsstrategi er bare en fast plan for hvilken gjeld du tar først, hvilken du tar etterpå, og hvordan du holder trykket oppe underveis. Det gjør det lettere å unngå små, tilfeldige valg fra måned til måned.
Begge de vanlige metodene bygger på samme grunnidé: betal minimum på alt som må betales, og legg alt ekstra på én valgt gjeld. Når den er ferdig, flytter du det samme beløpet videre til neste.
Snøball vs. lavine
Visualet viser forskjellen mellom å starte med lavest saldo og å starte med høyest rente.
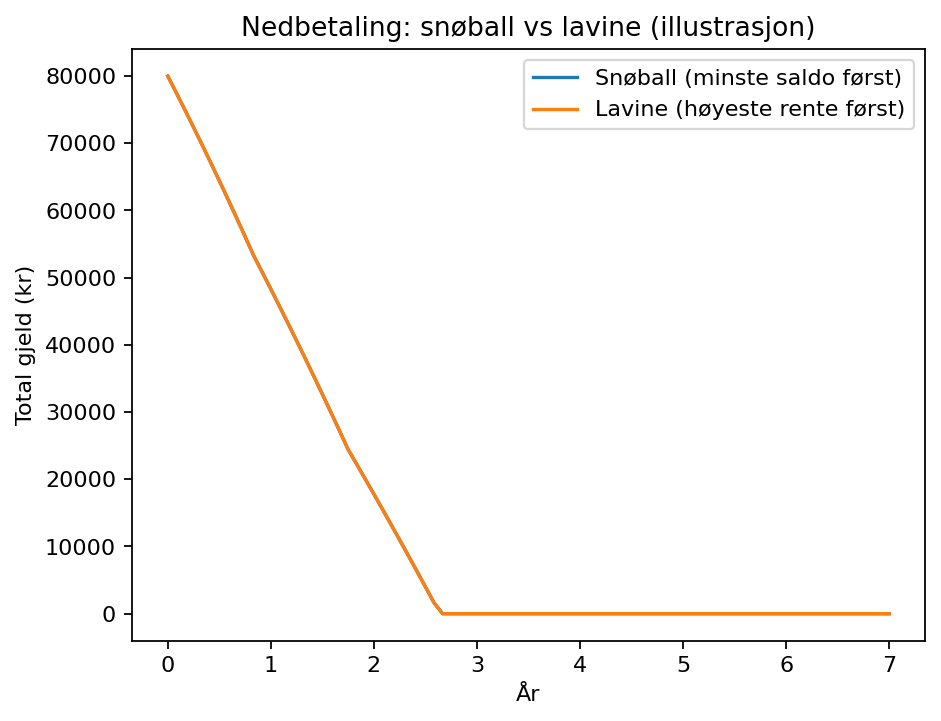
Forskjellen ligger i hva du prioriterer først. Snøballmetoden starter med den minste saldoen. Lavinemetoden starter med den høyeste renta. Ofte er den beste metoden den du faktisk klarer å holde over tid.
- Få oversikt over saldo, rente, minimumsbetaling og forfallsdato før du velger metode.
- Velg én rekkefølge, ikke flere små planer samtidig.
- Se etter en løsning som er realistisk i hverdagen din, ikke bare fin på papiret.
Skriv opp all gjelden din på ett sted. Når du ser hele bildet samlet, blir det lettere å velge hvor du skal starte.
Hva er forskjellen på snøball og lavine?
Snøballmetoden betyr at du begynner med den minste gjelden først. Når den er borte, flytter du det samme beløpet videre til neste. Fordelen er at du får raske seire og tydelig framdrift tidlig.
Lavinemetoden betyr at du prioriterer gjelden med høyest rente først. Da går mer av pengene til å redusere framtidige rentekostnader. Ulempen er at det kan ta lenger tid før du kjenner at noe faktisk er ferdig.
Valget handler derfor ikke bare om regnestykke, men også om vaner. Mister du lett motivasjonen, kan snøballmetoden være lettere å holde. Tåler du at framgangen er mindre synlig i starten, vil lavinemetoden ofte være mer effektiv over tid.
- Snøballmetoden prioriterer minste saldo først.
- Lavinemetoden prioriterer høyeste rente først.
- Begge blir sterkere når du holder betalingen fast fra måned til måned.
Du trenger ikke velge perfekt. Velg én rekkefølge og prøv å holde den i noen måneder før du vurderer om du skal justere.
Eksempel: samme budsjett, ulik rekkefølge
Se for deg at du har tre typer gjeld: et lite delbetalingskjøp, et kredittkort med høy rente og et større forbrukslån. Månedsbudsjettet ditt er det samme uansett metode, men opplevelsen kan bli ganske ulik.
Med snøballmetoden tar du den minste saldoen først. Det kan gi en rask følelse av framgang og frigjøre én betaling tidlig. Med lavinemetoden starter du med kredittkortet eller den gjelden som har høyest rente. Det kan føles tregere i starten, men mer av innsatsen går til å kutte den dyreste gjelden.
Det viktigste er at du ikke sprer alt ekstra utover. Du samler trykket ett sted. Når en gjeld er ferdig, flytter du samme beløp videre. Slik vokser betalingskraften din måned for måned.
Fast betaling vs. minimum
Visualet viser hvorfor et fast beløp over minimum ofte gir mer fart i nedbetalingen.

Har du bare litt ekstra å gå på, kan et fast beløp over minimum gjøre stor forskjell over tid. Minimumsbetaling holder ofte gjelden i live lenge. Et fast, høyere beløp gjør at mer av betalingen går til å redusere selve saldoen.
- Samme budsjett kan gi ulik opplevelse av framgang, avhengig av rekkefølgen du velger.
- Strategien virker best når ekstra penger går til én valgt gjeld om gangen.
- Fast betaling over minimum gir ofte mer framdrift enn mange tror.
Velg snøballmetoden hvis raske seire holder deg i gang. Velg lavinemetoden hvis du først og fremst vil kutte kostnaden ved dyr gjeld raskest mulig.
Vanlige feil og hva som hjelper
Den vanligste feilen er å starte før du har oversikt. Da er det lett å overse dyr kreditt eller små lån som trekker penger i bakgrunnen uten at du merker det.
En annen feil er å velge en plan som er så stram at den ryker etter kort tid. Litt mindre fart som faktisk varer, er bedre enn en hard plan du må starte på nytt med hver måned.
Det hjelper også lite å ha en strategi hvis ny gjeld kommer inn samtidig. Prøv derfor å bremse nye kredittkjøp mens du betaler ned. Da begynner planen å jobbe for deg i stedet for mot deg.
- Du velger metode før du har hele oversikten.
- Du setter et månedsbeløp som er for høyt til å holde.
- Du fortsetter å bruke kreditt mens du prøver å betale ned gammel gjeld.
- Har du skrevet opp all gjeld og alle renter?
- Vet du hvilket beløp som faktisk er realistisk å betale hver måned?
- Har du valgt én strategi, ikke flere samtidig?
- Har du en plan for å unngå ny kreditt mens du betaler ned?
Når strategi ikke er nok alene
En nedbetalingsstrategi er nyttig når du har litt handlingsrom. Men hvis du allerede sliter med mat, husleie, strøm eller minimumsbetalinger, trenger du ofte mer enn bare en rekkefølge.
Da er det lurt å be om hjelp tidlig. NAV tilbyr økonomi- og gjeldsrådgivning, og Gjeldsregisteret kan hjelpe deg med oversikt over usikret gjeld og kreditter. Når du vet hva du skylder, blir det lettere å se hva som faktisk er mulig.
Noen ganger er målet ikke å betale raskest mulig, men å få en plan som faktisk er mulig å leve med. Målet med økonomi er ikke å ha mest mulig penger. Målet er å ha nok kontroll til å leve livet du ønsker.
- Hvis du ikke klarer minimumsbetalingene, er ikke strategi alene nok.
- Hvis regninger og krav hoper seg opp, er tidlig hjelp ofte bedre enn å vente.
- Oversikt først, løsning etterpå.
Hvis gjelden vokser selv om du prøver å betale, eller du ikke klarer grunnleggende utgifter, bør du søke råd tidlig i stedet for å vente til presset blir større.
Neste steg
Her er to naturlige veier videre, avhengig av om du vil få bedre oversikt eller forstå hva som skjer hvis betalingene stopper opp.
Kilder og grunnlag
Siden bygger på offentlige og nøytrale kilder om gjeldsrådgivning, oversikt over gjeld og vanlige metoder for nedbetaling.
- NAV – Trenger rådgivning om økonomi og gjeld: Offentlig veiledning om økonomi- og gjeldsproblemer, inkludert hva du kan få hjelp til og hvordan du bestiller time.
- Gjeldsregisteret – Innsyn i egne opplysninger: Innlogging via ID-porten for oversikt over egne opplysninger om usikret gjeld og kreditter.
- Finansportalen Bank: Forbrukerrådets nøytrale sammenligningstjeneste for bankpriser og renter i Norge.
- Consumer Financial Protection Bureau – How to reduce your debt: Offentlig forklaring på snøballmetoden og metoden som prioriterer høyest rente først.
- ASIC MoneySmart – Credit card calculator: Viser hvordan høyere betalinger enn minimum kan korte ned nedbetalingstiden og redusere kostnader.
Vanlige spørsmål om nedbetalingsstrategier
Hva betyr en nedbetalingsstrategi i praksis?
Det betyr at du bestemmer på forhånd hvilken gjeld du tar først, i stedet for å gjøre tilfeldige valg hver måned. Du betaler det du må på alt, og sender alt ekstra til én valgt gjeld om gangen.
Hva er best av snøballmetoden og lavinemetoden?
Det kommer an på hva som hjelper deg mest. Snøballmetoden passer ofte godt hvis du trenger raske seire for å holde motivasjonen oppe. Lavinemetoden passer ofte godt hvis du vil kutte rentekostnader så effektivt som mulig.
Er det dumt å bare betale minimum?
Ikke alltid, men minimumsbetaling alene gjør ofte at gjelden varer lenge. Har du litt ekstra å bruke hver måned, kan et fast beløp over minimum gi merkbar forskjell over tid.
Hva gjør jeg hvis jeg ikke klarer minimumsbetalingene?
Da bør du først få oversikt og søke hjelp tidlig. NAV kan gi økonomi- og gjeldsrådgivning, og Gjeldsregisteret kan hjelpe deg med å se usikret gjeld og kreditter samlet.
Hva er et godt neste steg etter denne guiden?
Start med å samle saldo, renter, minimumsbetalinger og forfallsdatoer. Velg deretter én metode og et realistisk ekstra beløp. Hvis økonomien allerede er presset, er tidlig rådgivning ofte det viktigste neste steget.