
Refinansiering
Her får du en enkel forklaring på når refinansiering kan lønne seg, hvordan du sammenligner tilbud rolig, og hva du må passe på så et lavere månedsbeløp ikke blir dyrere totalt.
- Refinansiering hjelper først når total kostnad, gebyrer eller oversikt faktisk blir bedre.
- Se alltid på effektiv rente, løpetid og total pris i kroner – ikke bare månedsbeløpet.
- Det viktigste etterpå er å følge en plan og unngå å bygge opp ny dyr gjeld.
Målet med refinansiering er ikke å flytte problemet. Målet er å få nok kontroll til å betale ned gjeld på en måte du faktisk klarer å leve med.
Innhold
Hva får du her – og hva bør du gjøre først?
Mange legger først merke til et lavere månedsbeløp. Det viktigste spørsmålet er likevel om du også får lavere kostnad, bedre oversikt og en plan du klarer å holde over tid.
Refinansiering betyr i praksis at du samler eller bytter eksisterende gjeld for å få bedre vilkår. Det kan være alt fra å samle flere kredittkort og smålån i ett lån, til å flytte lån til en annen bank. Prinsippet er det samme: du prøver å gjøre dyr eller uoversiktlig gjeld enklere og billigere å håndtere.
Første lille steg er helt jordnært: skriv ned all gjeld du har nå. Ta med saldo, effektiv rente, minimumsbetaling, gebyrer og forfallsdatoer. Uten den oversikten er det lett å sammenligne tilbud på feil grunnlag.
Hva er gevinsten med refinansiering?
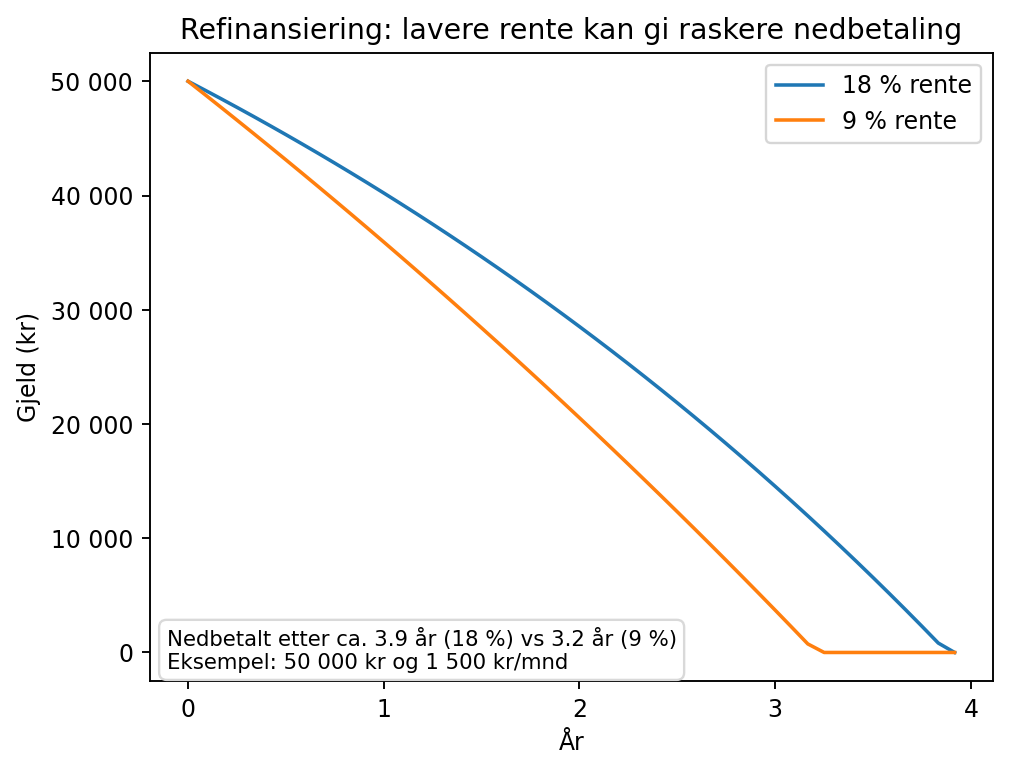
- Refinansiering er et verktøy for bedre vilkår, ikke en løsning i seg selv.
- Du må vite hva gjelden koster i dag før du kan vurdere et nytt tilbud.
- Oversikt først gir roligere valg senere.
Samle alle tallene dine på ett ark eller i notater: saldo, effektiv rente, gebyrer og månedlig betaling. Når du ser helheten, blir det lettere å vurdere om refinansiering faktisk hjelper.
Når lønner refinansiering seg?
Refinansiering lønner seg som regel når den gjør minst ett av disse tre punktene tydelig bedre: lavere total kostnad, bedre oversikt eller en mer realistisk betalingsplan. Ofte kommer gevinsten av at dyr kredittkortgjeld eller flere små lån blir samlet i ett lån med lavere effektiv rente og færre gebyrer.
Det kan også være nyttig når du bruker mye energi på å holde styr på mange forfallsdatoer. Én betaling er ikke automatisk billigere, men det kan gjøre det enklere å følge planen.
Tenk på refinansiering som å rydde i et rotete kjøkken. Det viktigste er ikke at alt havner i én skuff. Det viktige er at det blir lettere å finne fram, bruke mindre tid og unngå unødige kostnader.
- Du har flere kredittkort eller smålån med høy effektiv rente.
- Gebyrene er mange nok til at de spiser opp en del av månedssummen.
- Du har råd til fast nedbetaling, men mangler struktur.
- Du ser at bedre vilkår faktisk reduserer kostnaden i kroner.
- Du får lavere effektiv rente enn i dag.
- Du får færre gebyrer og færre forfallsdatoer.
- Du bruker roen du får til å betale ned, ikke til å ta opp ny gjeld.
Et lavere månedsbeløp er bare et pluss hvis det samtidig passer inn i en plan som gjør gjelden mindre over tid.
Hvordan fungerer refinansiering i praksis?
For de fleste begynner refinansiering med at du sender inn opplysninger om gjelden du har i dag. Banken eller långiveren vurderer økonomien din og gir et tilbud med rente, gebyrer og løpetid. Det tilbudet må du så sammenligne med kostnaden du har nå.
- Lag oversikt over all gjeld og hva den koster nå.
- Be om et tilbud der effektiv rente, gebyrer og total kostnad er tydelig oppgitt.
- Sammenlign samme nedbetalingstid, ikke bare samme månedsbeløp.
- Sjekk hva som skjer med gammel kreditt når nytt lån utbetales.
- Bestem deg først når du ser hele regnestykket i kroner.
Si at du har tre smålån og to kredittkort. Hver for seg virker de kanskje håndterbare, men sammen kan de ha høy effektiv rente og flere gebyrer hver måned. Et refinansieringslån kan gi lavere samlet kostnad – men bare hvis gebyrene er lavere og løpetiden ikke drar regningen unødvendig langt ut.
Nominell rente og effektiv rente
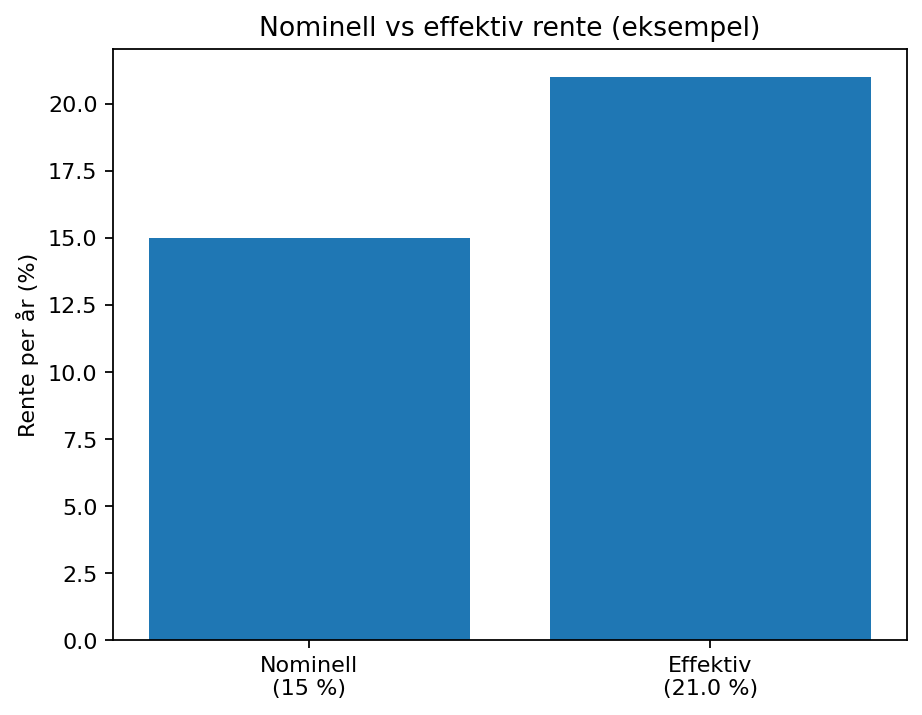
- Sammenlign effektiv rente mot effektiv rente.
- Be om total kostnad i kroner, ikke bare prosent.
- Bruk samme eller lignende nedbetalingstid når du vurderer tilbud.
Be om en oversikt som viser effektiv rente, alle gebyrer, total kostnad og løpetid. Da blir det lettere å se om tilbudet faktisk er bedre – eller bare ser bedre ut ved første øyekast.
Hva må du sjekke før du sier ja?
De vanligste feilene skjer når man ser på én ting av gangen. Mange stopper ved et hyggelig månedsbeløp, men overser at løpetiden blir lengre eller at gebyrer spiser opp gevinsten. Andre refinansierer for å få pusterom, men fortsetter samtidig å bruke gammel kreditt. Da flytter man bare problemet litt fram i tid.
Derfor er det lurt å gjøre en enkel før- og ettersjekk før du signerer. Regnehjelpen under er forenklet, men den kan gi deg en rask pekepinn på hvordan samme gjeld kan se ut med lavere rente over samme antall måneder.
Mini før/etter-kalkulator
Bruk tallene som en første sjekk. Regnestykket er forenklet og tar ikke med etableringsgebyr, fakturagebyr eller andre vilkår som kan endre bildet.
Fyll inn tallene og trykk «Regn ut» for å se forskjellen.
- Er total kostnad faktisk lavere når du tar med hele løpetiden?
- Er gebyrer og vilkår tydelige nok til at du kan sammenligne ærlig?
- Har du en plan for å unngå ny dyr kreditt etterpå?
- Effektiv rente – ikke bare nominell rente.
- Alle gebyrer, også etablering og termingebyr.
- Total pris i kroner over hele løpetiden.
- Om løpetiden er blitt så lang at gevinsten forsvinner.
- Om gammel kreditt bør avsluttes eller sperres for å unngå tilbakefall.
Når er refinansiering ofte feil løsning?
Refinansiering er ikke alltid riktig. Noen ganger blir det bare en midlertidig pause som gjør at problemet ser roligere ut en stund. Det gjelder særlig hvis du tar opp mer gjeld samtidig, hvis du kun senker månedsbeløpet ved å forlenge løpetiden mye, eller hvis du ikke har rom til å følge en plan etterpå.
Det kan også være for tidlig å starte med refinansiering hvis situasjonen er blitt akutt – for eksempel hvis regninger hoper seg opp, inkasso er i gang eller du ikke vet hvor du skal begynne. Da kan det være klokere å få hjelp med oversikt og prioritering først.
- Du bruker refinansiering til å låne mer enn du trenger.
- Du får bare lavere månedsbeløp fordi gjelden strekkes mye lenger ut.
- Du har ikke stoppet vanene som bygget opp den dyre gjelden.
- Du trenger først hjelp til å få ro og oversikt over en presset situasjon.
Blir livet ditt roligere og regnestykket bedre – eller bare utsatt? Refinansiering bør gi deg mer kontroll, ikke mindre.
- Når tilbudet ser fint ut bare fordi månedsbeløpet er presset ned.
- Når du ikke får tydelig svar på total kostnad og gebyrer.
- Når du egentlig trenger hjelp til oversikt før du vurderer nytt lån.
Hvis gjelden er blitt vanskelig å håndtere alene, er det helt normalt å be om hjelp tidlig. Offentlig gjeldsrådgivning kan være et bedre første steg enn å hoppe rett til en ny låneavtale.
Slik går du videre
Neste steg avhenger av hvor du står akkurat nå. Har du et tilbud i hånden, trenger du ofte mer sammenligning. Har du mest behov for ro, er en enkel plan ofte det viktigste først.
Lag en nedbetalingsplan du kan holde
Bruk refinansiering som en del av en plan – ikke som hele planen.
Neste stegSe de vanligste kredittkort-fellene
Nyttig hvis dyr kreditt er en viktig del av problemet du vil rydde opp i.
OversiktGå tilbake til oversikten om gjeld
Velg neste tema i riktig rekkefølge og finn det som hjelper mest først.
Kilder og videre hjelp
Kildene under er valgt for å holde stoffet rolig, nøytralt og etterprøvbart. Bruk dem gjerne når du skal kontrollere vilkår, sammenligne tilbud eller be om hjelp.
- Finansportalen – nøytral sammenligning av lån og renter, nyttig når du vil sjekke effektiv rente og total kostnad.
- Forbrukerrådet – forklarer hva du bør se etter i avtaler, gebyrer og kostnader som påvirker deg som forbruker.
- NAV gjeldsrådgivning – offentlig hjelp hvis gjelden er blitt vanskelig å håndtere alene.
- Finanstilsynet – generell informasjon om lån, renter og hvordan finansmarkedet er regulert.
- SIFO ved OsloMet – bakgrunnskunnskap om husholdningsøkonomi og hvordan økonomiske valg virker i praksis.
Vanlige spørsmål om refinansiering
Hva betyr refinansiering i praksis?
I praksis betyr det at du bytter ut eller samler eksisterende gjeld i en ny løsning med andre vilkår. Målet er vanligvis lavere kostnad, enklere oversikt eller en plan som er lettere å følge.
Når lønner refinansiering seg?
Det lønner seg først når helheten blir bedre: lavere effektiv rente, færre gebyrer, bedre struktur eller en tydeligere vei ut av gjelden. Hvis du bare får lavere månedsbeløp fordi løpetiden blir mye lengre, kan det bli dyrere totalt.
Hvordan fungerer refinansiering for vanlige folk?
Du samler oversikt over gjelden din, får et tilbud og sammenligner det med kostnaden du har i dag. Deretter vurderer du om tilbudet faktisk gir bedre betingelser – og om du klarer å følge planen etterpå.
Er lavere månedsbeløp alltid et tegn på at tilbudet er bra?
Nei. Et lavere månedsbeløp kan komme av lengre nedbetalingstid, og da kan total kostnad bli høyere. Derfor bør du alltid se på effektiv rente, gebyrer og total pris i kroner.
Hva er neste steg etter å ha lest om refinansiering?
Start med oversikt og sammenligning. Deretter kan du lage en enkel nedbetalingsplan, eller lese videre om kredittkort-feller hvis dyr kreditt er en viktig del av situasjonen din.