
Fondplattformer
Skal du velge plattform for fondssparing, er det lett å tro at du må finne én klar vinner. For de fleste holder det å velge en løsning som er enkel å bruke, har tydelige kostnader og gjør månedssparing lett å holde i gang. Her får du en enkel forklaring og praktiske spørsmål du kan bruke før du velger.
- Kostnader, kontotype og gjennomføring betyr ofte mer enn fancy funksjoner.
- Den beste plattformen er som regel den du faktisk klarer å bruke jevnt.
- Velg enkelt først, og juster senere hvis behovet endrer seg.
Vil du se helheten først, kan du starte med oversikten over investering. Da blir det lettere å se hvordan fond, skatt og verktøy henger sammen.
Innhold
Hva får du her?
En fondplattform er stedet der du kjøper, eier og følger fondene dine. Det kan være banken din, en ren fondsplattform eller en app som gjør sparingen enkel å sette opp. Selve fondet er investeringen. Plattformen er rammen rundt det praktiske: konto, fast trekk, oversikt, rapportering og eventuelle ekstra kostnader.
Mange prøver å sammenligne alt på én gang. Det gjør valget tyngre enn det trenger å være. For de fleste er det mer nyttig å starte med tre spørsmål: Er kostnadene tydelige? Får du satt opp sparingen enkelt? Har plattformen kontotypen og fondene du faktisk trenger?
Enkel første sortering
Bruk denne som en rolig første avklaring. Du trenger ikke en perfekt plattform. Du trenger en løsning som passer målet ditt og som er lett å holde over tid.
God løsning hvis du vil ha lønnskonto, buffer og fond i samme univers, og du prioriterer enkel hverdag fremfor maksimal valgfrihet.
Relevant hvis du vil se kostnader tydelig, filtrere fond og ha litt mer kontroll på utvalg og oppsett uten å gjøre det avansert.
Godt valg hvis det viktigste er å komme i gang med månedssparing, en rolig oversikt og få steg mellom lønn og sparing.
I praksis handler plattformvalg sjelden om å finne én objektiv vinner. Det handler oftere om å velge en løsning som passer måten du faktisk sparer på.
- Plattformen er verktøyet rundt fondet, ikke fondet i seg selv.
- Velg etter praktisk bruk, ikke bare markedsføring eller design.
- Et bra nok valg i dag er ofte bedre enn å vente på et perfekt valg senere.
Skriv ned hva som betyr mest for deg akkurat nå: lave kostnader, enkel månedssparing, ASK eller større utvalg. Når du vet dette, blir resten av sammenligningen mye lettere.
Hvordan fungerer fondplattformer i praksis?
Fondplattformer er arbeidsbenken rundt sparingen din. De viser hvilke fond du kan kjøpe, hvilken konto du bruker, hva det koster, og hvordan du setter opp faste trekk. Derfor kan to personer eie like fond, men oppleve sparingen veldig forskjellig i hverdagen.
For en vanlig sparer er den viktigste forskjellen ofte ikke hvem som har flest fond, men hvor lett det er å gjøre de få tingene som faktisk betyr noe: sette opp fast sparing, forstå kostnadene, holde orden på kontotype og la planen stå i fred når markedet svinger. En plattform som skaper mye friksjon, kan bli dyrere i praksis fordi du utsetter, stopper eller endrer mer enn du egentlig ønsker.
Noen vil ha alt samlet i banken. Andre vil ha bedre sammenligning og mer oversikt i en egen plattform. Begge deler kan være fornuftig. Det viktigste er at løsningen passer målet ditt, og at du skjønner hva du får.
- Velg plattform etter hvordan du sparer, ikke etter hvem som roper høyest.
- Enklere gjennomføring kan være mer verdt enn ekstra funksjoner du aldri bruker.
- God oversikt reduserer sjansen for at du tar raske valg i uro.
Hvis du sparer bredt og langsiktig, er en plattform med tydelige kostnader og enkel automatikk ofte mer enn nok. Du kan utvide senere hvis behovet blir større.
Hva bør du sammenligne før du velger plattform?
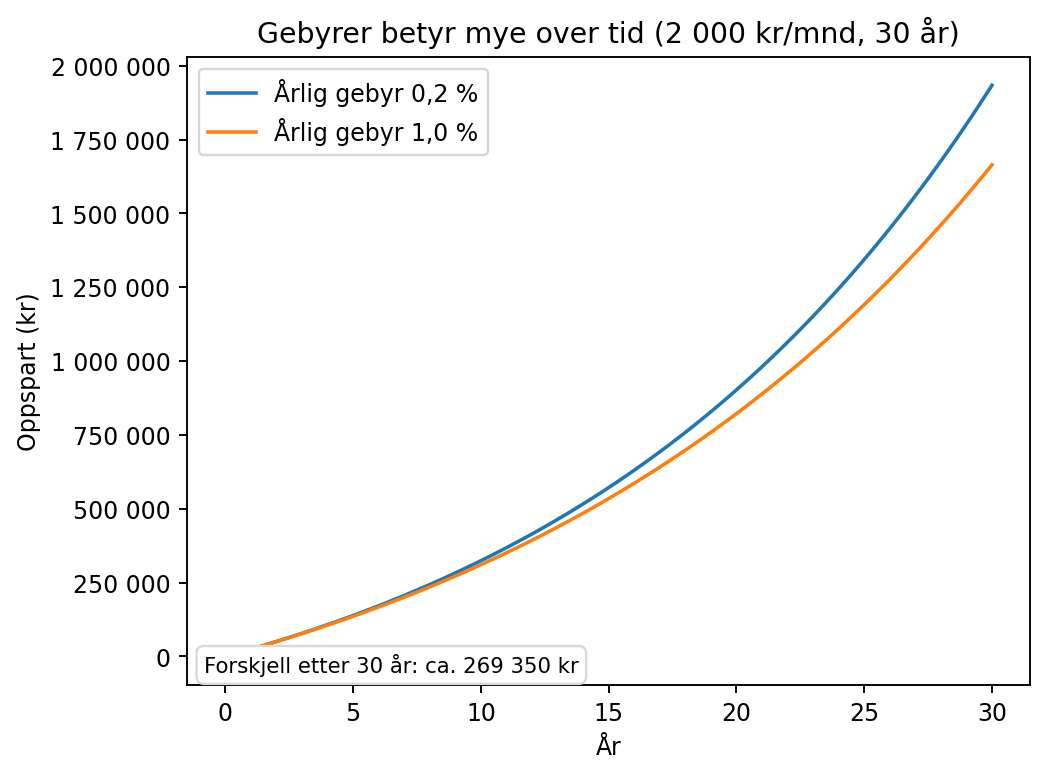
Start med kostnadene. Se både på fondets egne kostnader og på plattformens eventuelle gebyrer. Det er lett å stirre seg blind på ett tall, men det som betyr noe for deg er totalpakken. Hvis to løsninger virker like gode, er det ofte smart å velge den som gjør sluttprisen lettest å forstå.
Se deretter på kontotype. Hvis du vurderer aksjefond som del av langsiktig sparing, er det for mange naturlig å sjekke om plattformen tilbyr aksjesparekonto og om oppsettet er enkelt å forstå. Reglene for hva som kan ligge på kontoen og hvordan skatt håndteres, finner du hos Skatteetaten. Poenget er ikke å kunne alt på forhånd, men å være sikker på at plattformen støtter måten du vil spare på.
Til slutt bør du se på utvalg og gjennomføring. De fleste trenger ikke et enormt utvalg. De trenger et relevant utvalg og en løsning som gjør det lett å holde månedssparingen gående. Hvis du kan sette fast trekk, endre beløp enkelt og pause ved behov uten å miste oversikten, er mye av jobben gjort.
- Ser du tydelig hva fondet koster, og om plattformen tar ekstra gebyr?
- Har plattformen kontotypen du faktisk ønsker å bruke?
- Er det lett å sette opp og justere månedssparing?
- Har du et relevant fondutvalg uten at det blir uoversiktlig?
- Se på total kostnad, ikke bare ett enkelt gebyr.
- Kontotype er viktig fordi den påvirker hvordan sparingen fungerer i praksis.
- Utvalg er nyttig bare hvis det hjelper deg å ta bedre valg.
Velg den som gjør sparingen enklest å holde i gang. I en vanlig hverdag slår tydelig pris og enkel gjennomføring ofte små forskjeller i funksjoner.
Fondplattformer forklart med et enkelt eksempel
Tenk deg at Maria skal starte med månedssparing i fond. Hun står mellom banken hun allerede bruker og en egen fondsplattform. Banken virker trygg fordi alt er samlet. Plattformen virker fristende fordi den viser kostnader og fond mer detaljert. Først kjennes valget stort.
Når hun sorterer rolig, blir det enklere. Maria trenger ikke hundre fond. Hun trenger ett eller to relevante fond, fast trekk etter lønning og en konto hun forstår. Hvis banken hennes gir henne dette på en tydelig måte og til en fornuftig pris, kan det være et godt valg. Hvis en annen plattform gjør dette klarere og billigere, kan det være bedre for henne. Svaret kommer altså ikke fra navnet på leverandøren, men fra hvordan løsningen fungerer i hverdagen hennes.
Derfor er det lurt å vurdere fondplattformer med et konkret scenario i hodet. Hva skal du spare til? Hvor ofte skal du sette inn penger? Hvor mye oversikt trenger du? Og hvor lett vil du at det skal være å endre beløp senere?
- Et godt valg er ofte den løsningen som passer sparerutinen din best.
- Du trenger ikke maksimalt utvalg hvis målet er enkel og stabil fondssparing.
- Kostnader bør vurderes sammen med hvor lett det er å gjennomføre planen.
- Kan du sette opp fast trekk på en dato som passer etter lønning?
- Er kostnader og kontotype enkle å forstå uten mye leting?
- Føles oversikten rolig nok til at du ikke får lyst til å endre planen hele tiden?
- Har plattformen de fondene du faktisk vurderer, ikke bare «mange» fond?
Vanlige feil når du velger plattform
En vanlig feil er å lete etter den perfekte plattformen i stedet for den riktige neste løsningen. Da kan du bli sittende lenge og sammenligne funksjoner du ikke trenger. En annen feil er å se på fond først og plattform etterpå. I praksis henger de tett sammen, fordi plattformen påvirker kostnader, kontotype og hvor lett det er å holde sparingen i gang.
Mange overvurderer også hvor mye ekstra utvalg de trenger. Hvis målet ditt er langsiktig fondssparing, er det ofte bedre med en enkel løsning du forstår enn med en komplisert løsning du sjelden bruker godt. Og hvis du vurderer å flytte senere, er det lurt å sjekke prosessen før du starter, slik at du vet hva som skjer med konto, skatt og oppsett dersom behovet endrer seg.
- Ikke velg bare etter kampanjer eller appdesign.
- Ikke ignorér små gebyrer bare fordi de ser beskjedne ut.
- Ikke forveksle stort utvalg med bedre løsning for deg.
- Ikke gjør plattformvalget mer endelig enn det er. Mange justerer senere.
Bruk heller energien på å velge noe forståelig og holde planen, enn på å finjustere alt fra start.
- Perfeksjonisme er en vanlig grunn til at sparing blir utsatt.
- En tydelig og brukbar løsning er ofte bedre enn en avansert løsning.
- Det viktigste er å unngå unødvendig dyr eller unødvendig tungvint sparing.
Hvis du er i tvil mellom to plattformer, er det ofte tryggere å velge den du forstår best. For mange småsparere er stabil gjennomføring mer verdt enn å jakte den mest spennende løsningen.
Hva kan du gjøre nå?
Når du har fått oversikt over fondplattformer, er neste steg vanligvis å sjekke praktiske valg rundt gjennomføring og skatt. Hold det enkelt: én neste handling er nok.
Kilder og hva de er brukt til
Denne siden bygger på offentlige og nøytrale kilder om fond, kostnader, investorinformasjon og skatt. Kildene er brukt til å kontrollere begreper og praktiske forhold, ikke til å kåre enkeltaktører.
- Finansportalen – brukt som nøytralt utgangspunkt når du vil sammenligne kostnader og vilkår for finansprodukter.
- Finanstilsynet: Fond og kollektive investeringer – brukt som bakgrunnskilde om fondsområdet og forhold småsparere bør være oppmerksomme på.
- Skatteetaten: Aksjesparekonto (ASK) – brukt når siden omtaler kontotype og hvorfor det er nyttig å sjekke hvilke løsninger som støttes.
- Skatteetaten: Aksjer og verdipapirer – brukt som generell skattekilde for investeringer.
Vanlige spørsmål
Hva betyr fondplattformer i praksis?
Det betyr ganske enkelt stedet du bruker for å kjøpe, eie og følge fondene dine. Plattformen påvirker hva du betaler, hvilke kontotyper du kan bruke, og hvor lett det er å sette opp og holde månedssparing.
Er banken min alltid et dårlig valg for fondssparing?
Nei. For mange kan banken være et godt valg hvis kostnadene er tydelige, fondutvalget dekker behovet og det er lett å sette opp sparingen. Et godt nok valg som du faktisk bruker stabilt, er ofte bedre enn en mer avansert løsning du ikke følger opp.
Må jeg ha ASK for å spare i fond?
Ikke alltid. Men hvis du vurderer aksjefond som del av langsiktig sparing, er ASK en kontotype mange vil se nærmere på. Det viktigste her er å sjekke om plattformen tilbyr kontoen du ønsker og å lese gjeldende regler hos Skatteetaten før du bestemmer deg.
Hvordan fungerer fondplattformer for vanlige folk som bare vil komme i gang?
Da er enkelhet ofte viktigst. Se etter tydelige kostnader, enkelt fast trekk og en rolig oversikt. Du trenger vanligvis ikke mange fond eller avanserte funksjoner for å komme godt i gang.
Hva er neste steg etter å ha lest om fondplattformer?
Neste steg er ofte å velge hvilke kriterier som betyr mest for deg, og deretter sjekke skatt og gjennomføring. Når det er tydelig, blir det lettere å velge en plattform uten å overtenke.