
Hvorfor er sparing viktig?
Sparing handler ikke først og fremst om å bli rik. Det handler om å få mer ro, flere valg og bedre motstandskraft når livet ikke går helt etter planen. Her får du en enkel forklaring, et konkret eksempel og noen naturlige neste steg.
- Sparing gir trygghet og kontroll, også når beløpene er små.
- En buffer kan gjøre det lettere å håndtere uventede utgifter uten å låne.
- Det er ofte lurt å se sparing, gjeld og mål i sammenheng.
Du trenger ikke starte stort. For mange er det viktigste første steget å skape litt avstand mellom det som kommer inn, og det som går ut.
Innhold
Kort fortalt: derfor betyr sparing noe
Sparing er viktig fordi det gir deg litt mer kontroll over det som ellers kan føles usikkert. Når du har penger satt til side, blir det lettere å håndtere en dyr måned, en uventet regning eller et mål du vil nå uten å måtte låne.
Det viktigste er ikke først hvor du sparer, men hvorfor. Sparing er ikke bare et tall på konto. Det er en måte å gjøre økonomien mindre sårbar på.
For noen betyr det en buffer. For andre betyr det å slippe å bruke kredittkort når vaskemaskinen ryker. Og for noen betyr det å kunne planlegge noe hyggelig eller viktig uten at hele måneden velter.
Sparing og gjeld
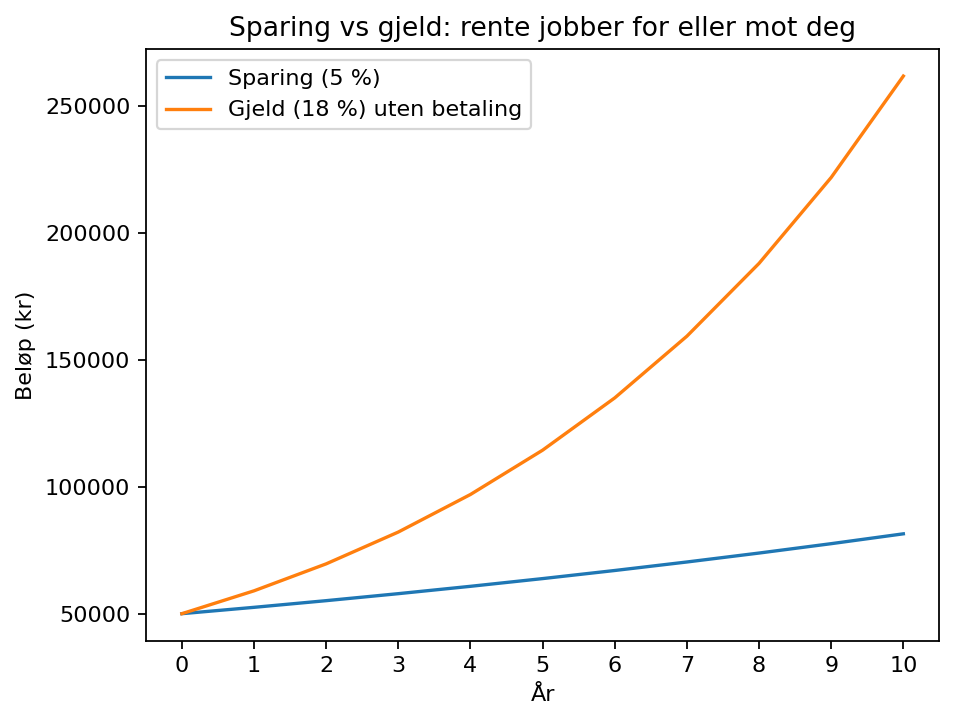
Poenget er enkelt: renter kan hjelpe deg når du bygger opp penger, men de kan også jobbe mot deg hvis du må låne dyrt for å dekke vanlige utgifter.
- Sparing kjøper deg tid når noe uventet skjer.
- Sparing gjør det lettere å ta valg uten hastverk.
- Sparing kan redusere behovet for dyr gjeld.
Du trenger ikke lage en perfekt plan i dag. Start med å finne ut hva du egentlig sparer for: trygghet, et konkret mål eller litt av begge deler.
Hva sparing gjør for deg i hverdagen
Den mest jordnære grunnen til å spare er at økonomien blir mer robust. Når alt går som vanlig, merker du kanskje ikke så mye til det. Men den dagen noe blir dyrere enn planlagt, merker du forskjellen raskt.
En liten oppsparing kan gjøre at en uventet utgift forblir en utgift, og ikke blir starten på et større problem. Det er ofte her sparing har størst verdi i vanlig hverdagsøkonomi.
Tenk deg at bilen må repareres, eller at du får en høy strømregning i en allerede presset måned. Har du litt satt til side, kan du løse situasjonen roligere. Uten sparing kan det ende med delbetaling, kreditt eller at andre planer må avlyses.
Sparing gir også valgfrihet. Du får litt større rom til å si ja til noe viktig, eller nei til en dårlig løsning. Derfor oppleves sparing ofte mindre som å være flink med penger, og mer som å skape pust i økonomien.
- Du blir mindre sårbar for små og store overraskelser.
- Du får mer ro i valg som ellers måtte tas under press.
- Du bygger trygghet lenge før du bygger en stor formue.
Sparing trenger ikke være imponerende for å være nyttig. Det viktigste er at pengene faktisk står klare når du trenger dem.
Sparing, gjeld og renter: hva bør komme først?
Når folk spør hvorfor sparing er viktig, kommer de ofte raskt inn på gjeld. Det er naturlig. Hvis du både vil spare og betale ned, kan det føles som om alt konkurrerer om de samme kronene.
En enkel måte å tenke på er dette: dyr gjeld trekker økonomien bakover, mens sparing kan hjelpe deg framover. Derfor vil mange ha mest igjen for å stoppe dyr rentebelastning først, samtidig som de prøver å ha litt sikkerhet tilgjengelig.
Hvis hver uventede utgift må løses med lån, blir økonomien fort dyrere. Har du en liten reserve, kan du oftere bruke egne penger i stedet for å leie penger av andre.
Det betyr ikke at alt må gå til enten sparing eller nedbetaling. For mange fungerer en mellomløsning best: bygg litt trygghet, få kontroll på den dyreste gjelden og fortsett derfra med en plan du kan leve med.
Inflasjon og kjøpekraft
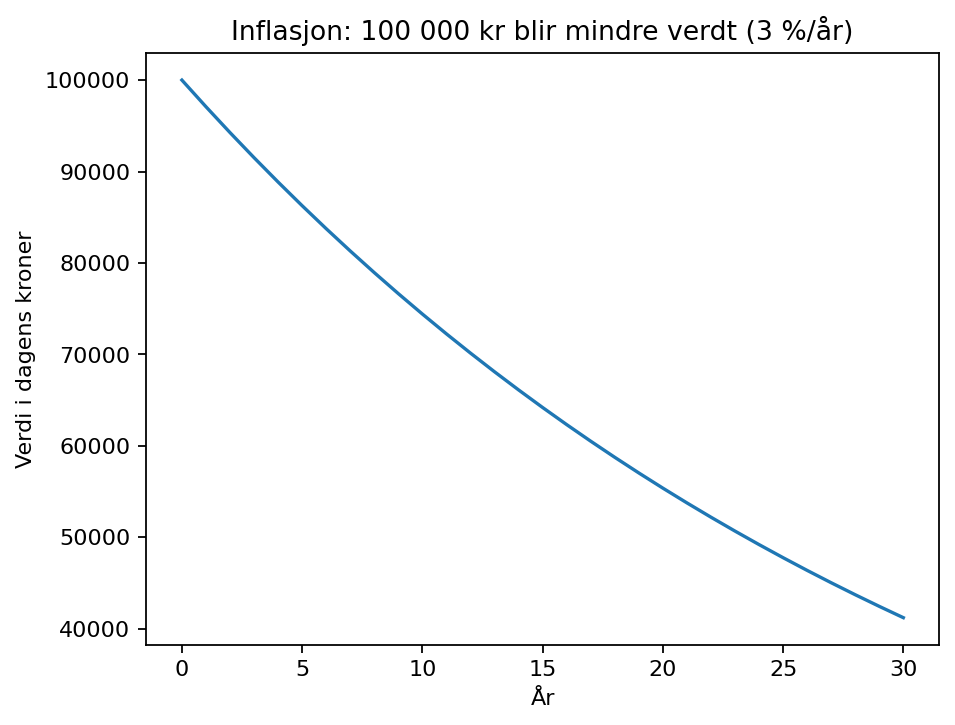
Når prisene stiger over tid, kjøper de samme pengene mindre enn før. Derfor er sparing også en måte å ta framtidige behov på alvor, ikke bare dagens.
- Dyr gjeld gjør det vanskeligere å komme videre fordi renter spiser av framtidige valg.
- En liten reserve kan hindre at nye utgifter blir ny gjeld.
- Inflasjon gjør det lurt å tenke litt framover, ikke bare til neste lønning.
Se på inntekter, faste kostnader og små månedlige beløp du faktisk kan holde over tid. En plan som er enkel nok til å følges, slår en perfekt plan som aldri blir brukt.
Slik fungerer sparing i praksis
For de fleste starter sparing ikke med store summer, men med rytme. Det kan være et fast beløp rett etter lønn, avrunding av kjøp eller at du bestemmer deg for ett konkret mål først.
I praksis virker sparing fordi små beslutninger gjentas. Du trenger ikke redde hele økonomien på én måned. Du trenger bare å gjøre neste måned litt enklere enn den forrige.
En person som setter av 300 kroner i måneden får ikke en dramatisk endring med én gang. Men etter noen måneder kan det være nok til å tåle små overraskelser. Etter hvert kan samme vane brukes til ferie, egenkapital eller andre mål.
Det er her sparing ofte blir motiverende: ikke fordi beløpet er stort, men fordi du merker at økonomien blir mindre skjør. Små summer kan være nok til å bygge gode vaner og en tydeligere retning.
- Start med et beløp som faktisk lar seg gjennomføre.
- Knytt sparingen til et tydelig formål.
- Gjør sparingen regelmessig, så slipper du å ta samme valg hele tiden.
- Vet du om du først trenger trygghet, målrettet sparing eller begge deler?
- Har du sett på om dyr gjeld bør ned samtidig?
- Har du valgt et sparebeløp som er realistisk også i en vanlig måned?
Vanlige feil når du skal komme i gang
En vanlig feil er å tro at sparing ikke teller før beløpet er høyt. Det gjør at mange venter for lenge. En annen feil er å spare uten å vite hvorfor, for da er det lettere å bruke pengene opp igjen.
Noen lar også alt fokus gå til langsiktige mål, selv om økonomien fortsatt er sårbar på kort sikt. Da kan én uventet utgift rive ned planen før den rekker å feste seg.
Det motsatte skjer også: at man bare lar penger bli stående på konto uten å ha tenkt gjennom hva de skal dekke. Målet er ikke å samle penger for pengenes skyld, men å bruke sparing til å gjøre livet litt mer forutsigbart.
- Du venter på bedre tid i stedet for å starte smått.
- Du sparer uten tydelig formål.
- Du overser sammenhengen mellom buffer, gjeld og framtidige mål.
Hvis økonomien allerede er presset, er ikke målet å spare mest mulig fortest mulig. Målet er å finne en rytme som gir mer kontroll uten at resten av hverdagen kollapser.
Slik kommer du videre
Når du forstår hvorfor sparing betyr noe, blir neste spørsmål ofte hva som passer best nå. Velg det neste steget som faktisk hjelper deg videre.
Gå til sparing
Få oversikt over temaene i riktig rekkefølge og velg det som passer best akkurat nå.
VerktøySe verktøy for sparing
Bruk et enkelt verktøy når du vil gjøre sparing mer konkret i tall, valg og neste steg.
Relatert guideLes om BSU for barn
Se et mer konkret eksempel på målrettet sparing hvis du vil utforske hvordan sparing kan knyttes til et tydelig formål.
Kilder og trygghet
Denne siden bygger på offentlige og nøytrale kilder om inflasjon, husholdningsøkonomi, renter og forbrukerrettet informasjon om sparing.
- Norges Bank – Hva er inflasjon? – forklarer hva inflasjon er og hvordan prisvekst påvirker pengenes verdi over tid.
- SSB – Husholdningenes kjøpekraft økte for andre år på rad – viser utvikling i husholdningenes inntekter, forbruk og sparerate.
- Finansportalen – Bank og sparing på konto – gir nøytral oversikt over sparekontoer, renter og banktjenester for forbrukere.
- Finanstilsynet – Spørsmål om lån, renter og andre kundeforhold – gir forbrukerrettet informasjon om renter, bankforhold og økonomiske valg.
Vanlige spørsmål om sparing
Hvorfor er sparing viktig i praksis?
Sparing gjør økonomien mindre sårbar. Når du har litt penger i reserve, blir det lettere å håndtere uventede utgifter og nå mål uten å måtte låne.
Må jeg spare mye for at det skal hjelpe?
Nei. Små beløp kan også ha stor verdi fordi de gir deg mer handlingsrom. Det viktigste er at sparingen er realistisk og faktisk blir gjennomført.
Bør jeg spare eller betale ned gjeld først?
Det kommer an på hvilken gjeld du har og hvor presset økonomien er. Mange trenger både litt buffer og en plan for å redusere dyr gjeld, slik at nye utgifter ikke blir til nye renter.
Hva er et naturlig neste steg?
Et godt neste steg er å velge retning: trenger du først mer trygghet i hverdagen, et tydelig sparemål eller hjelp til å regne på hva som er realistisk for deg.