Lage budsjett
Et budsjett er en rolig plan for hva pengene dine skal gjøre før de forsvinner i hverdagen. Her får du en enkel forklaring, et realistisk eksempel, et lite verktøy og tydelige neste steg til budsjettmal, kontostruktur og buffer.
- Start med inntekt etter skatt, faste utgifter og ujevne kostnader før du finjusterer småpostene.
- Et budsjett trenger ikke være perfekt. Det må bare være realistisk nok til at du faktisk følger det.
- Bruk en enkel budsjettmal først, og bygg videre med kontostruktur og buffer når grunnlaget er på plass.
Du får et enkelt system for å komme i gang. Dette er generell informasjon, ikke personlig økonomisk rådgivning. Målet er mer oversikt, mindre stress og et budsjett du faktisk kan leve med.
Innhold
Slik lager du et budsjett steg for steg uten å gjøre det komplisert
Et budsjett er ikke en streng fasit for hvordan du skal leve. Det er en enkel plan for hva pengene dine skal gjøre før hverdagen tar over. For de fleste er målet ikke å styre hver krone perfekt, men å få nok oversikt til å betale det som må betales, ha litt rom i hverdagen og bygge mer trygghet over tid.
Den roligste måten å komme i gang på er å starte med tre spørsmål: Hvor mye kommer inn etter skatt? Hva må betales uansett? Og hva ønsker du at pengene også skal gi deg, for eksempel en buffer, mindre stress eller mer forutsigbarhet? Når du har svar på det, er du mye nærmere et budsjett som faktisk blir brukt.
50/30/20 budsjett
Hvis du synes budsjetter høres tungt ut, er det ofte fordi budsjett blir blandet sammen med kontroll. I praksis fungerer budsjett best når det er kort, realistisk og lett å justere. Du trenger ikke mange kategorier. Du trenger bare et system som gjør det enklere å ta vanlige valg i en vanlig måned.
Det er også derfor mange lykkes bedre når de slutter å spørre «hvor lite kan jeg bruke?» og heller spør «hva trenger måneden min for å fungere?». Når budsjettet bygges rundt virkeligheten din, er det mye lettere å holde fast i det også i måneder som er litt dyrere eller mer kaotiske enn planlagt.
- Et budsjett skal gi retning, ikke dårlig samvittighet.
- Tre hovedspørsmål er nok for å komme i gang: inn, ut og hva du vil oppnå.
- En enkel modell er som regel bedre enn en avansert plan du ikke følger.
Åpne nettbanken og skriv opp tre tall: inntekt etter skatt, faste utgifter og et grovt anslag for hverdagsliv. Det holder for å lage første versjon.
Finn tallene som faktisk styrer måneden
Start med tallene som påvirker økonomien mest. Du trenger ikke en lang regneøvelse før du kan begynne. Et ærlig anslag er nok til å lage første versjon.
Begynn her:
- Inntekt etter skatt: bruk det som faktisk kommer inn på konto i en vanlig måned.
- Faste utgifter: husleie eller lån, strøm, mobil, nett, forsikringer, barnehage, faste transportkostnader og andre trekk som kommer uansett.
- Variable utgifter: mat, småkjøp, klær, transport, fritid og annet som svinger fra uke til uke.
- Ujevne utgifter: gaver, ferie, tannlege, service, egenandeler, årsregninger og andre ting som ikke kommer hver måned, men som likevel kommer.
Se gjerne på de siste 30–60 dagene i nettbanken. Målet er ikke å sortere alt perfekt, men å se mønsteret. Ofte holder det å bruke noen få hovedkategorier: må betales, hverdagsliv, ujevne utgifter og buffer/sparing.
Er du usikker på om mat- og forbruksanslagene dine er realistiske, kan du bruke SIFOs referansebudsjett som en nøytral sjekk. Det kan være nyttig når du står helt i starten og ikke vet om budsjettet ditt er for stramt eller for romslig.
Dette er også stedet der mange oppdager hvorfor budsjettet føltes vanskelig før. Problemet er ofte ikke manglende viljestyrke. Det er at ujevne utgifter har blitt glemt, eller at faste trekk har spist mer av måneden enn du trodde.
Hvis dette er første gang du lager budsjett, kan du også bruke en enkel «diverse»-post. Den samler småting du ennå ikke vet hvor du skal plassere. Etter noen uker ser du ofte tydeligere hva som faktisk hører sammen, og da kan du dele opp hvis du har behov. I starten er det viktigere å få oversikt enn å ha en perfekt kategori for alt.
Et annet godt grep er å skille mellom en vanlig måned og en dyr måned. En vanlig måned viser hva økonomien din tåler til vanlig. En dyr måned minner deg om at bilservice, gaver, tannlege eller ferie ikke er tegn på at budsjettet har feilet. Det er bare kostnader som må få plass et sted. Når du ser den forskjellen tydelig, blir det lettere å lage et oppsett som ikke sprekker hver gang noe ekstra dukker opp.
- Du trenger ikke full kontroll på alle småkjøp før du kan begynne.
- Skille mellom faste, variable og ujevne utgifter gjør budsjettet mye lettere å forstå.
- Se etter mønster i nettbanken, ikke perfeksjon i kategoriene.
Det som ofte ser ut som «uforutsette» utgifter, er bare utgifter som kommer sjeldnere. Når de får plass i budsjettet, blir økonomien roligere.
Test et første utkast i en enkel budsjettmal
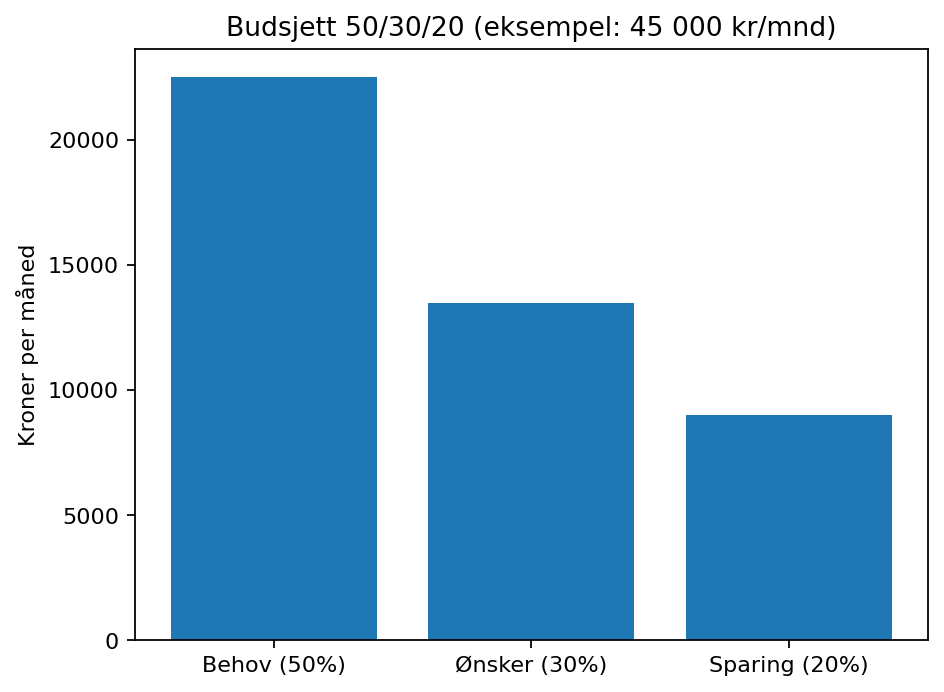
Når du har et grovt bilde av måneden, kan du lage første utkast. Her er det smart å holde det enkelt. Mange liker å bruke 50/30/20 som støtte: omtrent halvparten til det som må betales, en del til hverdagsliv og en del til sparing eller buffer. Andre trenger en annen fordeling. Det viktige er ikke hvilken modell du velger, men at den passer livet ditt.
Et godt første budsjett tar høyde for regninger, legger inn litt til ujevne kostnader og setter av et beløp til buffer eller sparing som er realistisk nok til at du faktisk følger det.
Enkel budsjettmal
Fyll inn omtrentlige tall. Dette lille verktøyet er laget for å teste første utkast før du går videre til den fullstendige budsjettmalen.
Dette er ikke ment å erstatte et fullverdig verktøy. Tanken er bare at du skal kunne teste om førsteutkastet ditt virker mulig å leve med. Når tallene kjennes omtrent riktige, er det mye enklere å gå videre til en mer detaljert mal.
Når du setter opp førsteutkastet, er det lurt å velge få kategorier og tydelige navn. «Må betales» og «hverdagsliv» er ofte bedre enn femten småposter du ikke orker å følge opp. Mange liker også å ha en egen linje for «ujevne utgifter», nettopp fordi det gjør budsjettet mindre sårbart. Da blir ikke hele måneden ødelagt bare fordi forsikringen kom denne gangen og ikke forrige.
Det er også helt lov å starte litt snilt. Hvis du vet at matposten din ofte blir høyere enn du håper, er det bedre å legge inn et realistisk tall enn å skrive et tall som bare ser fint ut. Et budsjett skal hjelpe deg i praksis. Derfor er det ofte smartere å bygge inn litt luft enn å planlegge som om alle uker blir perfekte.
- Bruk en enkel modell som støtte, men tilpass den til livet ditt.
- Sett av litt til buffer eller sparing, men ikke så mye at budsjettet sprekker med én gang.
- Test førsteutkastet før du går videre til en mer detaljert mal.
Når tallene virker omtrent realistiske, bruk den fullstendige budsjettmalen for å rydde opp i flere kategorier og få et mer presist oppsett.
Gjør budsjettet lett å følge i praksis
Et budsjett blir nyttig først når det er lett å følge. Derfor er det smart å gjøre de variable kostnadene mer konkrete i hverdagen. I stedet for bare å tenke «jeg har 9 000 igjen denne måneden», kan du dele det om til et ukesbeløp. Da blir det enklere å justere underveis uten at hele budsjettet føles ødelagt.
Eksempel på et enkelt og realistisk budsjett:
- Inntekt etter skatt: 28 000 kr
- Faste utgifter: 15 500 kr
- Avsetning til ujevne utgifter: 1 000 kr
- Buffer eller sparing: 1 000 kr
- Igjen til hverdagsliv: 10 500 kr
Det er ikke et perfekt budsjett. Det er et budsjett som kan brukes. Og det er langt viktigere. Når du ser tallene slik, blir det også lettere å svare på det viktigste spørsmålet: Har jeg nok rom til vanlige dager, eller må jeg justere én post før måneden starter?
Kontostruktur-kart
Herfra fordeler du videre med en gang lønna kommer.
Faste utgifter og trekk som må gå uansett.
Mat, småkjøp, transport og annet hverdagsforbruk.
Eget sted for trygghet, ikke noe som blir igjen tilfeldig.
Et enkelt kontooppsett gjør budsjettet lettere å følge. Du trenger ikke mange kontoer. Du trenger bare nok struktur til at pengene får tydelige jobber.
Dette er også grunnen til at mange får bedre kontroll når de kombinerer budsjett med en enkel kontostruktur. Du trenger ikke gjøre det avansert. En regningskonto, en brukskonto og en konto for buffer eller mål er nok for mange. Når pengene fordeles tidlig, blir det mindre fristende å bruke av det som egentlig skulle gå til regninger eller trygghet.
Har du variabel inntekt, er samme prinsipp nyttig. Da kan du lage et basebudsjett ut fra et forsiktig nivå, og bruke ekstra inntekter som en bonus til buffer, ujevne utgifter eller mål. Bor dere to sammen, hjelper det ofte å bli enige om hva som er felles, hvordan dere deler, og når dere tar en kort ukentlig eller månedlig sjekk.
Den enkleste oppfølgingen er ofte en kort fast rutine. Se over hva som er trukket siden sist, hva som gjenstår til neste lønning og om én post trenger justering. Mange klarer dette på under ti minutter når budsjettet er enkelt. Det er sjelden nødvendig å sjekke hver dag. For de fleste holder det lenge med én liten gjennomgang i uka.
Får du lønn hver 14. dag eller har inntekter som varierer, kan du bruke samme prinsipp i kortere perioder. Fordel det som må betales først, sett av til buffer så tidlig du kan, og bruk resten som ramme fram til neste innbetaling. Da slipper du å budsjettere ut fra et optimistisk snitt som bare gjelder de beste månedene.
- Et ukesbeløp er ofte lettere å styre enn ett stort månedstall.
- En enkel kontostruktur gjør at pengene får tydelige jobber.
- Brukbare budsjetter gir mer ro enn perfekte budsjetter som aldri følges.
- Del månedsbeløpet til hverdagsliv på 4,3 for å få et ukesbeløp.
- Vurder om en egen regningskonto vil gjøre oppfølgingen enklere.
- Legg inn fast overføring til buffer samme dag som lønna kommer.
- Bestem én fast dag i uka for en kort budsjett-sjekk på 5–10 minutter.
Vanlige feil, justeringer og når du bør søke hjelp
Det vanligste problemet med budsjett er ikke at folk gjør for lite. Det er at de prøver å gjøre for mye på en gang. Et budsjett som er altfor detaljert, altfor stramt eller fullt av gode intensjoner holder sjelden lenge.
- For mange kategorier: Jo flere små poster du lager, desto mer energi krever systemet.
- Ujevne utgifter blir glemt: Da ser måneden billig ut helt til tannlegen, bursdager eller årsregninger dukker opp.
- Sparing settes for høyt: Da må du låne fra deg selv allerede i uke to, og budsjettet føles som et nederlag.
- Én dyr måned tolkes som fiasko: Noen måneder er bare dyrere. Det betyr ikke at hele opplegget er mislykket.
Den roligste justeringen er ofte å endre én ting etter 2–4 uker. Kanskje matposten var satt for lavt. Kanskje du trenger større avsetning til ujevne utgifter. Kanskje sparingen må ned litt i starten for at systemet skal bli mulig å leve med. Det er ikke et tegn på svakhet. Det er bare slik budsjett blir realistisk.
Hvis du opplever at regninger blir liggende, at budsjettet går i minus hver måned, eller at du mister oversikten over gjeld og kreditt, er det smart å søke hjelp tidlig. NAV tilbyr gratis råd om økonomi og gjeld. Tidlig hjelp er ofte mye lettere enn å rydde opp når problemene har vokst.
Det viktigste til slutt er dette: Målet med økonomi er ikke å ha mest mulig penger. Målet er å ha nok kontroll til å leve livet du ønsker. Et budsjett er bare et verktøy for å komme dit.
Det er også verdt å være snill med seg selv mens du justerer. Budsjett blir ofte ekstra vanskelig når økonomien allerede kjennes tung. Da er det lett å tolke hvert avvik som et personlig nederlag. Men et budsjett er i bunn og grunn bare informasjon. Det viser hva situasjonen din trenger, og det gir deg et bedre grunnlag for neste valg.
For noen handler neste steg om å rydde i abonnement, forsikringer eller andre faste trekk. For andre handler det mer om å få kontroll på regninger, samle oversikt over gjeld eller be om hjelp tidlig. Begge deler er en del av samme arbeid: å gjøre økonomien litt mindre uforutsigbar og litt mer håndterlig.
- Juster én ting av gangen etter 2–4 uker.
- Glemte ujevne utgifter er en vanligere feil enn for høyt forbruk på småting.
- Be om hjelp tidlig hvis regninger og gjeld begynner å ta over styringen.
Et budsjett må over tid gå i null eller pluss. Hvis det jevnlig går i minus, er ikke løsningen mer viljestyrke alene. Da må tallene, rammene eller situasjonen justeres.
Hva passer best nå?
Velg det neste steget som gjør budsjettet lettere å bruke i virkeligheten. Hold deg til én retning av gangen.
Se hele budsjetthuben
Få oversikt over rekkefølge, søstersider og verktøy i budsjettsporet.
StartpunktFinn riktig første steg
Passer deg som vil se hele økonomien i riktig rekkefølge før du går videre.
SøstersideGjør budsjettet lettere med kontostruktur
Se hvordan en enkel kontostruktur kan gjøre oppfølgingen mindre stressende.
SøstersideBygg bufferkonto steg for steg
Når budsjettet fungerer, er buffer ofte det mest nyttige neste trekket.
VerktøyGå videre til budsjettmalen
Bruk tallene dine i en mer detaljert mal når du er klar for neste nivå.
Kilder og nyttige lenker
Denne guiden bygger på nøytrale og offentlige kilder som kan hjelpe deg videre når du vil kontrollere tall, få råd eller jobbe mer konkret med budsjettet ditt.
- SIFOs referansebudsjett – kalkulator – nyttig når du vil sjekke om anslagene dine for vanlige forbruksutgifter er realistiske.
- NAV: Trenger rådgivning om økonomi og gjeld – gratis offentlig hjelp hvis budsjettet ikke går opp, eller du trenger råd tidlig.
- Forbrukerrådet / Finansportalen: Veien ut av betalingsproblemer – praktiske råd om å få oversikt, lage budsjett og ta tak i regninger.
- Finansportalen: Budsjett per måned – enkel nøytral mal som kan brukes som supplement når du vil jobbe videre i regneark.
Vanlige spørsmål om å lage budsjett
Hva betyr det å lage budsjett i praksis?
I praksis betyr det å gi pengene dine en enkel plan før måneden går. Du skriver opp hva som kommer inn, hva som må ut, hva som bør settes av til ujevne utgifter og hva du ønsker å bruke på hverdagsliv. Målet er oversikt og ro, ikke perfeksjon.
Må jeg føre hver krone for at budsjettet skal fungere?
Nei. Mange kommer langt med å være nøyaktige på faste utgifter og grovt riktige på variable utgifter. Budsjettet fungerer ofte best når det er enkelt nok til å bli brukt, ikke så detaljert at det blir et prosjekt.
Hva gjør jeg hvis budsjettet går i minus?
Da er det lurt å stoppe opp og se på de store postene først. Har du glemt ujevne utgifter, satt sparingen for høyt eller undervurdert hverdagskostnadene? Går budsjettet fortsatt i minus over tid, bør du søke hjelp tidlig, for eksempel hos NAVs økonomi- og gjeldsrådgivning.
Hvordan fungerer det å lage budsjett når vi er to eller flere?
Start med å bli enige om hva som er felles, hvordan utgiftene skal deles og når dere følger opp. Mange klarer seg fint med en felles regningskonto, en enkel fordeling av faste utgifter og en kort fast økonomisamtale en gang i måneden.
Hva er neste steg etter at jeg har lest denne guiden?
Det beste neste steget er som regel å teste tallene dine i en enkel mal og følge dem opp i 2–4 uker. Deretter kan du justere én ting av gangen. Mange går videre til kontostruktur eller bufferkonto når første budsjett er på plass.