
Bufferkonto
Her får du en enkel forklaring på hvordan en bufferkonto fungerer, hvor stor den kan være i praksis, og hvordan du bygger et sikkerhetsnett som passer hverdagen din.
- En bufferkonto er penger du holder lett tilgjengelig til uforutsette utgifter.
- Det finnes ikke ett perfekt tall for alle. Det er ofte mer nyttig å tenke i nødvendige månedlige utgifter enn i et tilfeldig beløp.
- Den beste bufferen er som regel den du faktisk klarer å bygge og fylle opp igjen over tid.
Målet er ikke å ha mest mulig penger stående urørt. Målet er å ha nok ro og kontroll til å møte vanlige overraskelser uten å måtte ta dårlige valg i panikk.
Innhold
Hva er en bufferkonto, og hva får du hjelp til her?
En bufferkonto er penger du holder lett tilgjengelig til utgifter du ikke planla. Det kan være en dyr strømregning, en tannlegeregning, en ødelagt mobil eller en bil som plutselig må på verksted. Poenget er ikke å treffe et perfekt tall. Poenget er å slippe at vanlige overraskelser blir til dyr kreditt eller unødvendig stress.
Det finnes ikke én offentlig fasit som passer alle. Derfor er det mer nyttig å tenke i nødvendige månedlige utgifter enn i et tilfeldig beløp. Da blir bufferen koblet til livet du faktisk lever.
Det betyr i praksis: start der du er, ikke der du tror du burde vært. En liten buffer kan gjøre stor forskjell lenge før økonomien føles «på stell».
- Buffer er for uforutsette utgifter, ikke for alt du ønsker deg senere.
- Start med et nivå som gjør hverdagen tryggere, ikke med et mål som føles umulig.
- Tenk i måneder med nødvendige utgifter når du skal finne et passende nivå.
Finn summen av de nødvendige utgiftene dine for én vanlig måned. Det gir deg et mye bedre utgangspunkt enn å gjette. Trenger du et rolig startpunkt for oversikt, kan du begynne med Start her.
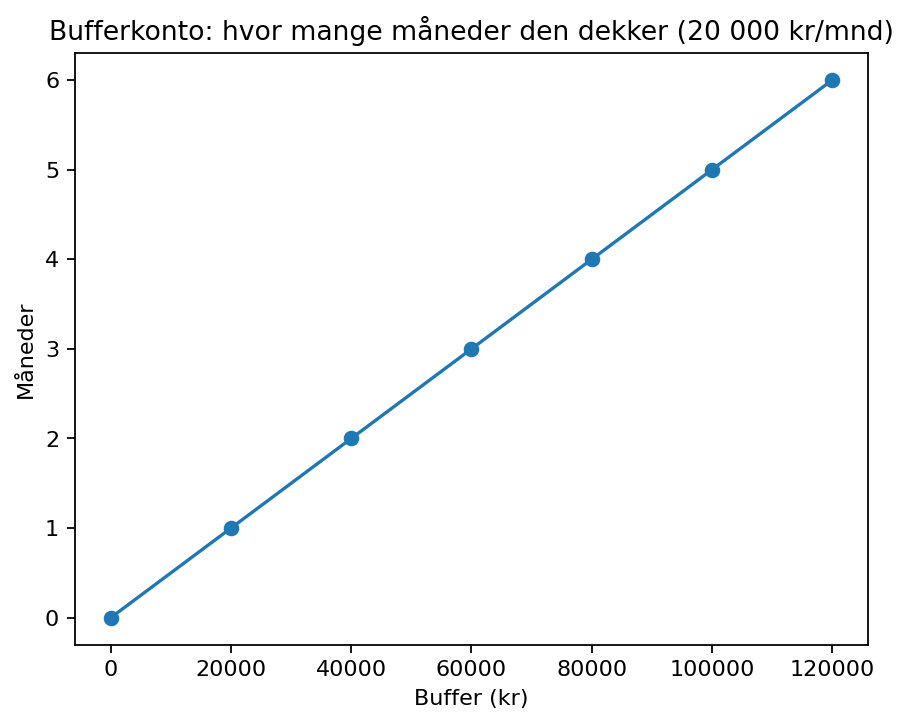
Buffer måles ofte best i måneder
Denne illustrasjonen viser en enkel tommelfingerregel: Det er ofte mer nyttig å tenke på hvor lenge bufferen kan dekke nødvendige utgifter enn å låse seg til ett bestemt beløp.
Hvor stor bufferkonto bør man ha?
Det enkleste svaret er at en buffer bør være stor nok til å håndtere de smellene som oftest treffer deg. For mange er det mer realistisk å bygge i nivåer enn å hoppe rett til et stort mål.
- Første nivå: nok til at en vanlig uforutsett regning ikke velter måneden.
- Neste nivå: rundt én måned med nødvendige utgifter kan gi merkbart mer ro.
- Roligere nivå: 2–3 måneder kan passe for mange husholdninger som vil tåle mer enn ett avvik.
- Mer robust nivå: flere måneder kan være aktuelt hvis inntekten varierer mye, du har barn, eier bil eller vet at økonomien tåler overraskelser dårlig.
Nødvendige utgifter er gjerne bolig, mat, strøm, transport, forsikring, barnehage og andre regninger du må betale selv i en stram måned. Ferier, gaver og planlagte kjøp hører vanligvis ikke hjemme i selve bufferen.
Dette betyr i praksis: velg ett nivå som kjennes overkommelig nå, og la bufferen vokse i etapper i stedet for å bli et evig prosjekt du aldri føler at du mestrer.
- Bygg i nivåer i stedet for å jakte på ett «riktig» tall.
- Bruk nødvendige utgifter som målestokk.
- Velg større buffer bare hvis hverdagen din faktisk trenger det.
Når målet føles overkommelig, er det mye lettere å holde vanen. For de fleste hjelper det mer å spare litt jevnt enn å prøve å være perfekt i tre måneder og så stoppe helt.
Hvordan fungerer bufferkonto i praksis?
En bufferkonto er en egen konto for uforutsette utgifter, ikke en konto for alt du kanskje trenger senere. Den bør være enkel å komme til, men adskilt fra brukskontoen din så pengene ikke glir ut i vanlig forbruk.
- Ha bufferen på en konto med lav risiko og rask tilgang.
- Gi kontoen et tydelig navn, for eksempel «Buffer» eller «Trygghet».
- Sett opp et fast trekk rett etter lønning, selv om beløpet er lite.
- Fyll opp igjen etter bruk, i stedet for å tenke at du er «tilbake på null».
Skal du velge konto, er det lurt å sammenligne vilkår rolig. På Finansportalen kan du se og sammenligne sparekontoer uten å måtte starte hos en bestemt bank.
Bruk minitoolen som en enkel start. Den erstatter ikke hovedverktøyet, men gjør det lettere å se hva som faktisk er mulig i hverdagen.
Dette betyr i praksis: buffer fungerer best når kontoen er enkel, regelen er tydelig, og du ikke forventer at den skal løse alt på én gang.
- Ha en egen konto for buffer.
- Gjør sparingen automatisk så langt det går.
- Bruk bufferen til uforutsett, og fyll opp igjen etterpå.
Sett opp et lite fast trekk i dag. Trenger du mer oversikt for å finne beløpet, kan du lese guiden om å lage budsjett eller bygge en enkel vane med rutiner som gjør økonomien lettere å følge.
Eksempel: slik kan du tenke i hverdagen
Et enkelt eksempel kan gjøre det lettere å se hva dette betyr i praksis. Tenk deg at du har nødvendige utgifter på 20 000 kroner i måneden. Da kan ett arbeidsmål være å bygge opp én måned først, og heller bestemme senere om du vil videre mot to eller tre måneder.
Et annet eksempel: Hvis økonomien er stram nå, kan det være nok å starte med et mindre sikkerhetsnett som dekker de vanligste overraskelsene. Da får du trening i vanen og rom til å justere, i stedet for å gi opp fordi sluttmålet føles for stort.
For mange fungerer buffer best når den kombineres med en enkel plan for faste regninger og litt oversikt over hva som faktisk er nødvendig hver måned. Da blir det også lettere å se forskjellen på buffer, sparemål og planlagte utgifter.
Dette betyr i praksis: målet ditt trenger ikke imponere noen. Det trenger bare å hjelpe deg neste gang livet ikke går helt etter planen.
- Det er hverdagen din, ikke andres mål, som bør styre størrelsen.
- En mindre buffer kan være riktig første steg når økonomien er stram.
- Buffer blir tydeligere når du skiller den fra andre sparemål.
- Jeg vet omtrent hva mine nødvendige utgifter er per måned.
- Jeg har skilt buffer fra ferie, gaver og andre planlagte kjøp.
- Jeg har valgt et første nivå som jeg faktisk tror jeg kan nå.
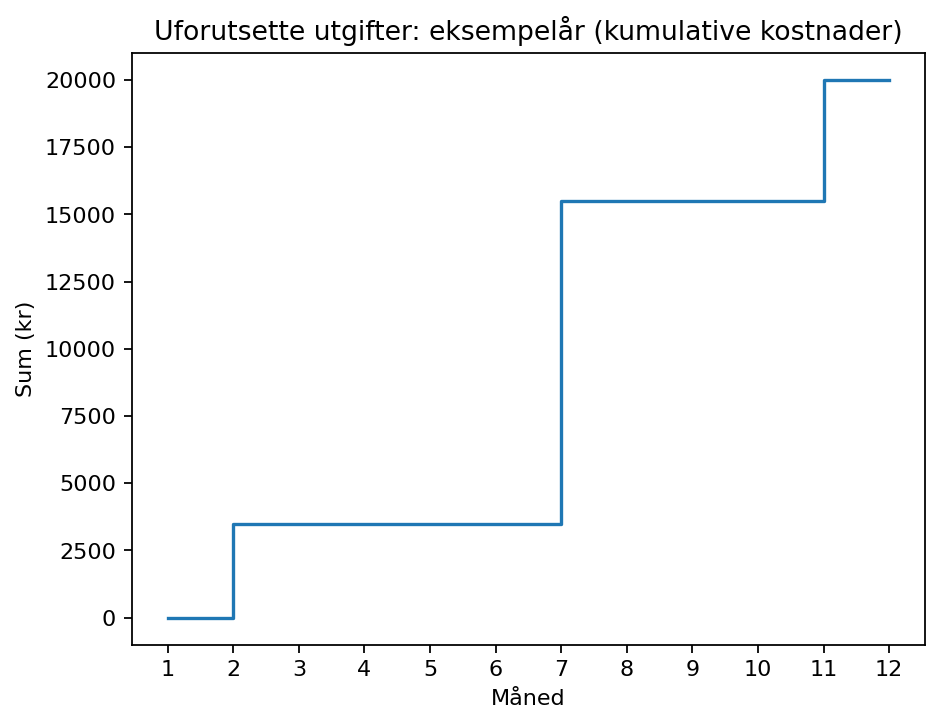
Hvorfor uforutsette utgifter treffer så hardt
Poenget med buffer er ikke at livet blir forutsigbart. Poenget er at økonomien din blir mer robust når det uforutsette først skjer.
Vanlige feil og viktig å vite
De vanligste feilene handler sjelden om motivasjon. De handler oftere om at bufferen får feil jobb.
- Du sparer altfor ambisiøst. Da ryker vanen fort når en vanlig måned blir dyrere enn du trodde.
- Du blander buffer og brukspenger. Da blir det uklart hva kontoen egentlig er til.
- Du bruker bufferen på planlagte kjøp. Ferie, julegaver og service bør helst ha egne små potter eller egne sparemål.
- Du investerer pengene som skal være buffer. Buffer skal først og fremst være tilgjengelig når du trenger den.
- Du fyller ikke opp igjen etter bruk. Da forsvinner tryggheten gradvis uten at du merker det.
Viktig å vite: en bufferkonto løser ikke et budsjett som ikke går opp. Den kjøper deg tid og ro. Derfor er det ofte smart å kombinere buffer med faste rutiner og en enkel plan for månedlige utgifter.
Dette betyr i praksis: når du vet hva bufferen skal brukes til, blir det også lettere å beskytte den.
- Buffer skal gjøre økonomien roligere, ikke mer komplisert.
- Det er bedre med en enkel bufferregel enn med et avansert opplegg du ikke følger.
- Når bufferen har en tydelig jobb, blir den lettere å beskytte.
Hvis du stadig må bruke bufferen til vanlige regninger, er det ofte et signal om at du trenger mer oversikt i måneden – ikke bare en større buffer. Da kan det hjelpe å rydde i faste utgifter og lage et enklere system.
Hva kan du gjøre nå?
Når du har forstått hvordan bufferkonto fungerer, er neste steg ofte å gjøre den konkret. Velg det som hjelper mest først.
Se hele oversikten om sparing
Få oversikt over guider og neste steg som hører sammen med buffer og annen sparing.
VidereGjør målet ditt mer konkret
Bruk sparemål når du vil skille buffer fra andre ting du sparer til.
VidereLag et enkelt budsjett
Få oversikt over hva som er nødvendig hver måned før du bestemmer hvor stor buffer du trenger.
VidereBygg rolige rutiner
Små faste grep gjør det lettere å holde bufferen i live over tid.
VerktøyRegn på hvor mye du må spare
Bruk hovedkalkulatoren når du vil teste flere beløp og tidslinjer enn minitoolen viser.
Kilder og nyttige steder å sjekke
Denne siden er skrevet som en praktisk guide. Når du vil dobbeltsjekke råd, vilkår eller bakgrunn, er det lurt å starte med offentlige eller nøytrale kilder.
- Forbrukerrådet – råd og veiledning om privatøkonomi og forbrukerrettigheter.
- Finansportalen – nøytral sammenligning av blant annet sparekontoer og andre finansprodukter.
- SSB – statistikk som kan gi nyttig bakgrunn om husholdningsøkonomi og kostnader.
- Norges Bank – bakgrunn om rente og økonomiske forhold som påvirker hverdagsøkonomien.
Ofte stilte spørsmål om bufferkonto
Hva betyr bufferkonto i praksis?
I praksis betyr det at du har penger stående til utgifter du ikke planla, slik at du slipper å bruke kreditt eller tømme brukskontoen når noe uventet skjer. Bufferten er først og fremst et sikkerhetsnett, ikke et prosjekt som skal se imponerende ut.
Hvor bør bufferkontoen stå?
For de fleste er det mest praktisk at bufferen står på en egen konto med lav risiko og rask tilgang. Den bør være enkel å bruke når du trenger den, men adskilt nok til at den ikke blandes med vanlige hverdagskjøp.
Skal jeg bygge buffer før jeg sparer til andre mål?
Ofte er svaret ja, i hvert fall til et første nivå. En liten buffer gjør det lettere å holde andre planer i gang fordi uforutsette utgifter ikke river opp alt med én gang. Etter det kan du bygge buffer og andre mål mer parallelt.
Hvordan fungerer bufferkonto for vanlige folk med ujevn økonomi?
Jo mer ujevn inntekten din er, desto mer verdifull blir ofte bufferen. Da kan det være ekstra nyttig å tenke i måneder med nødvendige utgifter og bygge i etapper, i stedet for å jage ett stort mål med én gang.
Hva er neste steg etter å ha lest om bufferkonto?
Begynn med å regne ut nødvendige månedlige utgifter og velg et første nivå. Deretter kan du enten sette et tydelig sparemål, lage mer oversikt med et enkelt budsjett, eller bruke hovedkalkulatoren for å se hvor raskt du kan komme dit.