
Kom i gang med investering
Denne guiden viser hvordan du kommer i gang med investering uten å gjøre det unødvendig komplisert. Du får en rolig oppskrift for mål, tidshorisont, risiko, kostnader og et enkelt første oppsett i Norge.
- Hva som bør være på plass før du investerer penger du kan trenge snart.
- Hvordan risiko, tidshorisont og kostnader henger sammen i praksis.
- Et enkelt første oppsett mange vanlige sparere klarer å holde over tid.
Målet er ikke å treffe perfekt. Målet er å lage en plan du faktisk klarer å følge når markedet svinger og hverdagen blir travel.
Innhold
Kort fortalt: slik starter du med investering
Du trenger ikke mye penger, perfekte markeder eller et komplisert oppsett for å starte. Det viktigste er å vite hva pengene skal brukes til, når du kan trenge dem og hvor mye svingninger du faktisk tåler.
For mange ser en trygg start omtrent slik ut: bygg litt støtdemper i økonomien først, velg ett tydelig mål, start enkelt og la automatikk gjøre mesteparten av jobben. Det er ofte bedre å starte lite og stabilt enn å vente på at alt skal føles perfekt.
Skill kort sikt fra lang sikt
Penger du kan trenge snart bør normalt ikke stå i løsninger som svinger mye underveis.
Velg en enkel plan
Når du forstår oppsettet, er det lettere å holde seg rolig når markedet går opp og ned.
Gjør gjennomføring lett
Fast beløp, fast dag og få valg gir mindre friksjon enn mange små beslutninger hele tiden.
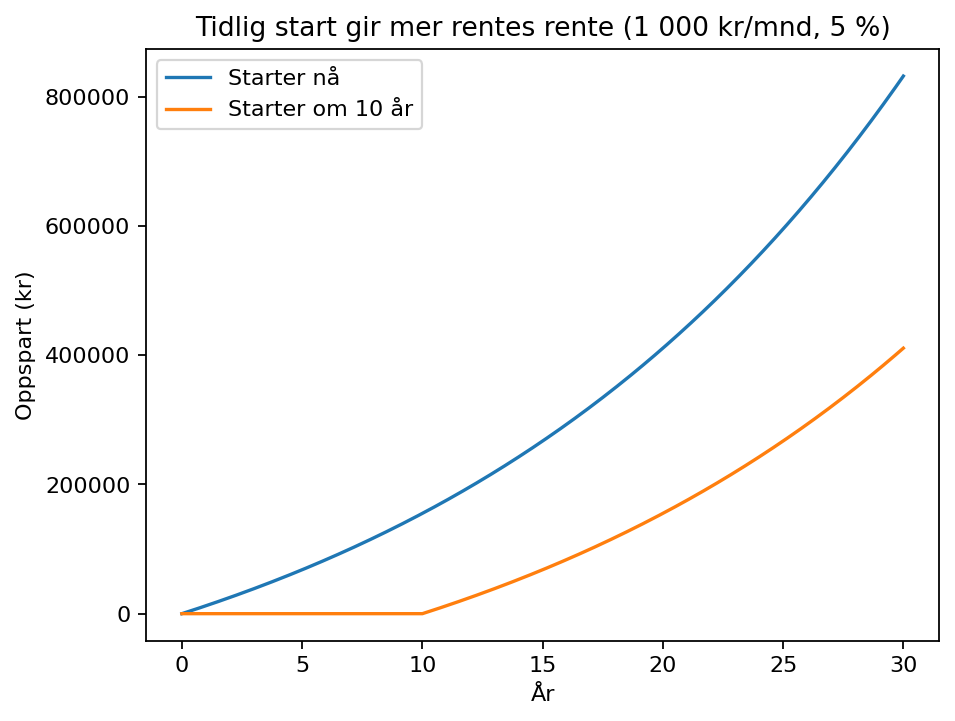
Poenget er ikke at du må starte i dag for å få det til. Poenget er at en rolig vane ofte betyr mer enn å prøve å time alt riktig fra starten av.
- Start med et mål og en tidshorisont du kan forklare med én setning.
- Ha en plan for buffer og uforutsette utgifter før du skrur opp risikoen.
- Velg et oppsett som er enkelt nok til at du kan holde deg til det i flere år.
Skriv ned tre ting før du gjør noe annet: hva du sparer til, når du kan trenge pengene, og et månedlig beløp som faktisk er realistisk uten stress.
Hva må være på plass først?
En investering tåler hverdagen bedre når resten av økonomien ikke er for stram. Derfor er det ofte roligere å ha en buffer eller i det minste en plan for uforutsette utgifter før du investerer penger du kan bli nødt til å ta ut igjen på feil tidspunkt.
Deretter trenger du ikke et perfekt budsjett, men du trenger nok oversikt til å vite hva du faktisk kan sette av. Mange overvurderer hvor mye de kan spare når de er motiverte, og undervurderer hvor viktig det er at beløpet fungerer også i vanlige måneder.
0–2 år
Hvis du kan trenge pengene snart, er trygghet og tilgang vanligvis viktigere enn høy forventet avkastning.
2–5 år
Her lønner det seg å være ekstra ærlig om hvor mye svingninger du vil tåle før målet begynner å kjennes utrygt.
5 år eller mer
Lang horisont gir bedre rom for å tåle svingninger, men bare hvis du lar planen stå i fred underveis.
Hvis du sparer til egenkapital om to år, er det noe annet enn å spare til pensjon langt fram i tid. De to målene bør normalt ikke ha samme risiko eller samme oppsett.
- Buffer reduserer faren for at du må selge på et dårlig tidspunkt.
- Tidshorisonten din bestemmer hvor mye svingninger det er rimelig å tåle.
- Et litt lavere, stabilt sparebeløp er ofte bedre enn en plan som sprekker etter to måneder.
Hvis verdien faller tydelig det første året, klarer du fortsatt å la planen stå? Hvis svaret er nei, er det ofte et tegn på at beløpet, horisonten eller risikoen bør justeres ned.
Velg en enkel start som du forstår
Når folk spør hvordan de kan komme i gang med investering, er det fristende å lete etter «det beste» produktet med en gang. For de fleste er det likevel klokere å starte med et oppsett som er lett å forstå og lett å holde.
En enkel start kan se slik ut: penger for kort sikt står trygt, mens penger for lang sikt får et enklere investeringsoppsett som du kan spare i jevnlig. Mange vanlige sparere begynner med fond framfor enkeltaksjer, fordi det gir bredere spredning og mindre behov for løpende vurderinger.
Sparekonto
Passer best for buffer og mål der du kan trenge pengene på kort sikt uten å være avhengig av markedsutvikling.
Fond
Mange bruker fond som første steg fordi det kan gi spredning og et roligere oppsett enn å velge enkeltaksjer selv.
ASK
Aksjesparekonto har egne regler. Det viktigste i starten er å forstå at kontoform, skatt og uttak henger sammen, og at du bør sjekke oppdaterte vilkår før du velger.
Enkel sparekalkulator
Dette mini-verktøyet gir et raskt overslag over hvor lang tid det kan ta å nå et mål med et startbeløp, månedlig sparing og en valgfri forventet avkastning. Det er en lavterskel bro til hovedkalkulatoren, ikke en fasit.
Vil du teste flere scenarier med beløp, tid og avkastning? Gå videre til investeringskalkulatoren.
- Velg et oppsett du kan forklare med vanlige ord uten å måtte «håpe» at du forstår det senere.
- Fond er for mange et enklere første steg enn enkeltaksjer fordi det reduserer behovet for mange løpende valg.
- Kontoform og skatt er viktig, men du trenger ikke kunne alt før du starter rolig og setter deg inn i grunnprinsippene.
Velg én startløsning du vil forstå bedre. Ikke tre samtidig. Målet er å gjøre første valg tydeligere, ikke å skape flere åpne faner og mer uro.
Gjør planen lett å holde i hverdagen
Det som ofte avgjør om investering fungerer over tid, er ikke hvor avansert planen er. Det er hvor lett den er å gjennomføre når du er travel, lei eller usikker. Derfor hjelper det å gjøre sparingen så kjedelig som mulig: fast dato, fast beløp og få valg.
Fast trekk rett etter lønn
Når sparingen skjer før pengene flyter ut i resten av måneden, blir det ofte lettere å holde rytmen.
Små prosenttall betyr noe
Løpende kostnader spiser av avkastningen over tid, så det er lurt å forstå hva du faktisk betaler for.
Sjekk sjeldnere enn du tror
Mange tar dårligere beslutninger når de følger med hele tiden. En fast rutine er ofte bedre enn daglige blikk.
Du setter av 1 500 kroner i måneden, lar trekket gå dagen etter lønn og bestemmer på forhånd at du bare vurderer planen to ganger i året. Da bruker du mindre energi på støy og mer energi på å faktisk fortsette.
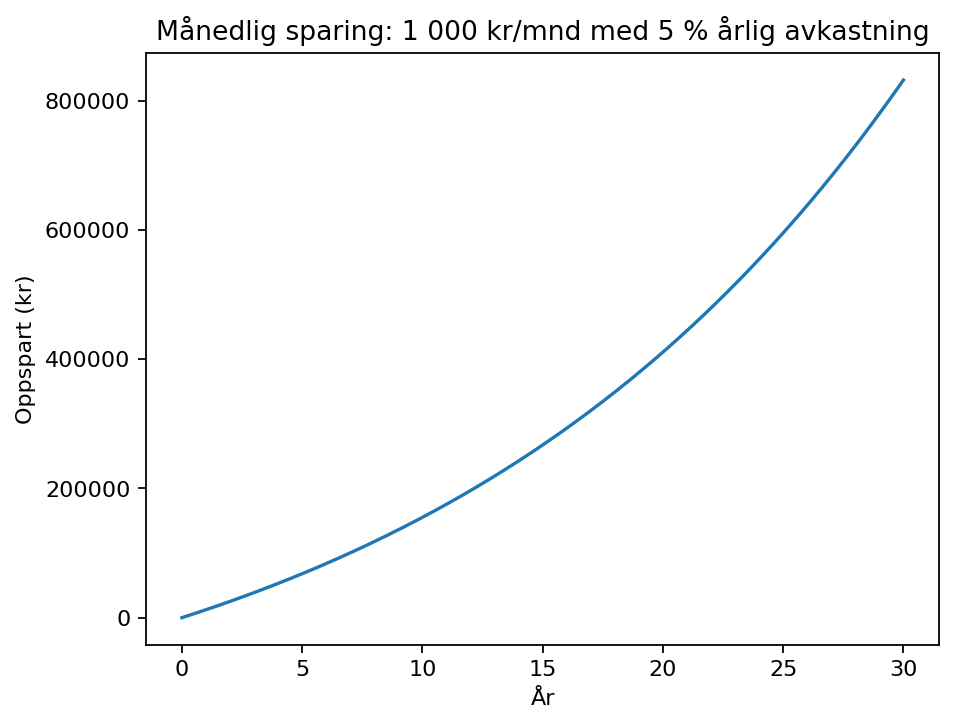
Det betyr ikke at månedlig sparing alltid er riktig for alle mål. Men for langsiktig sparing er det ofte en enkel måte å flytte fokus fra «når bør jeg kjøpe?» til «hvordan holder jeg planen min?».
- Automatisk sparing gjør at du slipper å starte på nytt hver måned.
- Lave kostnader er sjelden spennende, men ofte svært viktig over tid.
- Faste sjekkpunkter kan gjøre det lettere å holde seg til planen i rolige og urolige perioder.
- Bestem én fast sparedato.
- Start med et beløp som er mulig å holde i minst seks måneder.
- Velg få produkter heller enn mange små eksperimenter.
- Ha en enkel regel for når du faktisk skal evaluere planen din.
Vanlige feil og viktig å vite
Den vanligste feilen er ikke nødvendigvis å velge «feil» fond eller «feil» dag å starte på. Den vanligste feilen er at oppsettet blir for urolig: for lite buffer, for høy risiko, for mange produkter eller for tett oppfølging.
- Du starter med penger du kan trenge snart. Da blir svingninger fort mer stress enn læring.
- Du velger høyere risiko enn du tåler følelsesmessig. Hvis du får lyst til å selge i panikk, er oppsettet ofte for aggressivt for deg.
- Du bytter plan for ofte. Mange endrer mer på grunn av støy enn på grunn av en reell endring i mål eller livssituasjon.
- Du overser kostnader og regler. Kontoform, skatt og vilkår betyr noe, særlig når du begynner å bygge opp større beløp.
Du trenger heller ikke å kunne alt om skatt fra dag én. Men du bør vite at investeringer og kontoformer har regler, at de kan påvirke uttak og skatt, og at det er smart å sjekke oppdaterte offentlige kilder før du gjør større endringer eller velger mer komplekse produkter.
- En plan du tåler å holde er mer verdt enn en plan som ser flott ut på papiret.
- Risiko handler ikke bare om markedet, men også om hvordan du reagerer når markedet svinger.
- Bruk nøytrale kilder når du sjekker regler, skatt og vilkår i norsk kontekst.
Du trenger ikke full kontroll på alt før du starter, men du bør forstå hvorfor du velger oppsettet ditt, hva det koster, og når du kan få behov for pengene. Det alene gjør mange valg roligere.
Hva passer best nå?
For noen er neste steg å få bedre oversikt over investering som tema. For andre er det mer nyttig å forstå ett konkret begrep bedre før de går videre.
Kilder du kan bruke for å dobbeltsjekke
Denne siden bygger på offentlige eller nøytrale kilder som er nyttige når du vil sjekke regler, kostnader, kontoform og praktiske valg i norsk kontekst.
- Finanstilsynet: fond og investorinformasjon – nyttig når du vil forstå risiko, kostnader og hva du bør sette deg inn i før du velger fond eller andre investeringsprodukter.
- Skatteetaten: aksjer og verdipapirer – nyttig når du vil sjekke skatt, rapportering og grunnleggende regler for investeringer.
- Skatteetaten: aksjesparekonto (ASK) – nyttig når du vil forstå hva som kan stå på en ASK, og hvordan uttak og skatt fungerer i hovedtrekk.
- Finansportalen: bank og sparing på konto – nyttig når du vil sammenligne vilkår for buffer og andre penger du trenger trygg og enkel tilgang til.
- Norges Bank – relevant for bakgrunn om renter og økonomiske rammer, ikke for å prøve å time markedet.
Vanlige spørsmål om å starte med investering
Må jeg starte med mye penger?
Nei. For mange er det smartere å starte med et mindre beløp som faktisk passer i hverdagen. Det viktigste i starten er å bygge vane og forstå oppsettet ditt, ikke å imponere med størrelsen på første innskudd.
Hva betyr risiko i praksis for vanlige folk?
Det betyr først og fremst hvor mye verdien kan svinge underveis, og hvordan du reagerer når det skjer. Hvis svingninger gjør at du mister nattesøvnen eller får lyst til å selge fort, er risikoen trolig høyere enn du er komfortabel med akkurat nå.
Bør jeg velge fond eller enkeltaksjer først?
Mange begynner med fond fordi det ofte er enklere å forstå som en bred og roligere start. Enkeltaksjer kan kreve mer oppfølging, flere vurderinger og større toleranse for enkeltbedrifters oppturer og nedturer.
Må jeg forstå skatt og ASK fullt ut før jeg starter?
Du trenger ikke kunne alt før du tar første lille steg, men du bør vite at kontoform, uttak og skatt henger sammen. Når du er usikker, er det klokt å sjekke oppdaterte offentlige kilder før du velger konto eller gjør større endringer.
Hva er neste steg etter å ha lest denne guiden?
For mange er det naturlige neste steget enten å forstå hvordan indeksfond fungerer, eller å regne på egne beløp og tidsperspektiv i en kalkulator. Velg det som gjør planen din tydeligere, ikke det som bare føles mest avansert.