
Investering Investeringskalkulator
Investeringskalkulator
Bruk kalkulatoren til å få et rolig overslag på hva jevn sparing kan bli over tid. Du justerer startbeløp, månedlig sparing, avkastning, kostnader og inflasjon, og ser hvordan forutsetningene kan påvirke resultatet.
- Du ser både sluttsum, egne innskudd, estimert vekst og et grovt bilde av kjøpekraft.
- Små endringer i tid, kostnader og månedlig sparing kan gi store utslag over mange år.
- Verktøyet er laget for oversikt og planlegging, ikke for å forutsi markedet.
Tallene er illustrative. Kalkulatoren kan hjelpe deg å forstå retning og forskjeller, men den kan ikke love fremtidig avkastning. Bruk derfor et forsiktig anslag og se resultatet som et utgangspunkt for videre vurdering.
Innhold
Bruk investeringskalkulatoren
Dette verktøyet viser hvordan et startbeløp og fast månedlig sparing kan utvikle seg over tid med forutsetningene du selv velger. Det passer godt når du vil teste ulike anslag, sammenligne et forsiktig og et litt høyere scenario, eller se hva jevn sparing kan bety i praksis.
Du får ikke et fasitsvar, men et bedre grunnlag for å tenke videre. Resultatene gjør det lettere å se sammenhengen mellom tid, beløp, kostnader og forventet avkastning, og dermed velge et neste steg som kjennes realistisk.
Slik tolker du svaret
Når du bruker en investeringskalkulator, er det lett å feste seg ved sluttsummen. Ofte er det mer nyttig å se hvordan resultatet er bygget opp. Først ser du hvor mye du selv setter inn. Deretter ser du hvor mye som kommer fra antatt vekst over tid.
Det betyr at du ikke bare bør spørre «hva kan dette bli verdt?», men også «hva må jeg faktisk spare for å komme dit?». For mange er nettopp denne forskjellen nyttig, fordi den gjør planen mer konkret og mindre følelsesstyrt.
Månedlig sparing
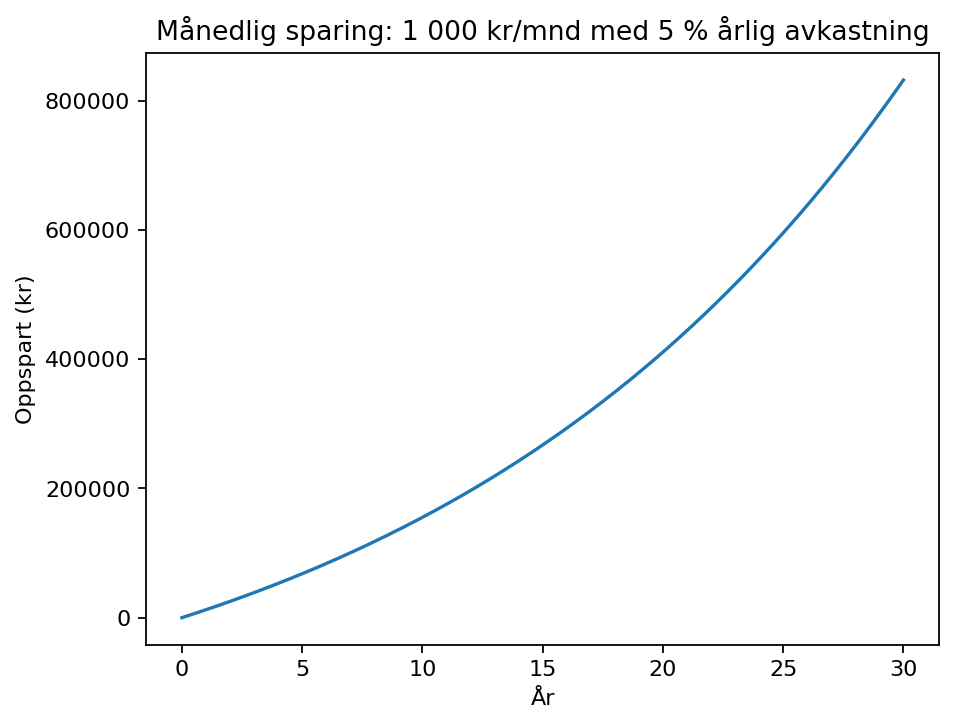
Hvis kalkulatoren viser et lavere resultat enn du håpet på, er det som regel tre ting du kan justere: spare litt mer per måned, gi planen mer tid, eller redusere kostnader. Å basere planen på høyere forventet avkastning alene er ofte den svakeste løsningen.
- Hvor stor del av sluttsummen som faktisk er egne innskudd.
- Hvor følsomt resultatet er for kostnader og inflasjon.
- Om planen fortsatt virker realistisk med et nøkternt avkastningsanslag.
Viktig å vite før du bruker resultatet videre
En investeringskalkulator gjør tallene mer konkrete, men den er bare så god som forutsetningene du legger inn. Virkeligheten blir sjelden helt jevn, og markeder utvikler seg ikke i en rett linje.
- Verktøyet regner med jevn utvikling måned for måned, mens faktiske markeder svinger.
- Skatt, valutarisiko, ekstra innskudd, uttak og endringer i fond eller strategi er ikke tatt med.
- Inflasjonsjusteringen er et grovt overslag på kjøpekraft, ikke en presis fremtidsberegning.
- Et høyt avkastningsanslag kan få planen til å se tryggere ut enn den egentlig er.
Hva du kan gjøre nå
Når du har brukt investeringskalkulatoren, er neste steg ofte å gjøre resultatet mer praktisk. Velg det som hjelper deg mest først. Vil du tilbake til oversikten, finner du lenken til investering øverst på siden.
Kilder som støtter tolkningen
Denne siden bruker kilder for å støtte forklaringene om risiko, kostnader og kjøpekraft. Selve kalkulatoren er et illustrasjonsverktøy basert på tallene du legger inn.
- Finanstilsynet – verdipapirforetak, verdipapirfond og alternative investeringsfond – offentlig informasjon om fond, risiko, avkastningshistorikk og kostnader.
- Norges Bank – Hva er inflasjon? – forklarer hva inflasjon er og hvorfor prisvekst påvirker kjøpekraft over tid.
- SSB – Konsumprisindeksen – viser hvordan prisnivået utvikler seg og brukes som sentralt mål på inflasjon.
- SSB – Priskalkulator – nyttig for å forstå hvordan beløp kan justeres for prisvekst over tid.
Vanlige spørsmål om investeringskalkulator
Hvordan fungerer investeringskalkulatoren?
Du legger inn startbeløp, månedlig sparing, antall år, forventet avkastning og kostnad. Kalkulatoren bruker dette til å regne ut et samlet anslag for perioden. I praksis gjør den sammensatt vekst lettere å forstå.
Hva forteller resultatet meg?
Resultatet viser hva sparingen kan bli verdt hvis forutsetningene dine holder. Det er ikke en garanti. Det viktigste er å se forholdet mellom egne innskudd og antatt vekst, og hvor mye kostnader og inflasjon trekker ned.
Hvordan bruker jeg kalkulatoren med månedlig sparing?
Start med et månedlig beløp du faktisk kan holde over tid. Juster deretter antall år og avkastningsanslag. På den måten ser du raskt om planen tåler en roligere og mer realistisk hverdag.
Hva er et realistisk avkastningsanslag?
Det finnes ikke ett riktig tall som passer for alle. Derfor er det ofte lurt å begynne med et nøkternt anslag og eventuelt sammenligne med et alternativt scenario. Målet er å teste hvor robust planen din er, ikke å treffe perfekt.
Hva bør jeg gjøre etterpå?
Velg ett neste steg. Det kan være å sette et konkret månedsbeløp, redusere kostnader, gi planen mer tid eller lese en enkel guide før du bestemmer deg. Målet er ikke å få et perfekt tall, men å få nok kontroll til å ta et godt valg.