
Avkastningskalkulator
Bruk avkastningskalkulatoren for å teste hva et startbeløp og fast sparing kan bli verdt over tid. Du ser både nominell verdi, anslått kjøpekraft etter inflasjon og hvor mye som faktisk kommer fra egne innskudd.
- Regn på startbeløp, månedlig sparing, tid, avkastning, kostnader og inflasjon i ett enkelt oppsett.
- Se forskjellen mellom sluttverdi, totalt innbetalt og beregnet vekst.
- Test hva fast sparing kan gjøre over tid i et oppsett som er lett å forstå.
Resultatet er et scenario, ikke et løfte om fremtidig avkastning. Målet er ikke å finne høyest mulig prosent, men å se om planen din virker rolig, realistisk og mulig å holde over tid.
Innhold
Se hva sparingen kan bli verdt
Fyll inn tallene dine og trykk på «Regn ut». Verktøyet er laget for å være enkelt å bruke, også når du bare vil teste et raskt eksempel med fast månedlig sparing.
Du får sluttverdi, totalt innbetalt, beregnet vekst og anslått kjøpekraft etter inflasjon. Bruk tallene til å sammenligne realistiske oppsett, ikke til å lete etter en perfekt prosent.
Det er lagt inn et rolig eksempel: 50 000 kr i startbeløp, 1 500 kr per måned, 10 år, 6 % forventet årlig avkastning, 0,3 % årlige kostnader og 2,5 % inflasjon. Bytt tallene til dine egne for å se et mer nyttig scenario.
Beregningen kjøres lokalt i nettleseren din og lagrer ikke tallene dine.
Fyll inn tallene dine og trykk på «Regn ut».
Jevn sparing er nyttig å teste fordi små beløp over tid kan gi større utslag enn mange tror.
Slik bruker du svaret uten å lure deg selv
Det viktigste i en avkastningskalkulator er ikke bare sluttbeløpet. Se først hvor mye du selv har satt inn. Se deretter hvor mye som kommer fra beregnet vekst. Da blir det lettere å skille mellom det du kontrollerer direkte, og det som bygger på antakelser.
Bytt gjerne ett tall om gangen. Test først tid, så månedlig sparing, og til slutt avkastning og kostnader. Da ser du raskere hva som faktisk driver resultatet i stedet for å stirre deg blind på ett stort sluttall.
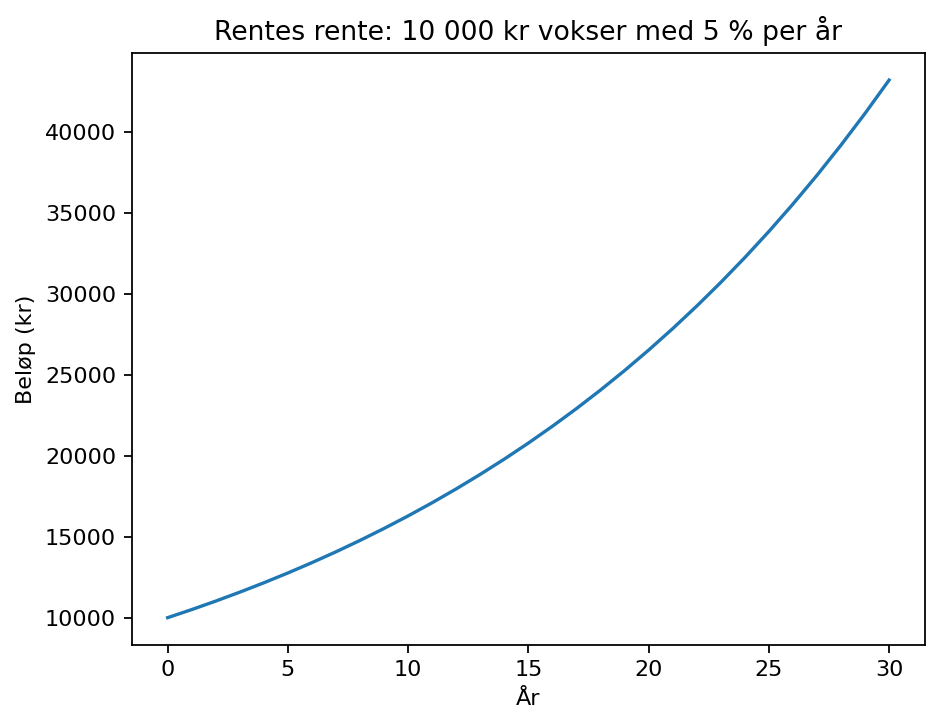
Rentes rente – engangsbeløp
Når planen ser sårbar ut, er det ofte tryggere å justere tid, sparerate eller kostnader enn å anta en mye høyere avkastning. Målet er ikke å treffe perfekt, men å få nok kontroll til å ta et godt neste steg.
- Bruk reell verdi når du vil vurdere fremtidig kjøpekraft, ikke bare kroner på skjermen.
- Se på totalt innbetalt før du blir imponert av sluttbeløpet.
- Test ett tall om gangen, så ser du lettere hva som faktisk flytter resultatet.
Hva kalkulatoren ikke kan fortelle deg
Dette er et planleggingsverktøy. Det forenkler virkeligheten for å gjøre tallene lettere å forstå, og bør brukes som støtte for refleksjon, ikke som fasit.
- Avkastning kommer sjelden jevnt fra måned til måned, selv om kalkulatoren regner jevnt.
- Inflasjon, kostnader og skatt kan endre seg over tid, og skatt er ikke tatt med her.
- Høy avkastning i input er ikke det samme som høy sannsynlighet i virkeligheten.
- Resultatet er ikke investeringsråd, bare en enkel måte å teste scenarioer på.
Hva passer best etterpå?
Når du har sett hva tid, sparing og kostnader kan bety, er neste steg å gå videre med det du lurer mest på akkurat nå.
Se hele kalkulator-oversikten
Gå tilbake til oversikten hvis du vil velge neste verktøy ut fra situasjonen din.
KostnaderSjekk gebyrkalkulatoren
Bruk denne når du vil se hvor mye små kostnader kan spise av resultatet over tid.
HverdagsøkonomiGå videre til feriepengekalkulator
Passer når du vil bytte fra langsiktig sparing til et mer konkret regnestykke i hverdagen.
Kilder og faglig støtte
Selve beregningen bruker tallene du skriver inn. Kildene under er lagt inn for å støtte tolkningen av inflasjon, kostnader, risiko og økonomisk bakgrunn på en rolig og nøytral måte.
- Norges Bank – nyttig som bakgrunnskilde når du vil forstå renter, inflasjon og økonomisk utvikling i et norsk perspektiv.
- SSB: priser og prisindekser – relevant når du vil vurdere prisvekst og kjøpekraft bak antakelsen om inflasjon.
- Finanstilsynet – gir nøytral informasjon om finansmarkedet og hvorfor risiko bør tas med i vurderingen.
- Finansportalen – nyttig når du vil sammenligne finansprodukter og være oppmerksom på kostnader der det er relevant.
Vanlige spørsmål om avkastningskalkulatoren
Hvordan bruker jeg avkastningskalkulatoren?
Start med egne tall: startbeløp, månedlig sparing, antall år og en nøktern forventning til avkastning. Legg deretter inn kostnader og inflasjon hvis du vil se et mer realistisk bilde. Bytt helst ett tall om gangen.
Hva betyr resultatet i kalkulatoren?
Sluttverdien er et beregnet scenario ut fra forutsetningene dine. Totalt innbetalt viser hva du selv har satt inn, mens beregnet vekst viser forskjellen opp til sluttverdien. Reell verdi prøver å si noe om kjøpekraft etter inflasjon.
Hva er forskjellen på nominell og reell verdi?
Nominell verdi er kroner på papiret. Reell verdi prøver å justere for inflasjon, slik at du ser hva beløpet kan tilsvare i kjøpekraft. Når du planlegger langt fram i tid, er det ofte den reelle verdien som er mest nyttig.
Tar kalkulatoren hensyn til skatt?
Nei. Kalkulatoren viser et forenklet scenario uten skatt. Skal du bruke resultatet til konkrete valg, er det lurt å huske at skatt kan påvirke hva du sitter igjen med.
Hva bør jeg gjøre etter å ha brukt kalkulatoren?
Se først om planen virker realistisk uten optimistiske antakelser. Gå deretter videre til gebyrkalkulatoren hvis du vil teste kostnader, eller tilbake til kalkulator-oversikten hvis du trenger et annet verktøy.