
Gebyrkalkulator
Se hva ulike årlige kostnader kan gjøre med sparingen over tid. Du kan sammenligne to kostnadsnivåer side om side, prøve et eksempel eller legge inn egne tall.
- Sammenlign to årlige kostnadsnivåer på samme spareplan.
- Se både samlet innbetalt beløp, estimerte kostnader og mulig saldo etter kostnader.
- Prøv gjerne et eksempel først, og juster tallene etterpå.
- Bruk svaret som et overslag som gjør valget klarere, ikke som en garanti.
Kalkulatoren er bevisst enkel. Den passer best når du vil forstå hva et lavere eller høyere årlig kostnadsnivå kan gjøre med jevn sparing over tid. Den forenkler virkeligheten og erstatter ikke produktinformasjon eller en individuell vurdering.
Innhold
Prøv kalkulatoren
Legg inn hvor mye du sparer, hvor ofte du setter av penger, hvor lenge du vil spare og hvilken årlig bruttoavkastning du vil teste. Deretter kan du sammenligne to ulike årlige kostnadsnivåer. Standardvalget er månedlig sparing, men du kan også teste kvartalsvis eller årlig innbetaling.
Verktøyet viser et enkelt overslag over hvor mye som blir trukket i kostnader underveis, hvor mye du totalt har satt inn, og hva saldoen kan bli med to ulike gebyrnivåer. Det gjør det lettere å se hva små prosentforskjeller faktisk kan bety i kroner.
Dette er en enkel kalkulator for fond og annen sparing med løpende prosentkostnader. Resultatet er særlig nyttig når du vil sammenligne to fond, to plattformer eller to spareløsninger med ulik årlig kostnad.
Rett feltene som er markert under før resultatet kan vises.
Legg inn planen din
Test to kostnadsnivåer
Små prosentforskjeller kan se beskjedne ut på papiret, men de virker på hele saldoen år etter år.
- Se først på «Estimerte kostnader» for å forstå den direkte forskjellen mellom alternativene.
- Se deretter på «Mulig lavere saldo» for å forstå hva som ikke fikk vokse videre.
- Dette er et overslag basert på faste innbetalinger, fast bruttoavkastning og jevnt fordelte kostnader.
Høyere kostnader betyr ikke bare at mer trekkes underveis. Det betyr også at litt mindre av saldoen får jobbe videre for deg år etter år.
Prøv gjerne et konkret scenario først. Da blir det lettere å avgjøre om forskjellen er stor nok til at du bør se nærmere på prislisten.
Slik tolker du svaret
Det viktigste er ikke å stirre seg blind på prosenttallet alene. Resultatet viser hva kostnaden kan gjøre med hele spareforløpet ditt. En litt høyere årlig kostnad betyr både mer trekk underveis og litt mindre kapital som får vokse videre.
Kalkulatoren er mest nyttig når du sammenligner to konkrete alternativer med samme sparebeløp og samme tidshorisont. Da ser du lettere om prisforskjellen er liten nok til å leve med, eller stor nok til at du bør undersøke løsningen nærmere.
Gebyrer på sparing
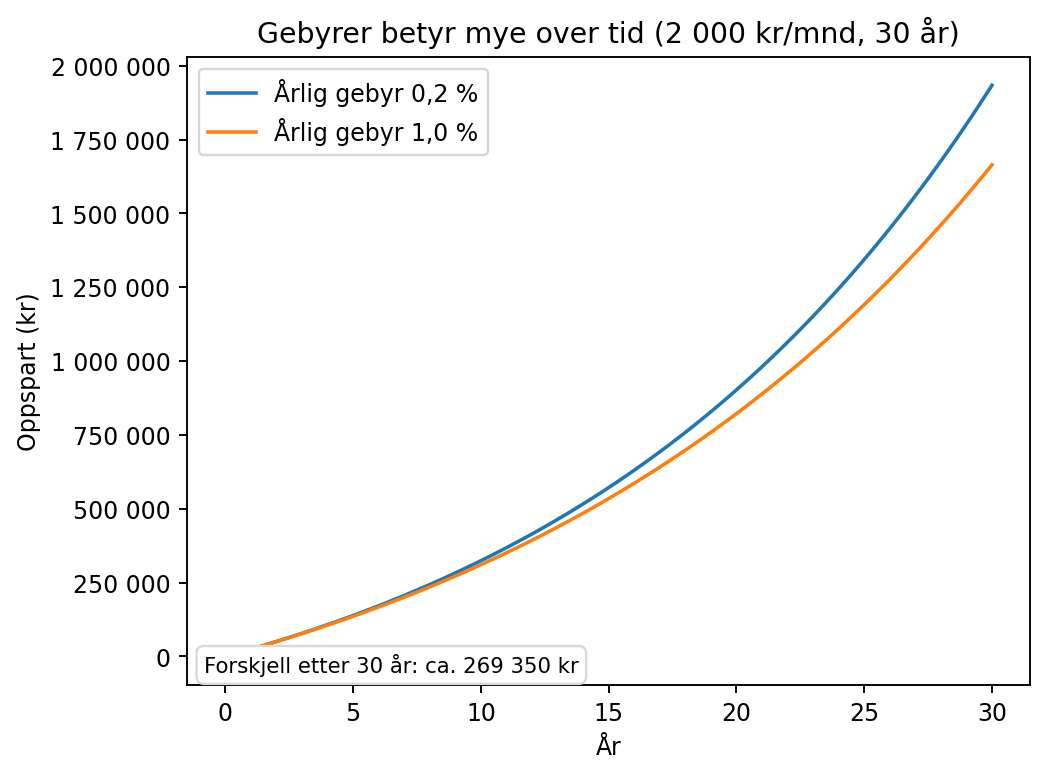
Hvis to løsninger ellers ligner på hverandre, er det ofte verdt å se ekstra nøye på kostnaden. Du trenger ikke alltid finne det aller billigste, men du bør forstå hva du faktisk betaler for og hva forskjellen kan koste deg over tid.
- Høyere kostnad trekkes fra saldoen litt etter litt, ikke bare én gang.
- Forskjellen blir tydeligere når du sparer fast over mange år.
- Det blir ofte lettere å forstå prosentene når du ser dem oversatt til kroner.
- Når du sammenligner fond, er det ofte klokt å vurdere kostnad sammen med innhold og risiko.
Når verktøyet er nyttig – og hva det ikke viser
Kalkulatoren er laget for å gjøre kostnader lettere å forstå. Den er ikke en komplett modell av et faktisk fond eller en faktisk sparekonto.
- Verktøyet antar fast innbetaling, fast bruttoavkastning og jevnt fordelte årlige kostnader gjennom hele perioden.
- Det viser ikke alt som kan påvirke sluttresultatet, som skatt, spread, kjøpskostnader, valutasvingninger eller endrede produktvilkår.
- For sparekonto er det ofte renten og vilkårene som betyr mest, ikke en årlig forvaltningskostnad. Denne kalkulatoren passer derfor best for fond og lignende spareløsninger med løpende kostnader.
- Bruk resultatet som et første overslag, og sjekk alltid nøkkelinformasjon og prisliste før du bestemmer deg.
Velg et tydelig neste steg
Når du har sett hva kostnaden kan bety, er neste steg å sette tallet inn i en større sammenheng. Da blir det lettere å velge en løsning du faktisk kan leve med over tid.
Se alle kalkulatorer
Gå tilbake til kalkulatoroversikten og finn verktøyene som passer best til det du vil regne på nå.
Neste tallBruk avkastningskalkulatoren
Se hvordan ulike avkastningsantakelser kan påvirke utviklingen når du først har oversikt over kostnaden.
GuideLes om indeksfond
Få en rolig forklaring på hvorfor kostnader ofte trekkes fram når folk sammenligner indeksfond og aktivt forvaltede fond.
Offentlige og nøytrale kilder
Selve kalkulatoren bygger på enkel prosentregning og et forenklet spareforløp. Kildene under er valgt som nøytral bakgrunn når du vil sammenligne kostnader, lese vilkår og forstå spareprodukter bedre.
- Finanstilsynet – offentlig tilsynsmyndighet med informasjon om finansmarkedet, fond og hva du bør forstå før du investerer.
- Finansportalen – nøytral sammenligningstjeneste fra Forbrukerrådet som er nyttig når du vil se vilkår, priser og alternativer.
- Forbrukerrådet – uavhengig forbrukeraktør med råd om avtaler, vilkår og hva det er lurt å sjekke før du velger et produkt.
Vanlige spørsmål om gebyrkalkulatoren
Hvordan bruker jeg kalkulatoren?
Start med å legge inn fast sparebeløp, hvor ofte du sparer, hvor mange år du vil se på og en årlig bruttoavkastning. Skriv så inn to ulike årlige kostnadsnivåer. Da får du et enkelt overslag som gjør prosentene lettere å forstå i kroner.
Hva viser resultatet?
Resultatet viser hvor mye som kan bli trukket i kostnader underveis og hvor mye saldoen kan avvike når ett alternativ er dyrere enn et annet. Det er et hjelpemiddel for tolkning, ikke et løfte om framtidig utvikling.
Hva bør jeg gjøre etter at jeg har brukt kalkulatoren?
Se først om forskjellen er stor nok til at den påvirker valget ditt. Deretter kan du kontrollere prislisten, lese nøkkelinformasjon og bruke avkastningskalkulatoren eller guiden om indeksfond for å sette tallet inn i en større sammenheng.
Passer kalkulatoren best for fond eller sparekonto?
Den er mest relevant for fond og andre spareløsninger med løpende prosentkostnader. For sparekonto er det ofte renten og vilkårene som betyr mest. Kalkulatoren kan likevel være nyttig som en enkel tankeøvelse når du vil forstå effekten av kostnadsforskjeller over tid.