
Barnesparing
Her får du en enkel guide til barnesparing: hva du bør tenke på rundt tid, risiko og eierskap, og hvordan du setter opp en plan som faktisk varer.
- Start med mål, tid og et beløp du tåler over tid.
- Kort tid peker ofte mot mer stabilitet, lang tid gir mer fleksibilitet.
- Velg et oppsett du forstår og kan holde, heller enn å lete etter en perfekt løsning.
Målet med barnesparing er ikke å gjøre alt perfekt. Målet er å bygge en vane som kan hjelpe barnet senere, uten at sparingen tar over hverdagen.
Innhold
Hva du bør avklare først
Barnesparing trenger ikke starte med et stort beløp eller en avansert plan. For de fleste handler det først om å svare på tre enkle spørsmål: Hva sparer du til, hvor lenge skal pengene stå, og hvor mye vil du tåle at løsningen svinger underveis?
Dette er ofte det som avgjør hva som passer best. Du trenger ikke finne én løsning for hele oppveksten. Du trenger et oppsett som passer livet ditt nå, og som er lett å justere senere.
Et godt startpunkt er derfor å velge ett mål, ett månedlig beløp og én spareform du forstår godt nok til å holde fast ved. Når systemet er enkelt, blir det lettere å fortsette også i dyrere måneder.
Starte tidlig vs senere
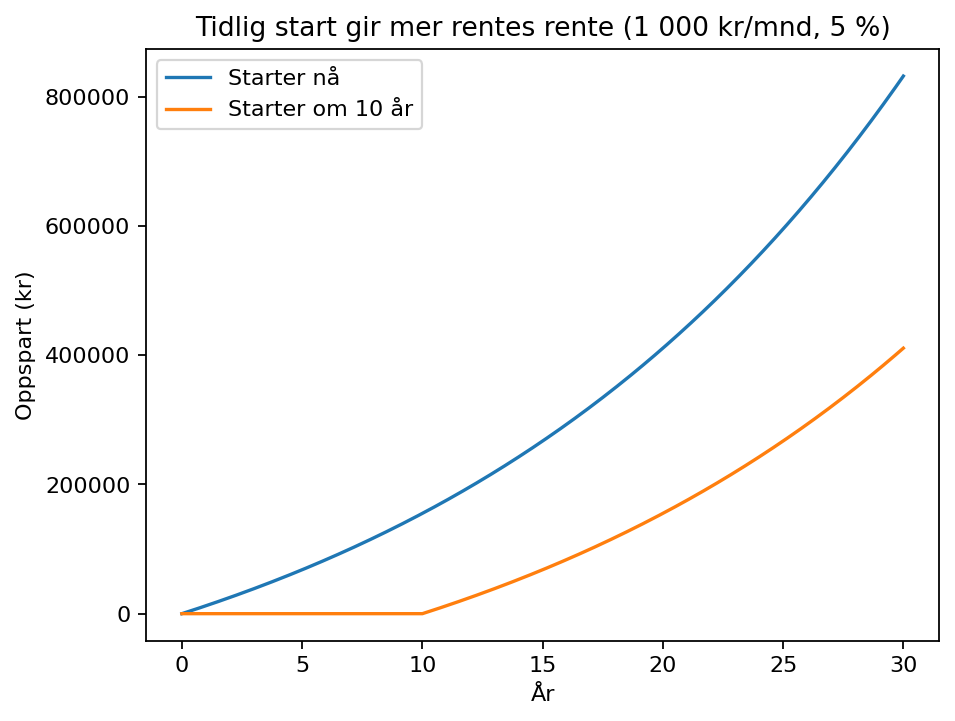
Denne grafen brukes for å gjøre ett hovedpoeng tydelig: Tid kan bety mer enn å prøve å treffe et perfekt tidspunkt.
- Du trenger ikke velge alt på én gang.
- Tid og mål er ofte viktigere enn å finne «beste» produkt.
- En enkel plan er lettere å holde enn en ambisiøs plan.
Skriv ned hva pengene mest sannsynlig skal brukes til, omtrent når de skal brukes, og hva du kan sette av per måned uten stress. Vil du se flere guider i samme tema, gå via sparing.
Hvordan fungerer barnesparing i praksis?
I praksis er rekkefølgen enkel: Velg først målet, deretter tidshorisonten, og til slutt hvilken type løsning som passer. Når du gjør det i denne rekkefølgen, blir resten mindre forvirrende.
Spør deg selv hva pengene mest sannsynlig skal brukes til. Det kan være konfirmasjon, førerkort, studiestart eller en tryggere start på voksenlivet. Målet trenger ikke være helt låst, men det bør være konkret nok til at du vet hvorfor du sparer.
- Kort horisont: Pengene kan trenges innen få år. Da betyr stabilitet og tilgjengelighet mye.
- Mellomlang horisont: Du har litt mer tid og kan bygge en jevn plan med fast trekk.
- Lang horisont: Du har god tid, og da blir kostnader, disiplin og evnen til å stå i svingninger viktigere.
Det viktigste i praksis er ikke å gjette markedet. Det viktigste er å velge en løsning som passer når pengene faktisk skal brukes.
- Mål først, løsning etterpå.
- Tidshorisont styrer hvor mye svingning som kan være greit.
- Barnesparing blir enklere når du bestemmer hva pengene faktisk er til.
Jo kortere tid du har igjen, jo viktigere blir det at pengene er tilgjengelige og stabile. Jo lengre tid du har, jo mer betyr kostnader og det å holde fast ved planen.
Konto, fond og hvem som eier sparingen
Når folk vurderer barnesparing, handler det ofte om to ting samtidig: Hvor skal pengene stå, og i hvilket navn skal sparingen stå? Det er lurt å holde de to spørsmålene litt fra hverandre.
Konto passer ofte best når du vil ha enkel oversikt og lav risiko for store svingninger. Fond kan være mer aktuelt når tidshorisonten er lang nok til at du tåler at verdien går opp og ned underveis. Det betyr ikke at fond alltid er riktig, men at tid ofte er det første filteret.
Deretter kommer spørsmålet om eierskap. Om sparingen står i barnets navn eller i en voksens navn kan få betydning for hvem som styrer pengene, og hvilke regler og skatteforhold du må forholde deg til. Derfor er det lurt å sjekke dette konkret hos banken og i offentlige kilder før du bestemmer deg.
Hvis barnet er lite og målet ligger langt fram i tid, kan du ofte tåle mer langsiktighet enn hvis pengene skal brukes om to eller tre år. Hvis uttaket nærmer seg, blir forutsigbarhet gjerne viktigere enn å prøve å få litt høyere avkastning.
Månedlig sparing
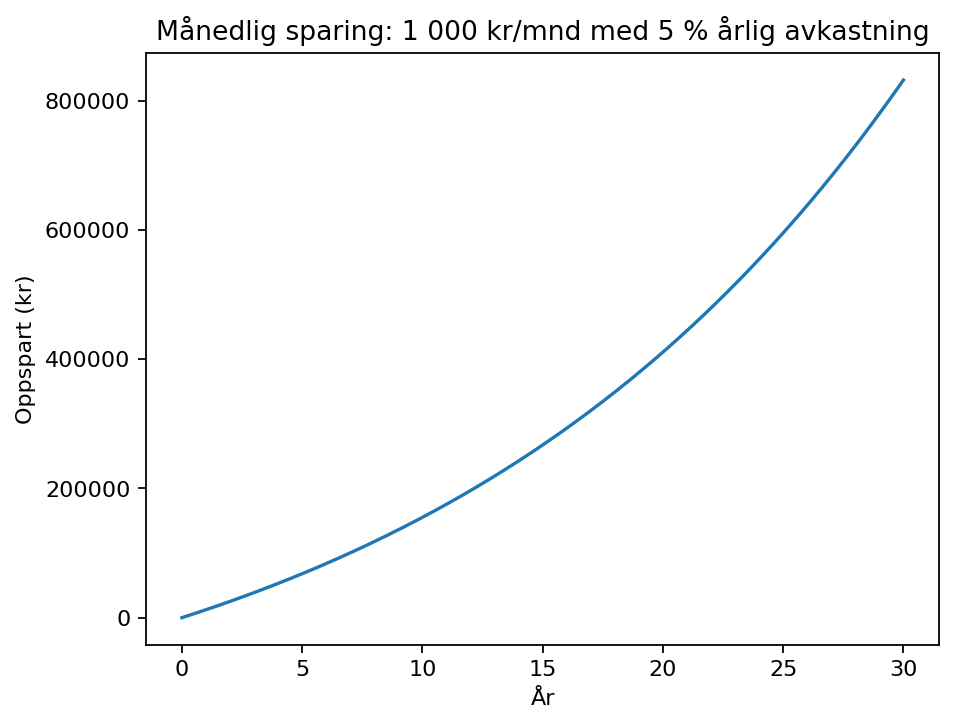
Poenget her er ikke at du må spare mye, men at små og jevne beløp kan bli betydelige når de får tid.
Dette betyr i praksis at du ofte kommer lenger med en løsning du forstår enn med en løsning som ser best ut på papiret. Skal du sammenligne kontoer med lav risiko, kan du gå videre til sparekonto sammenligning. Trenger du en ekstra enkel variant med lett tilgang, kan høyrentekonto være et naturlig neste steg.
- Konto og fond løser ulike behov.
- Tid er ofte det viktigste spørsmålet før du velger spareform.
- Eierskap bør sjekkes nøye fordi det kan påvirke kontroll og hvilke regler som gjelder.
Velg først om pengene må være stabile og enkle å bruke, eller om du faktisk har lang nok tid til å tåle mer svingning. Når det er klart, blir resten av valgene lettere.
Et enkelt oppsett du faktisk kan holde
Det enkleste oppsettet er ofte også det mest robuste: ett fast månedlig trekk rett etter lønning, et beløp du faktisk tåler, og en løsning du forstår godt nok til å la være i fred mellom sjekkpunktene.
Start heller litt lavere enn du tror. Når barnesparing blir for ambisiøst fra dag én, er det ofte vanen som ryker først. Når beløpet kjennes håndterbart, kan du heller øke senere.
Velg et beløp som også fungerer i en litt dyr måned.
Tallet er bare et enkelt anslag. Avkastning i fond er ikke garantert, og verdien kan svinge underveis.
Bruk dette som et enkelt overslag, ikke som fasit. Når du har fått en sum å styre etter, kan du gå videre til Hvor mye må jeg spare for en mer fullstendig plan.
- Fast trekk slår manuell husking.
- Start med et beløp du tåler, og øk heller senere.
- Bruk miniverktøyet til å se størrelsesorden før du finjusterer.
- Har du valgt et realistisk månedlig beløp?
- Vet du om pengene skal brukes tidlig eller sent i barnets liv?
- Har du valgt en løsning du skjønner og kan stå i over tid?
Vanlige feil og viktig å vite
De vanligste feilene i barnesparing er ganske jordnære: Du starter for høyt, sparer uten et tydelig mål, eller velger en løsning du ikke er komfortabel med når den svinger.
- For høyt startbeløp: Da blir det lett å hoppe over måneder eller avslutte hele oppsettet.
- Uklart mål: Når du ikke vet hva pengene er til, blir det også vanskelig å vite hvor mye risiko som passer.
- For mange endringer: Hyppige bytter kan gi mer uro enn bedre resultat.
- For lite oppfølging: Du trenger ikke sjekke hver uke, men en enkel årlig gjennomgang er nyttig.
En enkel års-sjekk kan være nok: Er målet fortsatt det samme? Passer beløpet fortsatt? Og bør spareformen bli mer stabil fordi uttaket nærmer seg? Dette er ofte nok til å holde planen relevant uten å gjøre barnesparingen til et evig prosjekt.
Neste lille steg er å rydde i valgene før du øker beløpet. Klarhet slår tempo.
- Ikke la høye ambisjoner ødelegge vanen.
- Ikke velg mer risiko enn du tåler følelsesmessig.
- Ikke utsett oppstart fordi du leter etter en perfekt løsning.
Hvis du er usikker på eierskap, skatteforhold eller vilkår hos banken, er det bedre å dobbeltsjekke offentlige kilder enn å gjette. Det gjelder særlig når sparingen skal stå i barnets navn eller beløpene begynner å bli store.
Gå videre med riktig neste steg
Når du har valgt et mål og et første beløp, trenger du ikke lese alt på én gang. Bruk heller neste steg som passer situasjonen din nå.
Finn rolig rekkefølge og andre guider i sparingstemaet.
SammenligningNyttig når du vil prioritere trygghet, enkel tilgang og lav risiko.
Lav risikoEt naturlig neste steg når stabilitet betyr mest.
VerktøyBruk hovedkalkulatoren når du vil gjøre planen mer konkret.
Kilder og steder å dobbeltsjekke
Denne siden er skrevet som en generell guide, ikke som individuell rådgivning. Når du vil kontrollere regler, vilkår eller detaljer, er disse kildene et godt sted å starte.
- Finansportalen – bank og sparekonto – nyttig når du vil sammenligne kontoer, renter og vilkår på en nøytral måte.
- Finanstilsynet – forbrukerinformasjon om verdipapirfond – nyttig når du vil forstå fond, rammer og risiko bedre.
- Skatteetaten – aksjer og verdipapirer – relevant hvis du vurderer fond eller annen verdipapirsparing.
- Skatteetaten – aksjesparekonto (ASK) – nyttig hvis du vil forstå hvordan ASK fungerer før du velger løsning.
- Skatteetaten – fordele inntekt, kostnader og formue – relevant når du vil dobbeltsjekke forhold som kan bli viktige når sparing knyttes til barn og foreldre.
Vanlige spørsmål om barnesparing
Hva betyr barnesparing i praksis?
I praksis betyr det å velge et mål, en tidshorisont og et beløp du kan holde over tid. Deretter velger du en spareform som passer hvor lenge pengene skal stå, og hvor mye svingninger du tåler underveis.
Hvordan fungerer barnesparing for vanlige folk?
For de fleste fungerer barnesparing best når det er enkelt: fast trekk etter lønning, én løsning du forstår, og en rolig sjekk en gang i året. Det trenger ikke være komplisert for å være nyttig.
Bør jeg velge konto eller fond?
Det avhenger mest av tid. Kort tid trekker ofte mot mer stabilitet, mens lang tid kan gi mer rom for svingninger. Velg ikke mer risiko enn du faktisk klarer å stå i.
Hvor mye bør jeg spare til barn?
Det finnes ikke ett riktig tall. Et godt startpunkt er et beløp du kan holde også i måneder der økonomien er litt strammere. Jevn sparing er som regel viktigere enn et høyt startbeløp.
Hva er neste steg etter å ha lest om barnesparing?
Neste steg er å velge ett mål og regne ut et realistisk månedlig beløp. Deretter kan du bruke miniverktøyet på siden og gå videre til kalkulatoren for å gjøre planen mer konkret.