
Høyrentekonto
Lurer du på om en høyrentekonto passer for buffer eller andre sparemål? For de fleste handler valget mindre om å jage toppsatsen og mer om å finne en konto som er trygg, enkel og passer målet ditt. Her får du en rolig forklaring, konkrete eksempler, vanlige fallgruver og et tydelig neste steg.
- Du ser når høyrentekonto ofte passer best: buffer, kortsiktige mål og penger du vil ha ro rundt.
- Du lærer hva du bør sjekke før du velger konto: rente, uttak, binding og hvordan garantien fungerer.
- Du får en enkel sparekalkulator som bro til verktøyet Hvor mye må jeg spare?.
En god høyrentekonto er ofte en konto som gir deg grei rente uten å gjøre hverdagen unødvendig vanskelig. Målet er ikke å finne den «perfekte» kontoen, men en konto som gir deg oversikt og fungerer når du faktisk trenger pengene.
Innhold
Hva du får her
En høyrentekonto er i praksis en sparekonto der banken normalt tilbyr bedre rente enn på vanlig brukskonto. Det gjør den aktuell når du vil ha lav risiko, oversikt og rimelig rask tilgang til pengene dine.
For mange passer den best til buffer, ferie, egenandel, oppussing eller andre mål de neste månedene eller årene. Den kan også være nyttig når du bare trenger et rolig sted å parkere penger mens du tenker deg om.
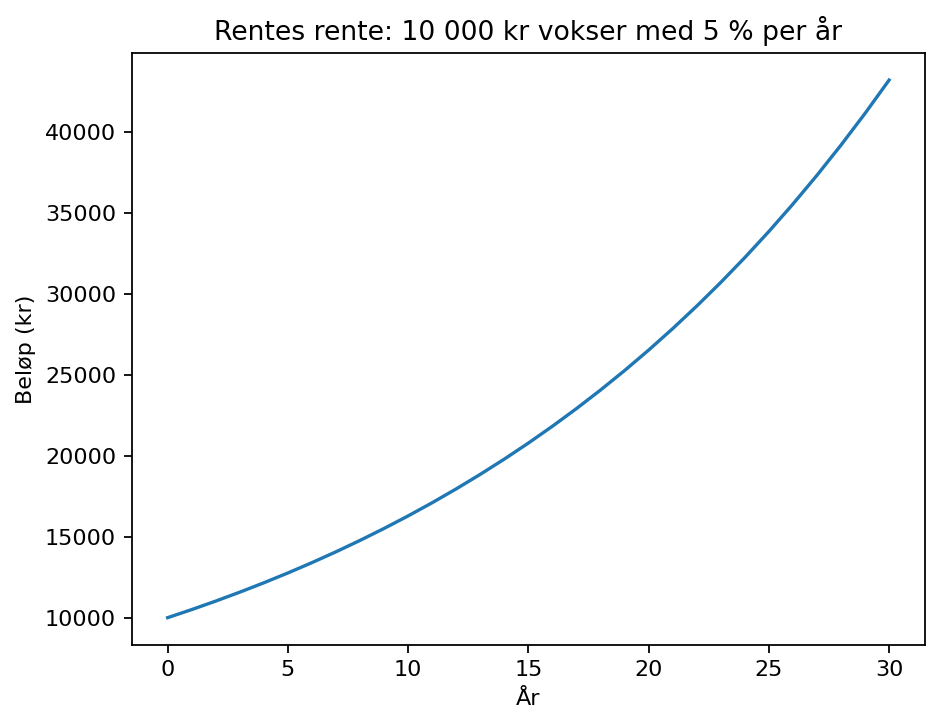
Dette betyr i praksis: Høyrentekonto er ofte et godt mellomledd mellom brukskonto og mer langsiktig sparing. Du får bedre oversikt, og du slipper å ha alt på en konto som frister til småuttak hele tiden.
- Høyrentekonto passer ofte best til buffer og kortsiktige sparemål.
- Den viktigste forskjellen fra brukskonto er vanligvis bedre rente og strengere vilkår.
- Første lille steg er å være tydelig på hva pengene faktisk skal brukes til.
Skriv ned én setning før du sammenligner banker: Disse pengene skal brukes til … Når formålet er tydelig, blir det lettere å vurdere om du trenger fleksibilitet, om du tåler binding, og hvor viktig renten egentlig er.
Hvordan fungerer høyrentekonto?
Hvordan fungerer høyrentekonto i praksis? Du setter inn penger i banken, og banken betaler rente for at pengene står der. Samtidig kan kontoen ha egne regler for uttak, minsteinnskudd eller bindingstid. Derfor er det ikke nok å se på rentetallet alene.
Se helst etter effektiv rente, fordi den gjør det lettere å sammenligne kontoer med ulike vilkår og renteberegning.
Noen kontoer er fleksible. Andre har få frie uttak eller lar deg miste rente hvis du tar ut penger ofte.
For kontoer i banker som omfattes av norsk ordning, gjelder innskuddsgaranti normalt per kunde per bank. Utenlandske filialer kan ha andre regler, så det må alltid sjekkes.
På en bufferkonto er fleksibilitet ofte viktigere enn å klemme ut de siste hundredelene i rente. På en konto for et mål du ikke skal bruke på en stund, kan det være greit med litt strengere regler hvis du får noe igjen for det.
Dette betyr i praksis: En god konto for buffer eller sparing er ofte den som matcher målet ditt, ikke nødvendigvis den som ser best ut i en rask toppliste.
- Renten betyr noe, men reglene rundt kontoen betyr ofte like mye.
- For buffer er enkel tilgang vanligvis viktigere enn å jage høyeste sats.
- Sjekk alltid hvilken garantiordning som gjelder hvis banken er en utenlandsk filial.
Jo kortere tid det er til du trenger pengene, desto viktigere er det at kontoen er enkel og forutsigbar. Jo lengre pengene kan stå i fred, desto mer kan du vurdere om strengere vilkår er verdt det.
Slik velger du høyrentekonto
Når du sammenligner kontoer, kan du gå gjennom fire enkle spørsmål i samme rekkefølge hver gang:
- Hva er formålet? Buffer, egenandel, ferie eller bare parkering av penger?
- Når trenger du pengene? Neste måned, om et år, eller om flere år?
- Hvor ofte kan du trenge uttak? Buffer bør tåle uventede utgifter uten stress.
- Hva er den reelle forskjellen? Sjekk effektiv rente, kampanjeperiode, uttaksgrenser og eventuelle krav.
- Gjelder renten hele beløpet, eller bare deler av det?
- Hvor mange uttak har du uten gebyr eller rentetap?
- Er kontoen bundet i en periode?
- Er dette en varig rente, eller en kampanjerente som kan falle raskt?
- Er det egentlig en bufferkonto du trenger, eller en konto for et konkret mål?
Minitool: hvor mye må du sette av i måneden?
Bruk denne enkle sparekalkulatoren når du vurderer å bruke høyrentekonto til et konkret mål. Den tar ikke høyde for rente. Den viser bare et rolig startpunkt.
Når du vil regne mer nøyaktig og teste flere scenarioer, gå videre til Hvor mye må jeg spare?.
Hvis du i tillegg vil gjøre sparingen mer stabil, er automatisk sparing ofte det enkleste grepet. Da slipper du å ta samme beslutning på nytt hver måned.
Neste lille steg: Finn to kontoer som ser aktuelle ut, og sammenlign dem punkt for punkt med sjekklisten over. Det er som regel nok til å luke ut kontoer som ser bra ut på forsiden, men passer dårlig i virkeligheten.
- Start med formålet, ikke med topplisten.
- Sammenlign alltid rente sammen med uttaksregler og binding.
- Bruk en enkel plan eller automatisk trekk hvis målet er konkret.
Hvis du vet omtrent hva du sparer til, test et månedlig beløp i minitoolen over. Deretter kan du gå videre til Hvor mye må jeg spare? for å lage en tydeligere plan.
Eksempler: buffer, kortsiktig sparing og hva inflasjon gjør
La oss ta et enkelt høyrentekonto-eksempel. Si at du har 40 000 kroner som skal være buffer. Da er hovedjobben ikke å tjene mest mulig. Hovedjobben er at pengene skal være der når bilen må på verksted, når egenandelen kommer, eller når vaskemaskinen ryker.
Si også at du sparer 2 000 kroner i måneden til ferie om 12 måneder. Da kan høyrentekonto være et fint sted å samle pengene, fordi du får litt rente og samtidig ser fremdriften tydelig. Her er oversikt viktigere enn å optimalisere alt.
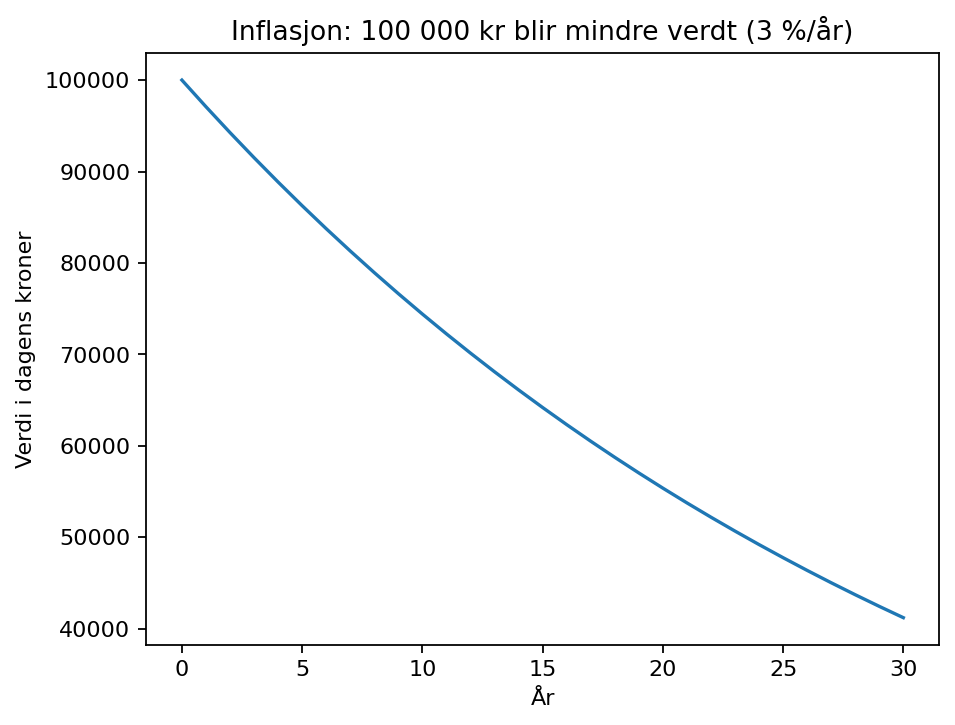
Dette er grunnen til at høyrentekonto passer best for penger med kort eller mellomlang horisont. Over tid kan inflasjon spise av kjøpekraften. Derfor kan kontoen føles trygg, men likevel ikke være «gratis» å bruke i mange år hvis renten ikke holder tritt.
Hvis spareprosjektet egentlig gjelder et barn og tidshorisonten er lang, kan det være mer nyttig å lese om barnesparing enn å tenke at én vanlig høyrentekonto skal løse alt.
Dette betyr i praksis: Høyrentekonto er ofte sterkest når målet er tydelig, pengene skal være trygge, og tidshorisonten ikke er veldig lang.
- Buffer: ja, hvis du vil ha lav risiko og rask tilgang.
- Ferie, egenandel eller oppussing: ofte ja, særlig når målet er under noen år unna.
- Veldig lang horisont: ikke nødvendigvis, fordi inflasjon kan spise av kjøpekraften over tid.
- Skal pengene brukes hvis livet skjer, eller kan de stå i fred?
- Er dette et mål de neste månedene, eller er horisonten mye lengre?
- Er trygghet og enkelhet viktigere enn maksimal forventet avkastning?
Vanlige feil og når høyrentekonto ofte passer dårlig
Den vanligste feilen er å tro at alle penger bør stå samme sted. Da blir det fort uklart hva som er buffer, hva som er neste måneds forbruk, og hva som er sparing til et konkret mål.
En annen vanlig feil er å velge konto kun fordi renten ser høy ut akkurat nå. Hvis kontoen har få uttak, binding eller en kampanje som snart forsvinner, kan den være mindre nyttig enn den først virker.
Når pengene skal stå veldig lenge, og du tåler svingninger bedre enn du tåler at kjøpekraften svekkes over tid.
Hvis du tar småuttak hele tiden, forsvinner både oversikten og poenget med å skille sparing fra vanlig forbruk.
Hvis du ikke vet hva kontoen er til, er det lett å bruke pengene før de rekker å gjøre jobben sin.
Neste lille steg: Bestem deg for én jobb kontoen skal gjøre. Buffer, mål eller midlertidig parkering. Når én konto har én jobb, blir valget mye enklere.
- Du bruker høyrentekonto som vanlig brukskonto.
- Du ser bare på toppsatsen og overser vilkårene.
- Du lar kortsiktig og langsiktig sparing blandes sammen.
Hvis kontoen skal være buffer, bør du være ekstra skeptisk til bindingstid eller strenge uttaksgrenser. Når du trenger bufferen, trenger du den gjerne med en gang.
Velg det som hjelper mest først
Du trenger ikke gjøre alt på en gang. Velg ett naturlig neste steg ut fra hva pengene dine egentlig skal brukes til.
Få roligere oversikt over hvilke sparesider som passer best akkurat nå.
Neste grepGjør høyrentekontoen enklere å bruke i praksis med et fast beløp etter lønning.
VerktøyBruk hovedkalkulatoren når du vil gjøre målet og månedsbeløpet mer konkret.
SøstersideNår pengene gjelder barn og skal stå lenge, trenger du ofte et annet oppsett enn vanlig buffer.
Kilder og nyttige steder å dobbeltsjekke
Denne siden bygger på offentlige og nøytrale kilder. Bruk dem når du vil sammenligne kontoer, sjekke garantiordning og forstå hvordan inflasjon påvirker sparepenger over tid.
- Finansportalen / Forbrukerrådet – nyttig når du vil sammenligne bankprodukter og se hvordan portalen beskriver bankpriser. Sjekk likevel alltid bankens egne vilkår før du velger konto.
- Bankenes sikringsfond – forklarer hvordan innskuddsgarantien fungerer, hva som normalt er dekket, og hvorfor det er viktig å se på garanti per kunde per bank.
- SSB: Konsumprisindeksen – viser prisutviklingen i Norge og er nyttig når du vil forstå hvorfor trygg konto ikke alltid betyr bevart kjøpekraft.
- SSB: Hva er inflasjon? – en enkel forklaring på hva inflasjon er og hvorfor den betyr noe for sparepenger.
Ofte stilte spørsmål
Hva betyr høyrentekonto i praksis?
I praksis betyr det en sparekonto med bedre rente enn vanlig brukskonto, men ofte også egne regler for uttak, binding eller kampanjevilkår. Derfor bør du se på hele pakken, ikke bare tallet i overskriften.
Hvordan fungerer høyrentekonto for vanlige folk?
For vanlige folk fungerer den ofte best som bufferkonto eller til mål de neste månedene eller årene. Pengene står trygt i bank, du får litt rente, og du kan lettere holde sparing adskilt fra daglig forbruk.
Hva er viktigst: høyest rente eller fleksibilitet?
Til buffer er fleksibilitet ofte viktigst. Til et konkret mål der pengene skal stå i fred en stund, kan du tåle strengere vilkår. Riktig konto avhenger av hva pengene skal gjøre for deg.
Er høyrentekonto alltid riktig hvis jeg vil spare trygt?
Ikke alltid. Den passer godt når du prioriterer lav risiko og oversikt. Men hvis tidshorisonten er veldig lang, kan inflasjon gjøre at pengenes kjøpekraft svekkes over tid selv om saldoen vokser.
Hva er neste steg etter å ha lest om høyrentekonto?
Velg ett mål for kontoen, sammenlign et par aktuelle alternativer med sjekklisten på siden, og bruk deretter kalkulatoren «Hvor mye må jeg spare?» hvis du vil gjøre planen mer konkret.