
DCA-kalkulator
Bruk DCA-kalkulatoren når du vil se hva et fast beløp hver måned kan bli verdt over tid. Du får et enkelt overslag, en forklaring på hva tallene betyr og forslag til neste steg.
- DCA betyr at du investerer samme beløp med jevne mellomrom i stedet for å prøve å time markedet.
- Kalkulatoren viser et overslag basert på fast månedlig sparing, tid og en antatt årlig avkastning.
- Resultatet blir mest nyttig når du bruker nøkterne forutsetninger og sammenligner flere scenarioer.
Dette verktøyet er laget for å gi oversikt, ikke for å forutsi markedet. Det gjør det lettere å se sammenhengen mellom månedlig sparing, tid og avkastning.
Innhold
Bruk DCA-kalkulatoren
Legg inn hvor mye du vil spare per måned, hvor lenge du vil holde på og hvilken årlig avkastning du vil teste. Da ser du raskt hvordan ulike forutsetninger påvirker resultatet.
Du ser hvor mye du selv setter inn, hva sluttverdien kan bli med jevn sparing over tid, og hvor stor del av totalen som i regneeksempelet kommer fra avkastning. Det gjør det lettere å vurdere om planen din virker realistisk.
Denne versjonen regner med et fast beløp hver måned og en jevn årsrate for avkastning. Det er bevisst enkelt og passer godt når du vil få oversikt før du vurderer mer detaljerte scenarioer.
Utvikling år for år
Visningen under er et jevnt regneeksempel. Virkelige markeder vil svinge mer underveis.
Fyll inn tallene dine og trykk på «Regn ut» for å se et enkelt overslag.
Slik tolker du resultatet
Resultatet i kalkulatoren er ikke en fasit. Det er et overslag som gjør det lettere å se hva som skjer når du kombinerer et fast månedlig beløp med tid og en antatt avkastning.
Det viktigste er som regel ikke å finne én «riktig» prosentsats. Det viktigste er å forstå hvor mye av sluttverdien som kommer fra det du faktisk setter inn, og hvor mye som i regneeksempelet kommer fra at pengene får tid til å vokse. Derfor blir verktøyet mest nyttig når du prøver flere scenarioer og ser hvordan små endringer påvirker resultatet.
Støttebilde: hvorfor jevn sparing kan være nyttig
Bildet under er med som en enkel støtte til tolkningen. Poenget er ikke å vise en garanti, men å gjøre prinsippet lettere å se.
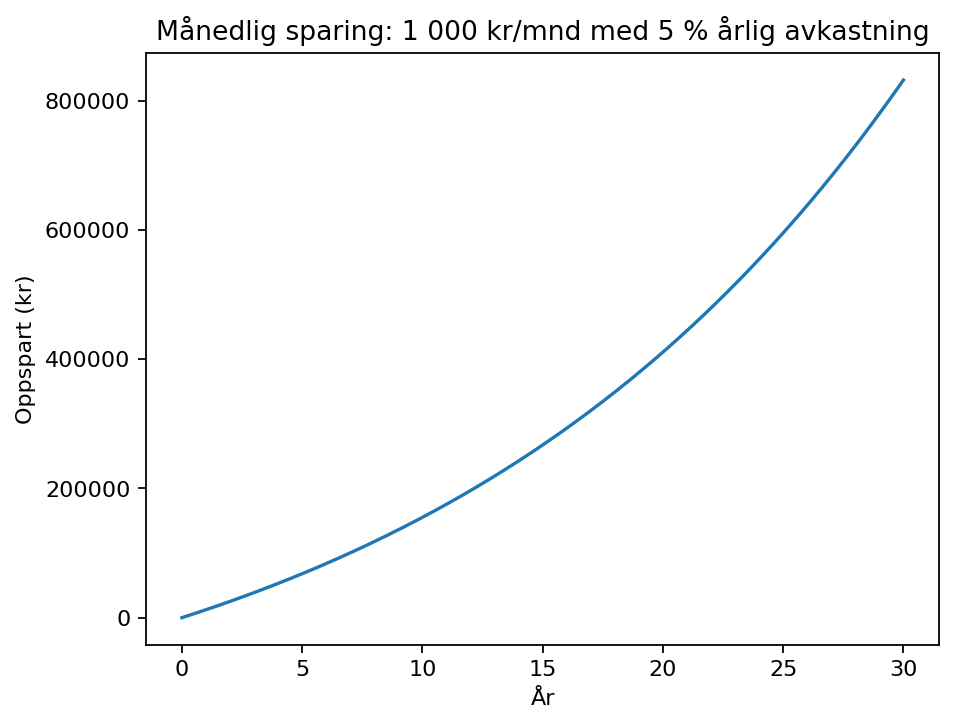
Hvis sluttverdien bare ligger litt over det du selv setter inn, er det ofte et tegn på at tidshorisonten er kort eller at du tester en forsiktig avkastning. Hvis forskjellen er stor, er det ofte tiden som gjør mest av jobben. Det kan være en nyttig påminnelse om at jevn sparing ofte handler mer om rutine enn om å gjette riktig tidspunkt.
- Prøv minst to eller tre nivåer for avkastning, ikke bare ett.
- Sammenlign gjerne 10, 15 og 20 år for å se hva tid betyr.
- Bruk volatilitet-simulatoren hvis du vil se hvorfor virkeligheten ofte blir mer ujevn enn et enkelt overslag.
Hva kalkulatoren ikke viser
Denne siden er bevisst enkel. Den svarer på det viktigste uten å gjøre regnestykket mer komplisert enn nødvendig.
- Avkastningen i kalkulatoren er jevn på papiret. I virkeligheten vil markedet svinge underveis.
- Verktøyet tar ikke høyde for gebyrer, skatt, inflasjon eller at sparebeløpet kan endre seg over tid.
- Det passer best som et overslag for langsiktig fondsparing, ikke som en prognose for ett bestemt fond.
- Et godt resultat i kalkulatoren betyr ikke at risikoen er lav. Det betyr bare at forutsetningene dine gir et bestemt regnestykke.
Hva du kan gjøre nå
Når du har kjørt noen scenarioer, er neste steg ofte å sjekke om planen din tåler svingninger og om spareformen passer målet ditt.
Se hvordan svingninger kan påvirke planen
Bruk volatilitet-simulatoren for å få en mer realistisk følelse av at sparing ikke går i en rett linje.
GuideLes hvordan du bygger en enkel månedsparing
Få en rolig forklaring på hvordan du setter opp en spareavtale som er lett å holde over tid.
GuideSe om indeksfond passer målet ditt
Denne guiden kan hjelpe deg å koble resultatet i kalkulatoren til et konkret valg av spareform.
Kilder og tillit
Verktøyet er et regneeksempel, ikke investeringsråd. Kildene under er tatt med for å støtte forklaringer om fondsvalg, kostnader, risiko og kjøpekraft over tid.
- Finanstilsynet: Verdipapirforetak, verdipapirfond og alternative investeringsfond – forbrukerinformasjon om fondstyper og rammer.
- Finanstilsynet: Reduserte, men fortsatt store prisforskjeller på fond til forbrukere – nyttig for å forstå hvorfor kostnader betyr noe over tid.
- Finansportalen – nøytral sammenligningstjeneste fra Forbrukerrådet for fond og andre finansprodukter.
- Norges Bank: Hva er inflasjon? – bakgrunn for hvorfor kjøpekraft bør tas med i vurderingen.
- SSB: Økt sparing i husholdningene – bakgrunnskilde om sparing i norsk økonomi.
Vanlige spørsmål om DCA-kalkulatoren
Hvordan bruker jeg DCA-kalkulatoren?
Du legger inn fast beløp per måned, antall år, antatt årlig avkastning og eventuelt startbeløp. Deretter regner kalkulatoren ut hvor mye du setter inn totalt, en estimert sluttverdi og hvor stor del som i eksempelet kommer fra avkastning.
Hva viser sluttverdien?
Sluttverdien er et overslag, ikke en garanti. Den viser hvordan en plan kan utvikle seg dersom sparebeløpet holdes fast og avkastningen i snitt blir omtrent slik du har lagt inn.
Hvilken avkastning bør jeg teste?
Det finnes ikke ett riktig svar. Et godt utgangspunkt er å teste flere nøkterne nivåer og se om planen fortsatt virker god når du bruker lavere avkastning enn du først håpet på.
Tar kalkulatoren hensyn til gebyrer, skatt og inflasjon?
Nei. Verktøyet er bevisst enkelt og tar ikke høyde for kostnader, skatt, inflasjon eller endringer i sparebeløpet. Derfor bør du lese resultatet som et overslag, ikke som et fasitsvar.
Hva bør jeg gjøre etter å ha brukt kalkulatoren?
Se først om sparebeløpet passer hverdagen din. Gå deretter videre til guiden om månedsparing, guiden om indeksfond eller volatilitet-simulatoren for å vurdere risiko og neste steg.