
Kortversjonen
Månedssparing fungerer fordi du gjør sparing automatisk og forutsigbar. Du velger et mål og en løsning, setter opp fast trekk rett etter lønning, og lar tiden gjøre jobben. Det viktigste er ikke perfekt beløp – det viktigste er at du starter og fortsetter.
Hvorfor månedssparing fungerer
- Vane: du sparer uten å ta en ny beslutning hver måned.
- Spredning: du kjøper over tid – ikke alt på én dag.
- Lavere stress: du slipper å følge markedet tett.
- Bedre kontroll: beløpet er planlagt og passer budsjettet ditt.
Mini-verktøy: enkel sparekalkulator
Mini-verktøyet under gir deg en rolig, konkret plan: “Hvis jeg setter av X i måneden, omtrent hvor lang tid tar det å nå målsummen?”. Tallene er forenklede og ment som planstøtte – ikke som garanti.
Før du starter: riktig rekkefølge
Mange starter med investering før de har buffer eller oversikt. Det kan gi unødvendig stress. En rolig rekkefølge er ofte:
- 1) få oversikt (budsjett/kontostruktur)
- 2) bygg buffer (høyrentekonto/sparekonto)
- 3) start månedssparing langsiktig (fond/ASK)
Steg 1: Velg målet (og tidshorisonten)
Start med en enkel setning: “Jeg sparer til ___ om ___ år.” Tidshorisonten styrer valg av løsning.
Steg 2: Velg hvor du skal spare (konto/fond)
For månedssparing til investering velger mange fond (ofte indeksfond) fordi det er enkelt og gir spredning. Du trenger ikke finne “perfekt fond” for å starte – det viktigste er lave kostnader og at du holder det stabilt.
Steg 3: Velg beløpet (uten å låse deg)
Et godt månedlig beløp er et beløp du kan betale selv i “vanlige måneder”. Start litt lavere enn du tror du klarer, og øk etter 1–2 måneder når du ser at det fungerer.
Steg 4: Sett opp automatikk
Legg trekkdatoen rett etter lønning. Da blir månedssparing “en fast regning til deg selv”.
Kostnader (det du faktisk kan kontrollere)
Over tid kan kostnader spise avkastning. Når du månedssparer i fond, sjekk:
- Årlige kostnader (forvaltningskostnad/total kostnad).
- Eventuelle gebyrer hos leverandøren (hvis relevant).
- Unødvendige bytter (hyppig endring gir ofte mer stress enn effekt).
Hva gjør du når markedet faller?
- Se på tidshorisonten: trenger du pengene snart?
- Hvis du sparer langsiktig, er fall normalt – og månedssparing kjøper mer for samme beløp.
- Unngå panikksalg. Juster heller beløpet hvis økonomien blir strammere.
Vanlige feil (og rolig fiks)
- Du starter uten buffer: bygg litt buffer først, eller start med lavere beløp.
- Du velger for høy risiko: senk risiko til et nivå du tåler å holde i nedturer.
- Du sjekker kurs daglig: sett faste sjekkpunkter (f.eks. kvartalsvis).
- Du “optimaliserer” hele tiden: hold deg til planen i minst 6–12 måneder før endring.
Oppskrift: månedssparing på 20 minutter
Vanlige avklaringer
Hvor mye bør jeg månedsspare? Start med et beløp som er realistisk i vanlige måneder. Det viktigste er at du klarer å fortsette. Øk gradvis når vanen sitter.
Bør jeg spare på samme dato hver måned? Ja, det gjør vanen enklere. Mange velger 1–3 dager etter lønning.
Hva om jeg må stoppe en periode? Det er normalt. Paus sparingen hvis økonomien krever det, og start igjen når du kan. Det viktigste er å komme tilbake til planen.
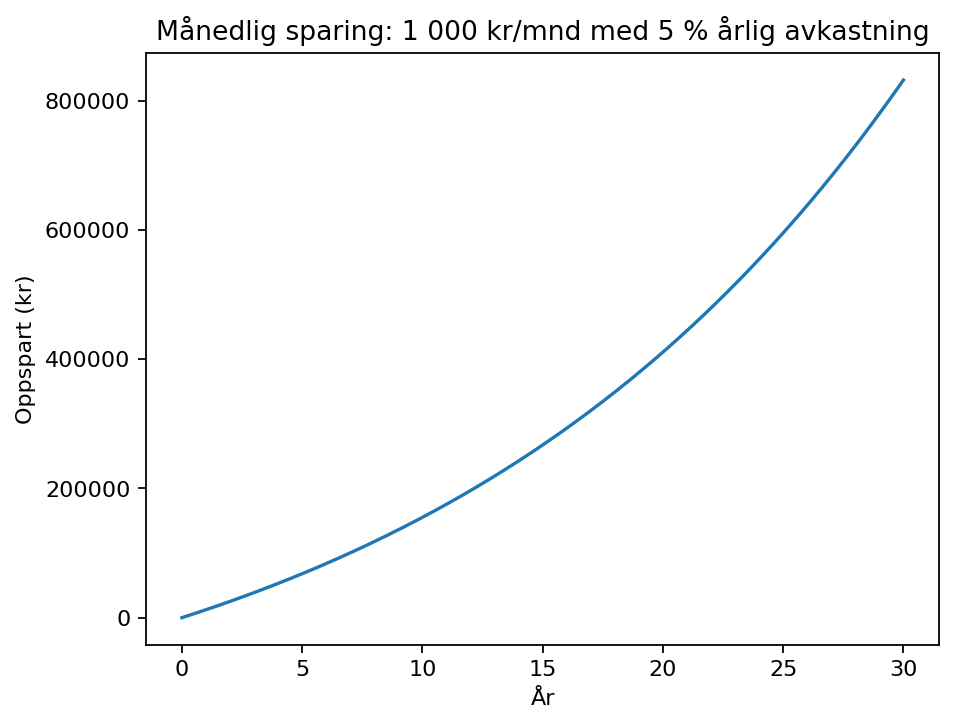
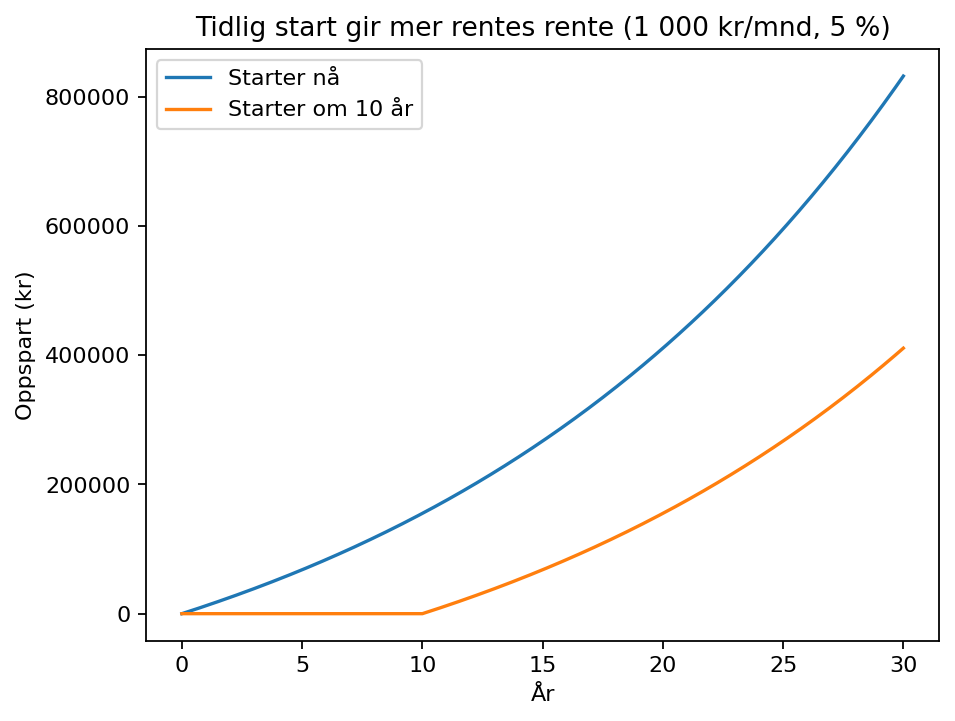
Grafer
Kun grafer fra Excel for denne siden.
Neste steg (interne lenker)
Alle interne lenker for denne siden ligger kun her (styrt av Excel).
Kilder (kun eksterne, fra Excel)
Nøytral bakgrunn og rammer i norsk kontekst.