
Automatisk sparing
Automatisk sparing handler ofte mer om gode rutiner enn viljestyrke. Her får du en enkel forklaring på hvordan fast trekk fungerer, hvordan du setter det opp, og hva du kan gjøre hvis beløpet eller datoen må justeres underveis.
- Hva automatisk sparing betyr i praksis.
- Hvordan du setter opp fast trekk uten å gjøre det komplisert.
- Hva du kan gjøre hvis beløpet eller datoen ikke fungerer med én gang.
Du trenger ikke starte stort. Målet er å få på plass en vane som fortsatt fungerer i en vanlig, litt rotete måned.
Dette er en forklaringsguide
Denne siden er laget for å gjøre sparing lettere å forstå. Den gir ikke personlig rådgivning, men viser vanlige prinsipper og rolige neste steg du kan vurdere i din egen økonomi.
Innhold
Hvordan komme i gang med automatisk sparing
For mange er sparing vanskelig fordi den blir utsatt til slutt i måneden. Automatisk sparing snur rekkefølgen. I stedet for å håpe at det er noe igjen, setter du opp et fast trekk som flytter penger til en sparekonto eller et annet valgt mål før pengene rekker å bli brukt opp.
Det er derfor mange opplever at dette fungerer bedre enn gode intensjoner alene. Du trenger ikke huske sparingen hver måned, og du slipper å ta samme beslutning om igjen og om igjen. I praksis holder det ofte å bestemme tre ting: hvor pengene skal, når de skal flyttes og hvor mye som skal gå hver gang.
Det viktigste er ikke å finne det perfekte oppsettet første dag. Det viktigste er å gjøre starten enkel nok til at du faktisk kommer i gang, og at løsningen tåler en litt dyr måned uten at hele planen ryker.
Månedlig sparing
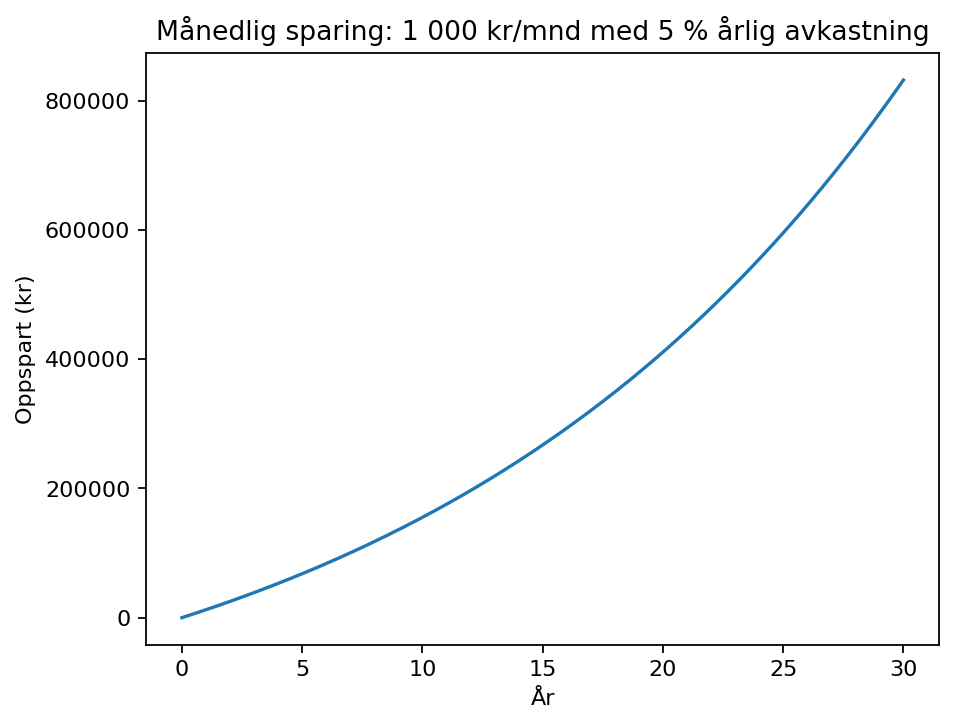
Visualet viser poenget bak fast sparing: jevne trekk kan gi framdrift over tid, selv når beløpet er moderat.
- Automatisk sparing er et fast trekk som går uten at du må huske det.
- Et lite beløp som faktisk blir gjennomført er bedre enn en ambisiøs plan som stopper etter to måneder.
- Den vanligste og roligste starten er å legge trekket rett etter lønning.
Velg ett konkret mål i dag: buffer, ferie, egenandel eller bare det å komme i gang. Når målet er tydeligere, blir resten av oppsettet enklere.
Hvordan fungerer automatisk sparing i praksis?
Automatisk sparing betyr at du lager en fast regel i nettbanken. Den regelen flytter et bestemt beløp på en bestemt dato til en konto du har valgt på forhånd. Når oppsettet først er laget, skjer sparingen uten at du må ta et nytt valg hver måned.
Det er nettopp denne friksjonen mange vil bort fra. Manuell sparing blir ofte avhengig av overskudd, motivasjon og hukommelse. Med et fast trekk vet du bedre hva som går ut, hva som blir igjen til forbruk, og hva som faktisk blir spart.
For de fleste fungerer dette best når sparingen behandles som en fast del av måneden, på samme måte som regninger. Poenget er ikke å være streng. Poenget er å gjøre det lett å lykkes.
- Hvor: Pengene går til en konto eller et mål du har valgt på forhånd.
- Når: Trekket skjer på en fast dato, ofte rett etter lønning.
- Hvor mye: Beløpet bør være stort nok til å gi framdrift, men lavt nok til å være realistisk.
- Jo mindre du må tenke på sparingen i hverdagen, jo lettere er den å holde.
- Et fast system kan gi mer ro enn mange små skippertak.
- Automatisk sparing passer både for buffer og andre konkrete mål.
Du trenger ikke mye struktur for at dette skal fungere. Ett fast trekk til rett konto er ofte nok som start.
Slik setter du opp et fast trekk uten å gjøre det komplisert
Når du skal sette opp automatisk sparing, er det sjelden nødvendig med et avansert system fra dag én. En enkel rekkefølge er ofte nok: velg mål, velg konto, og bestem dato og beløp.
- Velg mål. Buffer, ferie, oppussing, bil eller et annet konkret formål. Et tydelig mål gjør det lettere å velge både konto og beløp.
- Velg konto. Til kortsiktige mål vil mange foretrekke en sparekonto eller høyrentekonto fordi pengene skal være tilgjengelige. Til mer langsiktige mål kan vurderingene være annerledes, men da må du også tåle mer usikkerhet.
- Velg dato. For mange fungerer dagen etter lønn best, fordi sparingen da skjer før pengene glir inn i vanlig forbruk.
- Velg beløp. Start med et beløp som også tåles i en litt dyr måned. Det er enklere å øke senere enn å reparere et opplegg som var for stramt fra start.
Rytmen kan være månedlig, ukentlig eller hver 14. dag. Månedlig passer ofte best når lønn og regninger kommer månedlig. Ukentlig kan føles lettere hvis du liker små steg og tettere kontroll. Den beste rytmen er som regel den du faktisk lar stå over tid.
- Velg mål før du velger beløp.
- Legg trekket tidlig i måneden hvis du vil gjøre sparing til en prioritet.
- Start lavere enn du tror hvis alternativet er å ikke starte.
Bruk to minutter i nettbanken og legg inn et testtrekk for neste måned. Når oppsettet finnes, er terskelen mye lavere enn når alt fortsatt bare er en plan.
Automatisk sparing forklart enkelt med tre vanlige eksempler
Eksempler gjør det lettere å se hvordan automatisk sparing kan se ut i hverdagen. Du trenger ikke kopiere noen av dem helt. Målet er bare å se hva som faktisk fungerer i praksis.
Eksempel 1: Komme i gang uten press
Maria setter opp 300 kroner til buffer dagen etter lønn. Beløpet er ikke stort, men hun vet at det tåler en vanlig måned. Etter to måneder merker hun at trekket ikke lenger føles som noe hun må ta stilling til. Det bare skjer.
Eksempel 2: Ett trekk per mål
Jon vil både bygge buffer og spare til ferie. Han velger to kontoer og setter opp 400 kroner til buffer og 300 kroner til ferie. Det gir bedre oversikt enn å ha alt blandet på samme konto.
Eksempel 3: Ujevn økonomi
Silje har måneder som svinger mer. Hun velger derfor et lavere fast trekk hver uke i stedet for ett større månedlig trekk. Da kjennes sparingen lettere å leve med, selv om totalen over tid kan bli omtrent den samme.
Starte tidlig vs senere
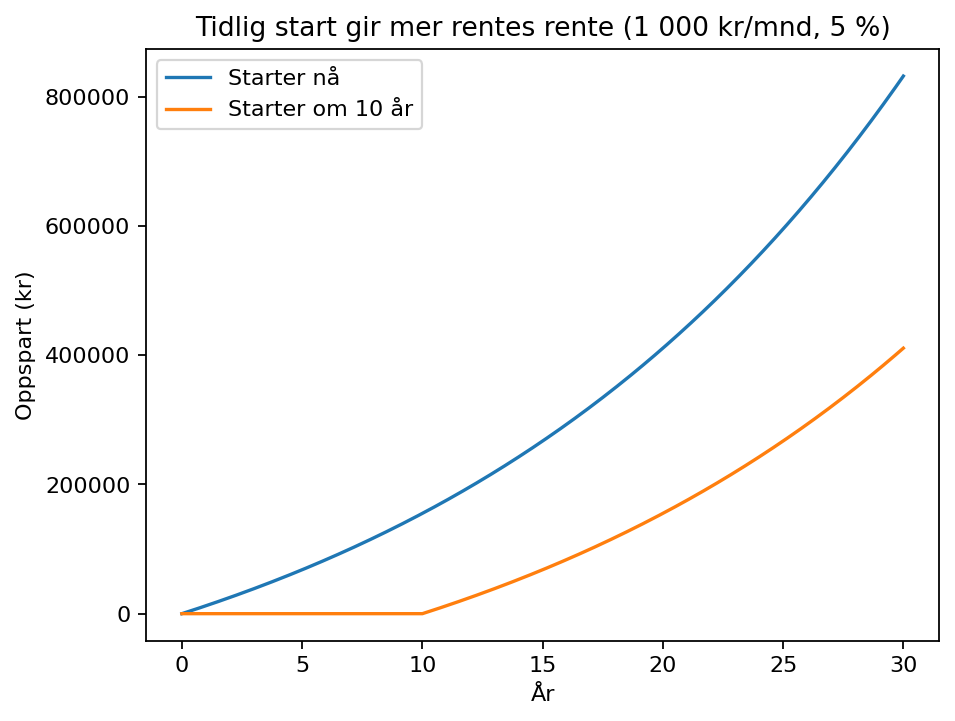
For langsiktig sparing viser visualet et enkelt poeng: det betyr ofte mye å komme i gang tidlig, selv om beløpet er beskjedent i starten.
Det viktigste som går igjen i alle eksemplene, er at oppsettet er realistisk. Dårlige erfaringer med sparing skyldes ofte ikke at systemet er for enkelt, men at beløpet er for høyt, datoen passer dårlig eller målet er uklart.
- Automatisk sparing kan være både månedlig og ukentlig.
- Én konto kan være nok, men flere mål blir ofte lettere å følge når de skilles.
- Det er fullt mulig å starte lite og gjøre opplegget større senere.
- Jeg vet hva pengene skal være til.
- Jeg har valgt konto som passer målet.
- Jeg har valgt dato som ikke kolliderer med vanlige trekk og regninger.
- Jeg har valgt et beløp som virker realistisk også i en dyr måned.
- Jeg vet hva jeg gjør hvis jeg må justere i en periode.
Vanlige feil og hvordan du justerer uten å miste vanen
Den vanligste feilen er å starte så høyt at oppsettet blir sårbart med en gang. Mange tenker at beløpet må merkes for at sparingen skal være verdt noe. I praksis er det ofte motsatt. Et litt mindre beløp som varer i ett år er mer nyttig enn et stort beløp som bare varer i seks uker.
En annen vanlig feil er å legge trekket for sent i måneden. Da konkurrerer sparingen med alt annet som allerede har rukket å skje. Hvis du ønsker at automatisk sparing skal bli en vane, er det ofte klokere å la trekket gå tidlig og heller justere beløpet ned.
Det er også lurt å ha en plan B. En dårlig måned betyr ikke at systemet er mislykket. Det kan bare bety at du trenger en roligere variant i en periode. Det kan være å halvere trekket én måned, flytte datoen litt eller sette beløpet ned midlertidig i stedet for å skru av alt.
- For høyt beløp: Senk det før du mister lysten helt.
- Feil dato: Flytt trekket nærmere lønn eller en dag med mer luft.
- Uklart mål: Gi kontoen et navn som gjør det tydelig hva du sparer til.
- For mye ombygging: Juster én ting av gangen, ikke hele oppsettet samtidig.
- Behold vanen selv om beløpet må ned en periode.
- Små justeringer er ofte bedre enn full stopp.
- Se etter hva som skaper friksjon: beløp, dato eller mål.
Automatisk sparing skal ikke føre til overtrekk, gebyrer eller unødvendig stress. Hvis trekket blir for stramt, er det bedre å justere enn å late som alt går fint.
Velg det som hjelper mest først
Når automatisk sparing er på plass, er neste steg ofte å gjøre målet tydeligere eller velge riktig konto. Her er tre naturlige veier videre.
Gå tilbake til huben hvis du vil se hele rekkefølgen og finne neste side som passer best for deg.
Neste stegBruk sparemål-guiden hvis du vil gjøre beløp, delmål og tidsplan mer konkrete.
KontovalgSe når en høyrentekonto kan være et naturlig sted for automatisk sparing på kortere sikt.
Kilder og steder å sjekke videre
Denne guiden bygger på vanlige prinsipper for struktur, kontovalg og forbrukerhensyn. Når du vil sjekke renter, kontotyper eller sammenligne tilbud, er disse kildene nyttige å ha for hånden.
- Finansportalen – sparekonto for å sammenligne sparekontoer og lese vilkår på en nøytral måte.
- Forbrukerrådet for generelle råd som styrker forbrukerforståelsen i privatøkonomien.
- Finanstilsynet for nøytral informasjon om finansielle produkter og forhold det er lurt å forstå før man velger løsning.
- Norges Bank – renter hvis du vil forstå renteutviklingen som over tid kan påvirke sparekonto og bankvalg.
Ofte stilte spørsmål om automatisk sparing
Hva betyr automatisk sparing i praksis?
Det betyr at du setter opp et fast trekk eller en fast overføring som går av seg selv. Når det først er på plass, trenger du ikke huske sparingen hver måned.
Hvordan fungerer automatisk sparing i hverdagen?
For de fleste handler det om et enkelt oppsett i nettbanken: velg konto, dato og beløp. Mange lar trekket gå rett etter lønn fordi det gjør sparing til en fast del av måneden.
Hvor mye bør jeg starte med?
Start med et beløp som er realistisk også i en måned med litt ekstra utgifter. Det er ofte smartere å begynne lavt og øke senere enn å starte for hardt og stoppe helt.
Er månedlig eller ukentlig automatisk sparing best?
Begge deler kan fungere. Månedlig passer ofte best hvis lønn og regninger kommer månedlig. Ukentlig kan være lettere hvis du vil fordele sparingen i mindre biter gjennom måneden.
Hva er neste steg etter å ha lest om automatisk sparing?
Det vanligste neste steget er å velge et tydelig sparemål eller se om kontoen du bruker faktisk passer målet. Derfor er sparemål og høyrentekonto naturlige sider å gå videre til.