
Sparemål
Her får du en enkel guide til å sette et realistisk sparemål: velg hva du sparer til, finn et beløp som passer hverdagen, og lag et opplegg som er lett å holde over tid.
- En enkel forklaring på hva et sparemål er i praksis.
- En metode for å velge sum, frist og månedlig beløp uten å presse økonomien for hardt.
- Konkrete eksempler, vanlige feil og naturlige neste steg.
Målet med et sparemål er ikke å spare mest mulig fortest mulig. Målet er å gjøre det lettere å ta gode valg jevnt over tid.
Innhold
Hva du trenger for å komme i gang
Et sparemål er en avtale med deg selv om hva du sparer til, hvor mye du trenger og hvordan pengene skal settes til side. Mange gjør dette vanskeligere enn nødvendig. Du trenger ikke en perfekt plan. Du trenger en plan som er tydelig nok til at du kan følge den i en vanlig måned.
Et godt første steg er å skrive målet i én enkel setning: Jeg sparer X kroner til Y innen Z. Da blir målet konkret nok til at du kan regne på det, justere det og følge fremdriften uten mye usikkerhet.
Et sparemål kan handle om trygghet, som en buffer eller en uventet regning. Det kan også handle om noe du gleder deg til, som ferie, oppussing eller en større innbetaling senere. Uansett hva målet er, fungerer det best når det passer livet ditt slik det faktisk er nå.
Hva tempo betyr

Visualen viser noe enkelt: Fremdrift handler ofte mer om fast vane enn om store enkelttak.
- Et sparemål bør være tydelig, ikke perfekt.
- Sum, frist og månedlig beløp gjør målet lettere å bruke i praksis.
- Det beste opplegget er det du klarer å holde når hverdagen er helt vanlig.
Skriv ned ett mål i dag med tre ting: hva du sparer til, hvor mye du trenger og når du ønsker at pengene skal være klare.
Hvordan sette realistiske sparemål uten å gjøre det for komplisert
Et realistisk sparemål begynner ikke med kalkulatoren. Det begynner med spørsmålet: Hva skal disse pengene gjøre for meg? Svaret kan være ro, fleksibilitet eller et konkret kjøp. Når målet har en tydelig funksjon, blir det lettere å prioritere det i hverdagen.
En enkel måte å sortere mål på er å dele dem i tre grupper:
- Trygghetsmål: buffer, egenandel eller penger til uventede utgifter.
- Kortsiktige mål: ferie, møbler, oppussing eller en regning du vet kommer.
- Langsiktige mål: bolig, større økonomisk frihet eller sparing med lang tidshorisont.
Hvis du har mange mål samtidig, er det ofte bedre å velge ett hovedmål først. Mange merker at alt flyter bedre når ett mål får hovedplassen, i stedet for at flere mål konkurrerer om samme beløp. Har du ingen buffer, er det ofte naturlig å starte der. Har du allerede litt trygghet, kan du gå videre til det målet som gir mest ro eller handlingsrom.
Et godt mål er konkret nok til å styre små valg, men romslig nok til at én vanskelig måned ikke ødelegger hele planen.
Du kan bruke denne enkle malen:
- Mål: Hva sparer jeg til?
- Sum: Hvor mye trenger jeg?
- Frist: Når vil jeg at pengene skal være klare?
- Vanen: Hvordan skal pengene settes til side hver måned?
Det betyr i praksis at du ikke trenger ti delmål eller et komplisert system fra start. Du trenger ett mål som er tydelig nok til å settes på autopilot.
- Velg ett hovedmål før du sprer sparingen for mye.
- Start med det målet som gir mest trygghet eller mest nytte i hverdagen.
- Bruk en enkel mal i stedet for å lage et komplisert opplegg.
Målet er realistisk når du kan beskrive det tydelig og samtidig kjenne at beløpet virker mulig å leve med over flere måneder.
Beløp, frist og et enkelt eksempel som er lett å bruke
Når målet er valgt, kan du gjøre det målbart. Den enkleste måten er: målbeløp delt på antall måneder. Det gir deg et første utkast til månedlig sparing. Etterpå vurderer du om tallet passer hverdagen din, eller om fristen bør justeres.
La oss ta et enkelt eksempel: Du vil spare 24 000 kroner til ferie og ekstra utgifter neste sommer, og du har 12 måneder på deg. Da er første regnestykke 24 000 delt på 12, altså 2 000 kroner i måneden.
Hvis 2 000 kroner kjennes for stramt, er ikke løsningen nødvendigvis å droppe målet. Det kan være å forlenge fristen, redusere summen eller begynne med 1 500 kroner og justere senere.
Her er et nyttig kontrollspørsmål: Kan jeg gjøre dette tre måneder på rad uten at resten av økonomien blir unødvendig presset? Hvis svaret er nei, er planen trolig for hard. Da er det som regel bedre å gjøre målet litt roligere enn å lage et opplegg som sprekker tidlig.
Små beløp over tid
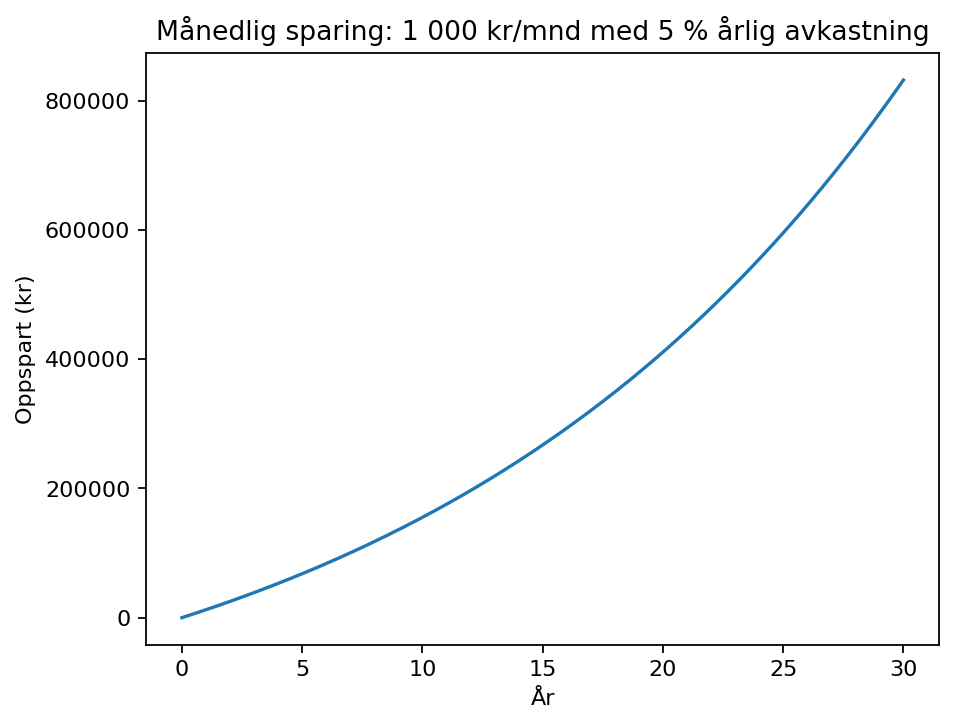
Poenget er ikke at alle skal spare like mye. Poenget er at faste beløp gjør fremdriften synlig og lettere å holde.
Du kan også legge inn litt luft i planen. Det betyr at du tåler en dyr måned uten å føle at alt har falt sammen. Mange fungerer bedre med et mål som er litt romslig, enn med en plan som bare fungerer i perfekte måneder.
Neste steg er å teste beløpet mot virkeligheten: Se på hva som blir igjen etter faste utgifter og vanlige småkjøp, og velg et beløp du faktisk tror du kan gjenta.
- Regn først ut et enkelt månedsbeløp.
- Juster heller fristen enn å presse beløpet for høyt.
- Litt luft i planen gjør det lettere å holde over tid.
Finn ett beløp du tror du kan spare i tre vanlige måneder på rad. Det er et bedre startpunkt enn et beløp du bare klarer i en ekstra god måned.
Slik gjør du sparemålet lettere å følge måned etter måned
Mange tror de mangler motivasjon, men ofte mangler de bare et enkelt system. Derfor fungerer sparemål best når sparingen skjer tidlig og forutsigbart. Et fast trekk rett etter lønning gjør at pengene blir satt av før de glir inn i resten av forbruket.
Du trenger heller ikke følge opp målet hele tiden. For de fleste holder det å sjekke én gang i måneden: Går sparingen som planlagt? Må beløpet justeres litt? Er målet fortsatt riktig? Mer avansert trenger det ikke være.
Det kan også hjelpe å dele målet inn i noen enkle terskler, for eksempel:
- første innbetaling
- tre måneder på rad
- halvveis
- siste innspurt
Slike delmål gjør fremdriften synlig uten at du trenger å bygge et stort system rundt det. De fungerer som små stoppunkter som gjør det lettere å fortsette.
Hvis en måned går skeis, betyr det ikke at målet er mislykket. Da trenger du bare en enkel plan B: spar litt mindre den måneden, eller pause kort og start igjen på en konkret dato. Det viktigste er at vanen overlever.
Et sparemål fungerer best når det er lett å starte igjen, ikke bare lett å starte første gang.
- Autotrekk gjør sparing enklere enn viljestyrke.
- Månedlig oppfølging er ofte nok.
- En plan B gjør at én dårlig måned ikke blir slutten på hele målet.
- Jeg vet hva jeg sparer til.
- Jeg vet omtrent hvor mye jeg trenger.
- Jeg har valgt et månedlig beløp som føles mulig.
- Jeg har satt sparingen på en fast dato eller rett etter lønn.
- Jeg vet hva jeg gjør hvis en måned blir dyrere enn planlagt.
Vanlige feil og viktige ting å vite før du gjør planen strengere
Den vanligste feilen er å sette et mål som ser bra ut på papiret, men som ikke passer livet ditt. Et for høyt beløp kan føles inspirerende første uke og slitsomt resten av året. Da er det ofte bedre å senke beløpet og beholde rytmen.
En annen vanlig feil er å gjøre målet for uklart. «Jeg burde spare mer» hjelper lite i praksis. «Jeg sparer 1 500 kroner i måneden til buffer frem til jeg har 20 000 kroner» er mye lettere å bruke.
Mange blander også buffer og vanlige sparemål. Buffer handler først og fremst om trygghet når noe uventet skjer. Andre sparemål handler ofte om planlagte kjøp eller planer fremover. Når disse blandes, kan det bli uklart hva pengene egentlig skal brukes til.
Til slutt er det verdt å huske at plasseringen av pengene bør passe tidshorisonten. Kortsiktige mål trenger som regel trygghet og tilgjengelighet. Mål langt frem i tid kan gi rom for andre vurderinger, men det forutsetter at du tåler svingninger og forstår hva du gjør.
Neste steg er derfor ikke å gjøre planen hardere, men å gjøre den tydeligere. Når planen er tydelig, blir det lettere å se om du faktisk trenger å endre beløpet, fristen eller målet.
- For høyt startbeløp gjør at målet sprekker tidlig.
- Uklart mål gjør det vanskelig å prioritere sparingen.
- Buffer og vanlige sparemål bør ikke blandes uten at du vet hvorfor.
Hvis økonomien er presset, er det ofte bedre å velge et mindre mål eller en lengre frist enn å lage en plan som krever perfekt kontroll hver måned.
Hva passer best som neste steg?
Når sparemålet er tydelig, blir neste spørsmål hvordan du vil gjøre det lett å gjennomføre. Her er tre naturlige veier videre.
Få en rolig oversikt over guider og neste steg hvis du vil se hele temaet før du velger videre.
Trygghet førstPasser for deg som vil bygge mer økonomisk ro før du prioriterer andre sparemål.
Gjør det enklerePasser for deg som allerede vet målet ditt og vil gjøre sparingen lettere å følge i praksis.
Kilder som støtter valgene på siden
Denne siden handler først og fremst om metode og vaner, men bygger på nøytrale kilder om privatøkonomi, sparing og forbrukerhensyn. Kildene er nyttige hvis du vil lese videre eller dobbeltsjekke større valg.
- Finansportalen – nøytral informasjon og sammenligning av bank- og spareprodukter.
- Finanstilsynet – offentlig informasjon om risiko, regelverk og hva som er viktig å forstå før du tar større finansielle valg.
- Forbrukerrådet – råd om privatøkonomi og valg som påvirker vanlige husholdninger.
- SSB – offentlig statistikk og bakgrunnstall som gir kontekst om husholdningsøkonomi og sparing.
Ofte stilte spørsmål om sparemål
Hva betyr sparemål i praksis?
I praksis betyr det at sparingen får en tydelig jobb. Du bestemmer hva pengene er til, hvor mye du trenger og hvordan du skal sette av beløpet jevnlig.
Hvordan fungerer sparemål for vanlige folk med stram økonomi?
Da er det ekstra viktig at målet er lite nok til å være gjennomførbart. Et mindre, stabilt beløp er ofte bedre enn et stort beløp som bare varer kort.
Bør jeg starte med buffer før andre mål?
For mange er det et godt første steg, fordi buffer kan gjøre resten av økonomien roligere. Men rekkefølgen avhenger av situasjonen din og hva som haster mest.
Hva gjør jeg hvis jeg ikke klarer beløpet jeg har satt?
Juster planen i stedet for å gi opp målet. Du kan senke beløpet, forlenge fristen eller spare halvparten en periode og gå tilbake senere.
Hva er neste steg etter å ha lest om sparemål?
Neste steg er som regel å velge ett mål, sette et fast månedsbeløp og gjøre sparingen mer automatisk. Derfor går mange naturlig videre til bufferkonto eller automatisk sparing.