
Kortversjonen
Risiko er ikke bare “kan jeg tape penger?”. Risiko er også kan jeg holde planen når det svinger? Du kan ha en teori om at du tåler høy risiko, men hvis du selger i panikk ved første store fall, ble risikoen i praksis for høy. Et godt risikonivå er derfor ofte det som gjør det lettest å være konsekvent – måned etter måned, år etter år.
Hva betyr risiko i investering?
I investering brukes “risiko” som en samlebetegnelse for usikkerhet. Verdien kan gå opp, men den kan også gå ned, og du vet ikke på forhånd når eller hvor mye. Det er fristende å tenke at risiko bare handler om tap, men i praksis handler det like mye om svingninger underveis. Svingninger er ubehagelige, og ubehag er ofte det som skaper dårlige valg.
Et nyttig skille er mellom midlertidig fall og permanent tap. Et midlertidig fall er når verdien går ned, men har tid til å hente seg inn igjen fordi du ikke må selge. Permanent tap oppstår ofte når du må selge på et ugunstig tidspunkt – enten fordi du trenger pengene, eller fordi du blir redd. Derfor henger risiko tett sammen med tidshorisont, buffer og plan.
Tidshorisont: den største risikodemperen
Den viktigste risikofaktoren for folk flest er ikke hvilket produkt de velger – det er når de trenger pengene. Hvis du kan la pengene stå lenge, kan du tåle flere svingninger uten at det blir et problem. Hvis du kan trenge pengene snart, blir svingninger et reelt problem, fordi du ikke kan “vente deg gjennom” en dårlig periode.
Mange blir overrasket over hvor mye tid påvirker opplevelsen av risiko. Når horisonten er kort, føles et fall skummelt fordi du har lite tid til å hente deg inn. Når horisonten er lang, er et fall mer som dårlig vær: ubehagelig, men ofte forbigående. Det betyr ikke at lang horisont gjør deg immun, men det gir deg rom til å være tålmodig.
Risikotoleranse vs risikokapasitet
To ord som ofte blandes: risikotoleranse og risikokapasitet. Toleranse er hvordan du føler det når det svinger. Kapasitet er hva økonomien din faktisk tåler. Du kan ha høy toleranse (du bryr deg lite), men lav kapasitet (du trenger pengene snart). Eller motsatt: Du kan ha høy kapasitet (lang horisont og god buffer), men lav toleranse (du blir stresset av store fall).
Et bra risikonivå tar hensyn til begge. Hvis du bare følger “teorien” og velger høy risiko fordi du er ung, men du blir urolig og sjekker hver dag, kan du ende med å sabotere planen. Hvis du bare følger følelsene og velger alt på konto selv om målet er langt frem, kan du ta mer kjøpekraftrisiko enn du tror. Målet er å finne balansen der du både tåler svingninger og lever godt med dem.
Psykologisk risiko: det usynlige punktet
Psykologisk risiko er ofte den mest “dyrbare” risikoen, fordi den skaper handlinger som låser inn tap eller ødelegger gode vaner. Her er noen klassikere du kan kjenne igjen – ikke for å skamme deg, men for å lage en plan som tar høyde for menneskelig adferd:
- Tapsaversjon: Et tap føles sterkere enn en gevinst av samme størrelse. Resultatet kan bli at du selger for å “stoppe smerten”.
- Flokkmentalitet: Når alle andre virker sikre, føles det trygt å følge etter – også når prisen allerede har løpt.
- Overkonfidens: Etter noen gode valg kan man tro at man har “knekt koden” og øker risikoen akkurat før en vanskelig periode.
- Action bias: I uro føles det bedre å gjøre noe enn å vente. Men ofte er “ikke gjøre noe” den riktige handlingen.
En rolig løsning er å gjøre planen mindre avhengig av humør: automatikk, få produkter, sjeldnere sjekk, og en tydelig regel for når du faktisk endrer kurs. Hvis du vet at du blir urolig av store svingninger, er det ikke et tegn på svakhet – det er nyttig informasjon som hjelper deg å velge et nivå du kan holde.
Svingninger vs tap: to forskjellige problemer
Når folk sier “jeg vil ha lav risiko”, mener de ofte “jeg vil slippe å se store minus i appen”. Det er forståelig, men det er nyttig å skille: svingninger er synlige og følelsesmessige, mens permanent tap ofte skjer i det stille når du blir tvunget til å selge på feil tidspunkt. Hvis du har lang horisont, kan du tåle flere svingninger uten at det blir et økonomisk problem. Hvis horisonten er kort, kan selv moderate svingninger bli et problem.
Derfor er det smart å stille et konkret spørsmål: “Hvis dette faller 25 % i løpet av et år, hva gjør jeg da?”. Hvis svaret er “jeg selger”, er risikoen for høy. Hvis svaret er “jeg fortsetter som normalt”, har du sannsynligvis valgt et nivå som passer deg. Risiko blir håndterbart når du vet hva du skal gjøre før det skjer.
Spredning: den enkleste risikoreduseringen
Spredning (diversifisering) betyr at du ikke er avhengig av én ting. I praksis kan det være forskjellen mellom å få en dårlig periode og å få en katastrofe. Når du sprer deg på flere selskaper, bransjer og land, blir du mindre sårbar for at “din” favoritt går dårlig. Spredning fjerner ikke risiko, men den kan gjøre risikoen mer jevn.
Det er også grunnen til at mange begynner med brede løsninger før de eventuelt legger til mer spesifikke valg. Hvis du vil eksperimentere, gjør det på toppen av en stabil grunnmur. Da blir det lettere å beholde roen, og du slipper at et enkelt “bet” styrer hele økonomien din.
Risikobudsjett: hvor mye “høy risiko” tåler planen?
Et risikobudsjett er et enkelt prinsipp: du bestemmer hvor stor del av sparingen som kan være høyrisiko, og resten holder du i et nivå du sover godt med. Fordelen er psykologisk: når høyrisiko-delen svinger, vet du at det ikke kan velte hele planen.
- Start lavt: Hvis du er usikker, begynn med en veldig liten andel i høyrisiko og se hvordan det føles i praksis.
- Hold reglene enkle: Én regel for når du øker, og én regel for når du lar være.
- Unngå “snik-økning”: Høyrisiko vokser ofte i gode perioder. Hvis du har et tak, tar du overskudd av bordet og holder deg til planen.
Risikostige (kryptovaluta på topp)
En risikostige gjør risiko konkret ved å plassere vanlige valg fra “roligst” til “mest svingete”. Det er ikke en fasit, men en praktisk modell. Poenget er å hjelpe deg med å se at det finnes mange nivåer mellom “konto” og “alt i noe som svinger voldsomt”.
Hvorfor ligger krypto på toppen? Fordi svingningene kan være svært store, og fordi det kan være vanskeligere å vurdere “verdi” sammenlignet med mer etablerte markeder. Det betyr ikke at krypto alltid er “dårlig”, men at det krever mer robusthet: du må tåle at verdien kan falle kraftig uten at du endrer plan i panikk.
Scenarioer: slik ser risiko ut i praksis
Risiko blir lettere å velge når du ser det i hverdags-situasjoner. Her er fire typiske scenarioer. Poenget er ikke å gi råd, men å vise hvordan tidshorisont og livssituasjon endrer hva som føles “riktig”.
Scenario 1: 25 år, langsiktig mål
Du har lang tid foran deg og kan la pengene stå. Det gir høyere kapasitet til å tåle svingninger, men det betyr ikke at du må velge maksimal risiko. Mange gjør det best med et oppsett som er så enkelt at de aldri slutter: et fast beløp hver måned, få valg, og sjelden sjekk. Risiko blir håndterbart når vanen er stabil.
Scenario 2: 40 år, familie og høyere faste kostnader
Du kan fortsatt spare langsiktig, men kapasiteten påvirkes av ansvar: boliglån, barn, bil og uforutsette utgifter. Buffer og oversikt kan være viktigere enn å “optimalisere”. Et risikonivå som er litt lavere enn du teoretisk kunne tålt kan være smart hvis det gir deg ro og forutsigbarhet i en travel fase.
Scenario 3: 60 år, nær uttak
Når du nærmer deg å bruke pengene, øker tidshorisont-risikoen: et stort fall rett før uttak kan være vanskelig å hente inn igjen. Mange velger derfor å redusere svingninger gradvis når målet nærmer seg. Det viktigste er at du unngår å bli tvunget til å selge i en dårlig periode.
Scenario 4: Ustabil inntekt
Hvis inntekten varierer, blir fleksibilitet en del av risikostyringen. En større buffer kan være en “risikodemper” som gjør at du kan fortsette planen i perioder med lavere inntekt. Da reduserer du risikoen for å måtte selge når det er urolig, og du gjør samtidig sparingen mer realistisk.
Et rolig rammeverk for å velge risiko (5 steg)
Hvordan lese grafene (og hva de ikke sier)
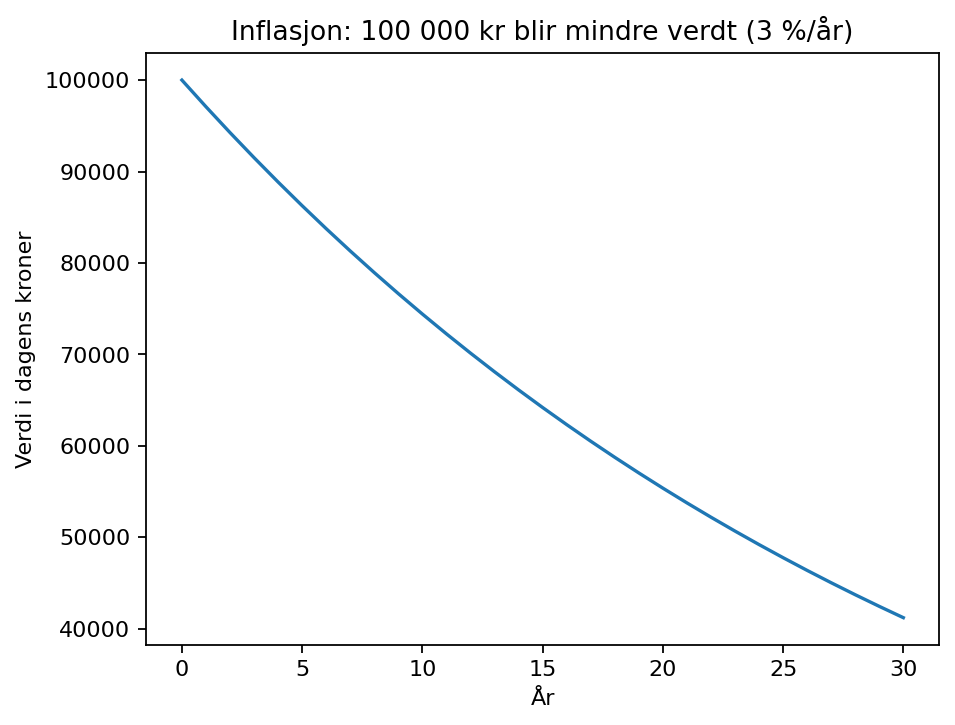
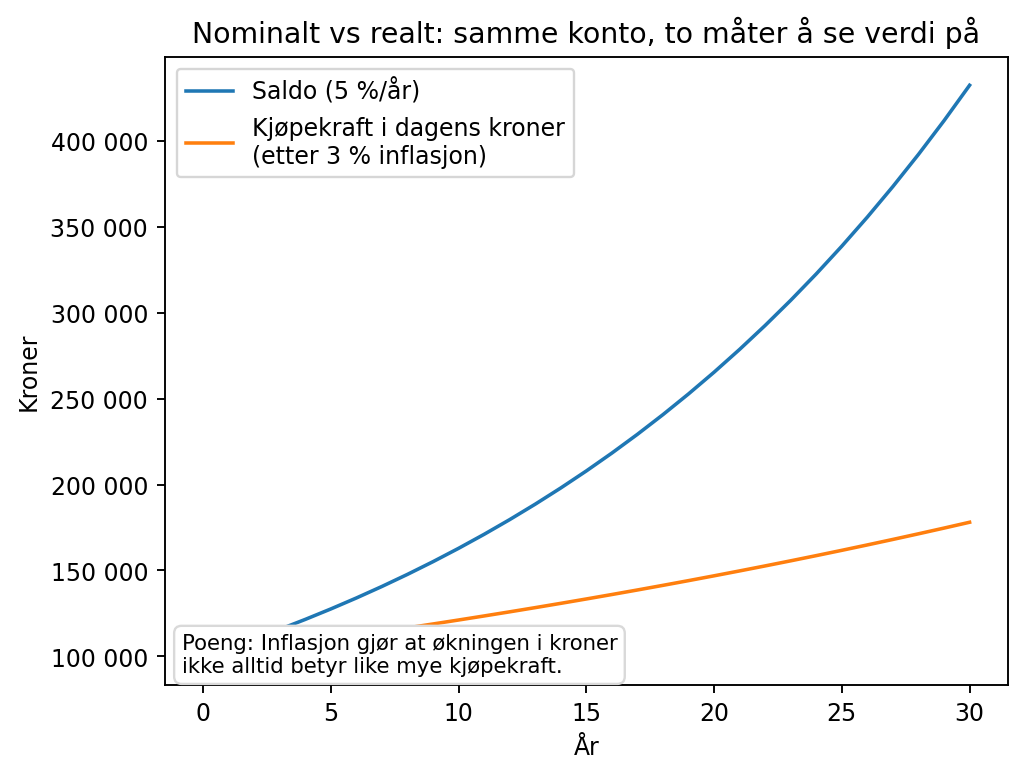
Grafene nederst handler om kjøpekraft og forskjellen mellom nominelle og reelle tall. De er relevante fordi de minner oss på at “trygghet” på konto ikke alltid er risikofritt: hvis pengene står lenge uten å holde tritt med prisvekst, kan du miste kjøpekraft. Det er en risiko som føles stille, fordi verdien i kroner kan være den samme, men verdien i varer og tjenester kan bli lavere.
Samtidig er det viktig å ikke overtolke: grafer viser ofte prinsipper, ikke garantier. De forteller ikke hva som skjer neste år. Bruk dem som et beslutningsstøtte-verktøy: “hvis målet er langt frem, bør jeg i det minste forstå kjøpekraft-risikoen”, og “hvis målet er kort, bør jeg prioritere stabilitet”.
Grafer
Kun grafer fra Excel for denne siden.
Neste steg (interne lenker)
Alle interne lenker for denne siden ligger kun her (styrt av Excel).
Kilder (kun eksterne, fra Excel)
Kun eksterne kilder i henhold til Excel (target=_blank, rel=noopener).